当前国内口腔诊疗行业正面临个性化修复体生产周期长、技工所小批量定制成本高的核心痛点,传统义齿、正畸模型的手工制作模式不仅交付周期长达3-7天,还难以满足种植导板、个性化咬合垫等高精度临床产品的一致性要求,牙科3D打印树脂正是破解这一行业瓶颈的核心耗材载体。不同于通用工业光敏树脂,牙科级3D打印材料通过SLA、DLP、LCD等光固化技术直接输出符合临床标准的牙科产品,可将传统技工所的定制化生产效率提升60%以上,为椅旁即时诊疗、数字化义齿规模化落地提供了关键支撑。据QYResearch 2026年9月最新发布的行业跟踪数据,2026年全球牙科3D打印树脂市场规模预计达到19.32亿美元,较2025年的16.71亿美元同比增长15.6%,行业正全面从辅助模型耗材阶段迈入临床功能性材料规模化应用期。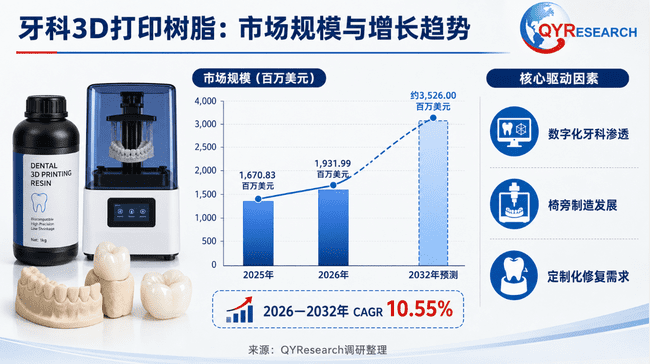
首先,近6个月行业落地数据已明确牙科3D打印树脂的商业化性能边界。据国家药监局2026年4月发布的《口腔数字化医疗器械产业发展白皮书》,国内已获批的牙科3D打印树脂产品平均打印层厚精度可达25μm,成型后尺寸偏差控制在0.2%以内,符合ISO 10993生物相容性要求的产品占比已提升至72%。国内某头部连锁口腔机构引入DLP椅旁3D打印系统后,种植手术导板的院内交付时间从24小时压缩至45分钟,修复体临床适配合格率较传统工艺提升18%,直接验证了该技术在临床场景的经济性。当前行业核心技术难点集中在永久修复树脂的长期老化稳定性不足,约63%的已上市产品在连续口腔环境使用12个月后出现磨耗量超标、色彩偏移超过ΔE3的问题,这也成为下一阶段材料配方迭代的核心攻坚方向。
其次,行业竞争格局正从单一材料性能比拼转向全链条系统适配能力竞争。当前全球市场参与者形成三大梯队:Formlabs、3D Systems等综合增材制造平台依托设备、材料、软件的协同优势占据中高端市场,Kulzer GmbH、Detax等专业牙科材料企业深耕临床合规与终端渠道,安徽三绿科技、深圳光华伟业等国内厂商则从高性价比耗材生态切入快速抢占亚太市场份额。值得注意的是,2026年上半年国内中小牙科耗材企业在3D打印树脂细分领域的研发投入占比首次超过大型口腔器械集团,大量专精特新企业在低收缩低聚物配方、陶瓷填料改性等细分环节实现技术突破,推动国产牙科3D打印树脂的终端采购成本较进口同类产品降低45%。不同于流程制造领域材料配方相对标准化的特征,牙科3D打印属于典型的离散制造场景,不同品牌设备的光源参数、曝光逻辑差异极大,单一树脂产品很难实现全平台兼容,这也进一步推高了行业的系统适配门槛。
此外,市场收入结构的价值重心正在从基础模型耗材向高附加值临床功能材料转移。2025年全球牙科3D打印树脂市场中,牙科模型树脂收入占比42.1%,是当前第一大收入来源;手术导板树脂占比23.7%,义齿基托与修复树脂合计占比27.4%,其余专用材料占比6.8%。预计2026-2032年,永久修复类树脂将以13.2%的复合增速领跑全行业,显著高于模型树脂7.8%的增速,椅旁即时制造、数字化义齿批量生产、种植导板普及等场景将成为核心增长驱动力。当前亚太地区已成为全球增长最快的区域市场,2026年上半年国内新增的具备3D打印数字化生产能力的牙科技工所数量同比增长89%,依托完整的光敏材料产业链和庞大的口腔诊疗消费市场,中国正在从耗材进口市场转变为全球牙科3D打印树脂技术创新的重要阵地。
整体来看,牙科3D打印树脂市场的增长并非通用增材制造行业的简单延伸,而是口腔诊疗全流程数字化改造下的刚性耗材升级。随着国内更多功能性牙科3D打印树脂获得三类医疗器械注册证,材料的临床应用边界将持续拓宽,最终推动整个口腔修复行业的生产模式从“手工定制”全面转向“数字化增材制造”,彻底重构传统牙科技工的产业分工体系。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





