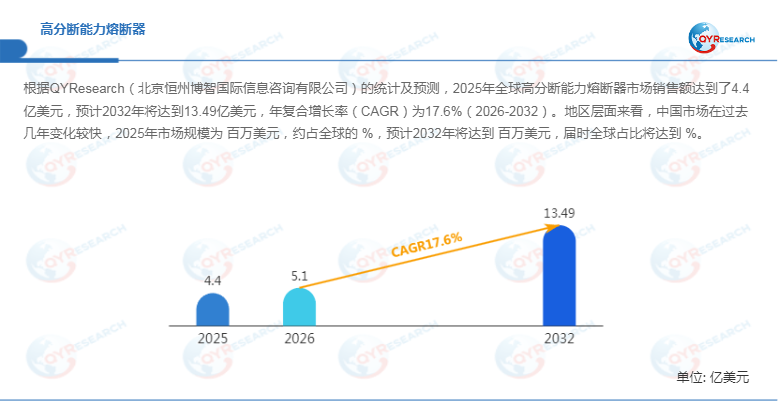
根据QYResearch统计及预测,2025年全球高分断能力熔断器市场销售额达到4.40亿美元,预计2032年将增长至13.49亿美元,2026—2032年年复合增长率(CAGR)达到17.6%。相较传统电气保护器件,该市场呈现明显的高成长特征,核心驱动力来自工业电气化、电网升级、新能源发电、储能系统以及高功率直流设备快速发展。对于电力、工业及商业用户而言,随着系统短路电流和工作电压不断提升,普通保护器件在故障切断能力方面面临更高要求,具备快速动作和高分断能力的HRC熔断器正成为保障电气设备安全运行的重要基础元件。
 产品
升级:高分断能力成为核心技术指标
高分断能力熔断器(HRC Fuse)是一类用于电气设备及电路短路、过载保护的电气保护器件,其核心价值在于故障发生后快速熔断并可靠切断故障电流,从而限制短路能量向下游设备进一步传递。HRC熔断器通常应用于高压、大电流及高故障电流环境,覆盖工业、电力系统、交通、商用建筑和民用建筑等场景。
与普通熔断器相比,HRC熔断器的技术难点不仅在于“熔断”,更在于高故障电流条件下实现快速限流、可靠灭弧和低故障能量传递。当电路发生严重短路时,熔体快速熔化并形成电弧,填充材料、熔断体结构及壳体设计共同决定灭弧速度和最终分断能力。因此,额定电压、额定电流、分断能力、I²t及限流特性均是产品选型的重要指标。
2026年行业产品升级进一步向高压直流方向延伸。Bourns于2026年6月推出面向半导体和储能系统的1000VDC高功率aR类熔断器,用于功率转换和储能架构中的过流保护。这意味着随着直流配电、储能PCS及高功率电力电子设备发展,高分断能力熔断器需要同时满足更高电压、更大电流和更严格的故障能量控制要求。
市场驱动:电网、新能源与工业电气化形成共振
首先,电力系统升级持续扩大高分断保护需求。随着配电网络容量提升以及分布式能源接入增加,局部电网的故障电流水平和运行复杂度同步提高,传统保护架构需要进一步提升选择性和故障切断能力。近期市场研究也显示,电网现代化、可再生能源并网及工业自动化正在成为全球高分断熔断器需求的重要驱动力。
其次,新能源正在成为高分断能力熔断器的重要增量市场。光伏逆变器、风电变流器、储能系统及新能源汽车均涉及高功率电能转换,对短路保护和快速限流提出更高要求。2026年公开产品信息显示,针对1000V直流EV充电系统,Eaton推出的Bussmann系列熔断器分断能力达到100kA,覆盖100A至600A等不同电流等级。
此外,储能系统与传统交流配电在故障保护机制方面存在明显差异。直流电路不存在交流系统天然的周期性过零点,故障电弧更难快速熄灭,因此高压直流熔断器对灭弧材料、熔体结构、内部压力控制和响应速度提出更高要求。对于储能PCS、直流母线及电池簇而言,保护器件还需要在限制故障能量与降低正常运行损耗之间实现平衡。
区域市场:工业化与能源转型推动需求分化
从消费端来看,目前全球最大的消费地区及2025年市场份额尚未在原报告中披露,其后第二、第三大消费地区及对应份额同样待进一步核实;预计未来增长最快地区及2026—2032年CAGR为原报告预测数据。整体而言,区域需求将受到电网投资、工业自动化程度、新能源装机以及储能基础设施建设等因素共同影响。
生产端方面,北美和欧洲是两个重要生产地区,2025年市场份额分别为原报告待披露水平;预计未来最快增长地区及2032年份额亦待进一步核实。与此同时,中国具备电气元件制造、新能源装备及电力电子产业链优势,本土企业在成本、交付周期及定制化产品开发方面具有一定竞争基础。
从产品结构来看,高压HRC熔断器占据重要地位,预计2032年份额将达到原报告预测水平;低压HRC熔断器则广泛服务于工业配电、商业建筑及民用电气系统。随着储能、光伏及高压直流应用增长,高压产品的技术价值量和市场关注度有望进一步提升。
从应用领域来看,工业2025年份额约为原报告待披露水平,未来几年CAGR同样待核实;此外,电力系统、交通、商用建筑、民用建筑及其他场景共同构成市场需求。工业和电力系统对高分断、快速保护及连续运行可靠性要求更高,而交通领域则更加关注高压直流、电驱系统及充换电设施的保护需求。
竞争格局:国际品牌领先,本土厂商加快细分市场布局
全球高分断能力熔断器核心厂商主要包括ABB、SIBA、Eaton、Siemens、Enerlux等,同时形成由Lawson Fuses、Mersen、JEAN MÜLLER、C&S Electric、Goyal Electricals And Electronics、Panickker Switchgear、Eswari Electricals、Swe-Check、Legrand等企业参与的竞争格局。
中国市场则包括浙江国瑞电气、上海贝士电气、人民电器集团、西安开尔泰电力电子制造、浙江海拓新能源、浙江中贝能源科技、浙江中泰熔断器及浙江银河保险丝等企业。国内厂商依托完整电气产业链,在低压及部分新能源应用市场具备较强成本和供应链响应能力,竞争重点逐渐由通用产品价格向高压直流、新能源专用熔断器及定制化保护方案转移。
2025年全球第一梯队厂商主要包括原报告所列的三家企业,第一梯队市场份额约为原报告待披露水平;第二梯队包括原报告所列的四家企业,合计市场份额同样待进一步核实。未来竞争核心将集中于产品认证、分断能力、短路限流性能、温升控制、可靠性验证及新能源场景适配能力。
中长期趋势:高压直流与新能源构筑高增长空间
从中长期来看,全球高分断能力熔断器市场预计由2025年的4.40亿美元增长至2032年的13.49亿美元,CAGR达到17.6%,明显高于传统熔断器市场。市场高速扩张的本质并非单纯来自传统配电需求,而是电力系统向高功率、高电压、直流化和新能源化演进所带来的结构性需求增长。
一方面,高压直流将成为重要技术方向。储能PCS、光伏逆变器、EV充电设施及数据中心电源系统持续提高工作电压和功率密度,对高分断、低损耗及快速限流提出更高要求。另一方面,熔断器将进一步向场景专用化发展,例如储能电池保护、半导体保护、EV充电保护和新能源变流器保护等。
与此同时,智能化也开始进入传统熔断器体系。西门子近期推出的SENTRON 3NA COM NH系列HRC熔断器已加入电流方向检测、能源流监测和通信功能,用于提升配电网络透明度并辅助故障识别。这表明未来部分HRC产品将由单纯“故障切断元件”向“保护+状态感知+通信”方向演进。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏