
经管之家App
让优质教育人人可得
立即打开



[color=rgba(0, 0, 0, 0.9)]在航天进入从1到10的[color=var(--weui-LINK)]新阶段,随着海上发射技术的成熟和商业发射需求的爆发,山东、海南也开始“上桌”,围绕海上发射场和商业发射工位构建新的产业生态。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]我国原有航天发射场体系以甘肃酒泉(核心发射区实际位于内蒙古额济纳旗)、山西太原、四川西昌三大内陆发射场为主。随着商业航天发展和技术演进,发射场需求正经历三重转变:
[color=rgba(0, 0, 0, 0.9)]一是功能维度:从单向发射与残骸处理,向“发射—回收—维修—复用”全生命周期管理延伸。
[color=rgba(0, 0, 0, 0.9)]二是任务维度:从国家任务系统内发射为主,向商业发射、民营火箭发射并重转变,发射频次从一年几十次快速向一年上百次乃至未来数百次跃升(2025年我国宇航发射92次,其中商业航天发射50次,商业运载火箭发射25次;2025年美国宇航发射约193次,其中SpaceX 完成167次轨道发射——全部由猎鹰9执行)。
[color=rgba(0, 0, 0, 0.9)]三是技术维度:从单一陆地发射,向海上机动发射拓展,进一步探索前沿的超导电磁发射等颠覆性技术。
[color=rgba(0, 0, 0, 0.9)]在这一趋势下,发射场的功能定位、运营模式和产权归属加速分化:既有承担国家任务并兼顾商业外延的传统发射场,也有专攻商业发射与回收闭环的新建工位,还有以海上平台和电磁轨道为代表的新型发射基础设施。

[color=rgba(0, 0, 0, 0.9)]海南和山东的发射场布局,本质上都是对商业航天发射需求爆发与传统陆地发射能力不足这一核心矛盾的回应,但两者切入的路径不同。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]山东的“上桌”,起点是2019年6月5日长征十一号在黄海海域的首次海上发射。这次发射验证了海上发射的可行性,也暴露了一个现实需求:传统陆地发射场难以满足高密度、低倾角的商业发射刚需,商业火箭需要排队等工位;而海上发射点位灵活、落区安全(残骸直接落入公海),且能通过移动平台靠近赤道以节省燃料。
[color=rgba(0, 0, 0, 0.9)]海阳抓住这次“首秀”机遇,从一次发射起步,建成了国内当前唯一的海上发射母港——东方航天港。
[color=rgba(0, 0, 0, 0.9)]所谓海上发射母港,是指发射船从这里装载火箭、接收指令、出海执行任务,任务结束后返回这里进行维护和下一次任务准备。发射船本身是“会移动的发射场”,发射母港不只是发射船的停泊港口,而是发射船的任务基地。
[color=rgba(0, 0, 0, 0.9)]海上发射母港必须同时具备四样东西:整箭总装总测能力、专属码头(整箭直接滚装上船)、发射全流程指控中心、海上试车平台。
[color=rgba(0, 0, 0, 0.9)]海阳东方航天港这四样齐备:
以海上发射为牵引,用“前港后厂、制发一体”的模式解决发射工位稀缺和火箭长途运输的问题,具备年产50发固体火箭的总装测试能力,2型液体火箭总装项目(泰安东方空间引力二号、海阳箭元科技元行者一号)正在推进中;
火箭总装厂房到发射码头的车程仅需十几分钟,从总装出厂到登船转运,准备时间仅需2小时,可实现“出厂即上船、上船即发射”的高效衔接;
东方航天港指控中心(指挥大厅)已于2023年7月建成投运,可为海上发射提供测发指挥、飞行控制、通信保障等全方位服务;
全国首个半固定式海上试车平台“东方航天港一号”于2025年9月完成首次实战试车(天龙三号一子级动力系统试车)。
[color=rgba(0, 0, 0, 0.9)]此外,东方航天港系统固化了“海阳、荣成、日照、阳江”两省四地的近海发射点位,可满足我国70%商业卫星的入轨需求。
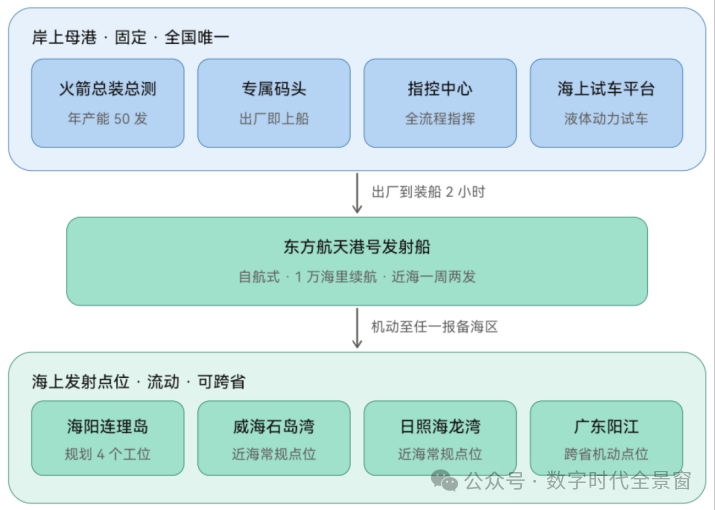
[color=rgba(0, 0, 0, 0.9)]Workbuddy绘制
[color=rgba(0, 0, 0, 0.9)]山东凭借东方航天港这个“流量入口”,直接拉动产业链纵向延伸:
[color=rgba(0, 0, 0, 0.9)]“箭”——整箭能力扎实推进
[color=rgba(0, 0, 0, 0.9)]山东长征火箭、东方空间、星河动力等企业已具备年产50发固体火箭的产能规模,成为当前国内商业固体火箭最集中的地区之一。
[color=rgba(0, 0, 0, 0.9)]液体火箭和发动机也在快速跟进——东方空间在泰安建设液体运载火箭生产制造基地,建成后可年产20发“引力二号”中大型液体火箭;深蓝航天在泰安投建液体火箭发动机增材制造基地,已实现火箭发动机85%零部件3D打印量产;济南、烟台、德州、泰安四市建成12个试车工位,占全国40%,商业火箭发动机试验设施的规模与能力居全国首位。
[color=rgba(0, 0, 0, 0.9)]“星”(制造)——传统行业转型造星
[color=rgba(0, 0, 0, 0.9)]济钢集团从钢铁主业转型,其济南卫星总装基地是山东省首个柔性化、智能化卫星AIT产线,一期具备年产20颗500公斤级卫星的制造与试验能力,计划3年内实现年产100颗卫星。
[color=rgba(0, 0, 0, 0.9)]“星”(运营)——星座运营层面
[color=rgba(0, 0, 0, 0.9)]2019年,山东产业技术研究院成立山东产研卫星院,围绕齐鲁卫星星座开展卫星应用产业技术研发和运营,构建共享型创新平台。
[color=rgba(0, 0, 0, 0.9)]2020年,浙江时空道宇在山东青岛设立卫星制造与项目落地主体——青岛上合航天,承接吉利未来出行星座的全球运营。
[color=rgba(0, 0, 0, 0.9)]2021年,山东省海上航天装备技术创新中心、烟台市zf与武汉大学李德仁院士团队战略共建东方星链时空智能(山东)技术发展有限公司,承接[color=var(--weui-LINK)]东方慧眼星座的商业化运营。
[color=rgba(0, 0, 0, 0.9)]“用”——深挖海洋遥感场景
[color=rgba(0, 0, 0, 0.9)]山东的应用定位很务实,不盲目追求“通导遥全谱系”,而是围绕自身优势场景做深。青岛侧重海洋遥感与测控服务,依托占全国六分之一的海岸线,服务海洋渔业、海洋环境监测等。
[color=rgba(0, 0, 0, 0.9)]此外,东方航天港上线了全栈国产化的“开放地球引擎OGE系统平台”,由武汉大学龚健雅院士领衔,联合湖北珞珈实验室、武汉珞遥信息技术有限公司及东方航天港研究院共同打造,于2024年1月11日在山东海阳发布上线,面向交通物流、农林牧渔等领域提供数据服务。
[color=rgba(0, 0, 0, 0.9)]整体竞争力
[color=rgba(0, 0, 0, 0.9)]山东的打法与其他省份有明显差异。它没有陕西那样丰厚的家底,也没有上海的全链制造根基,但利用海上发射这个“流量入口”撬动了全省工业资源的重组。
[color=rgba(0, 0, 0, 0.9)]它的竞争力建立在三层逻辑上:海上发射的稀缺性(全国唯一母港)→ 牵引企业集聚(园区40余家企业、投资385亿元)→ 激活山东工业底子(济钢将冶金材料、焊接热处理、精密加工等传统工业能力平移到了航天制造领域,形成了从卫星总装到火箭贮箱、箭体壳段等核心结构件的制造能力)。
[color=rgba(0, 0, 0, 0.9)]按照规划,到2027年山东目标具备年产100发运载火箭、150颗商业卫星的能力,产业规模达到500亿元。
[color=rgba(0, 0, 0, 0.9)]从当前进展看,“箭”的产能基础最扎实,“星”的制造能力刚起步,“用”的场景还在培育期——但整体格局已经搭起来了,且通过OGE(开放地球引擎)平台将卫星、火箭等硬件价值转化成即插即用的软件基础设施,应用端的自我造血正在加速推进。
[color=rgba(0, 0, 0, 0.9)]这就出现一个问题:同样从0到1,为什么山东可以做整箭整星,陕西不合适?
[color=rgba(0, 0, 0, 0.9)]山东并非真正意义上的“从0到1”,它的“1”是应时而生的海上发射母港——发射场是锚定的(不能移动,必须靠近水域/赤道)。有了这个锚点,整箭整星企业算账就很简单:在海阳建厂,火箭出厂即上船;在别处建厂,造好了要拆解、长途运输、异地重组、排队等窗口。高频发射时代,这笔运输和等待成本会吃掉利润。
[color=rgba(0, 0, 0, 0.9)]所以山东的逻辑是“因为我有场,制造必须在我这里”——“场”牵引“箭”和“星”,是产业链的自然集聚。
[color=rgba(0, 0, 0, 0.9)]陕西的“1”是动力系统——发动机制造可以位于任何地方,只要运输方便就行。陕西做整箭整星,是在没有“场”和总设基础的情况下从0开始做终端集成,要与拥有发射场的地区(海南、山东)以及既有总体院(北京一院、上海八院)竞争。这是在别人拥有结构性优势的赛道上追赶。
[color=rgba(0, 0, 0, 0.9)]陕西六十年积累的是心脏(动力)、神经(载荷)、交通管理(测控)、生物钟(授时)、大脑芯片(星载计算)这些核心部件,虽然不是终端产品,但对产业全局而言,它们是不可替代的系统级稀缺资产。核心部件的逻辑是卖给谁都能用,它的市场半径是全国性的,不依赖陕西有没有自己的整箭整星。
[color=rgba(0, 0, 0, 0.9)]而如果陕西把“器官”做到极致——发动机从“按型号定制”变成“货架产品”,载荷从“项目制”变成“标准件”,测控和授时从“国家队任务”变成“商业化服务”——那么全国任何一个整箭整星企业都绕不开陕西的配套。这才是陕西的乘法:不做终端,做终端的“不可替代供应商”。
[color=rgba(0, 0, 0, 0.9)]总而言之:在“场箭星用”链条中,“场”的产业链集聚效应最强,尤其在行业进入高频迭代阶段后,选址会自然向“制造—测试—发射一体”的集约模式演进。但这并不意味着所有环节都必须围着“场”转——它吸引的是终端集成,而不是核心部件和研发设计。
[color=rgba(0, 0, 0, 0.9)]这正是山东能做整箭整星、而陕西更适合做核心部件的原因:山东有“场”,终端集成自然向它集聚;陕西没有“场”,但它的“器官”可以供应全国,不需要被“场”的引力束缚。
[color=rgba(0, 0, 0, 0.9)]那么又出现另一个问题:既然山东可以用场牵引整箭整星,甘肃酒泉、内蒙额济纳、山西太原、四川西昌可不可以?
[color=rgba(0, 0, 0, 0.9)]答案是,这个逻辑对传统发射场不适用。因为传统发射场的选址逻辑是隐蔽安全,而非产业集聚。
[color=rgba(0, 0, 0, 0.9)]酒泉(1958年)、太原(1967年)、西昌(1970年)发射中心的建设背景是“备战备荒”,核心诉求是安全隐蔽,不是产业效率。它们遵循的是“靠山、分散、隐蔽、进洞”的原则——发射场选在戈壁滩、深山沟、高海拔地区,就是为了远离人口密集区、避开侦察、保证战时的生存能力。这就决定了这些传统发射场周边没有工业配套。
[color=rgba(0, 0, 0, 0.9)]而山东能用“场”牵引整箭整星,是因为海阳东方航天港从一开始就是为商业航天而建——选在海阳,是因为这里有港口、有工业基础、有城市配套。它的设计逻辑是“制造—发射一体”,总装厂、码头、指控中心、试车台在5公里半径内闭环。
[color=rgba(0, 0, 0, 0.9)]相比这两类成熟的发射场,四川新建的资阳航天电磁发射试验中心还处于技术验证期。其长期价值在于电磁发射技术本身能否跑通,如果跑通,它可能催生一种不同于海阳的、围绕能源与电磁装备的产业集聚形态——吸引的不是火箭总装厂,而是超导材料、大功率储能、直线电机、精密控制等企业。
[color=rgba(0, 0, 0, 0.9)]对于四川本地长期积累的强电、磁学、控制能力而言,这条技术路线与存量家底的契合度,远高于传统的火箭总装模式。换言之,资阳的“场”与陕西的“器官”逻辑更接近:它提供的是一种底层技术能力,而不是一个物理发射锚点。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]海南有两个发射场,国家队新场、承担国家重大航天任务并兼顾商业发射的文昌航天发射场(2014年建成),以及相邻的海南商业航天发射场,由海南国际商业航天发射有限公司运营(2024年建成)。海南的商业航天产业发展,就围绕后者展开。
[color=rgba(0, 0, 0, 0.9)]海南商业航天发射场是专为商业航天建设的陆地发射场,其核心优势是“低纬度+滨海发射+自贸港政策”的三重叠加:
[color=rgba(0, 0, 0, 0.9)]低纬度让同型号火箭运载能力提升,滨海位置使大直径火箭可海运、落区全在海上。但海南真正的独特性在于政策工具:零关税降低进口设备成本、低税率吸引总部经济、数据跨境流动支持卫星数据加工贸易。
[color=rgba(0, 0, 0, 0.9)]同样以“场”为锚点,围绕“发射+回收+复用”的物理闭环来布局制造,但海南和山东撬动全产业链的路径却是不同:
[color=rgba(0, 0, 0, 0.9)]山东的聚集逻辑是“效率+存量转化”。东方航天港吸引火箭总装企业落地,企业来了之后,本地既有工业能力迅速承接了配套订单:九天行歌在海阳建成商业航天领域首个贮箱制造基地,已为蓝箭、天兵、星河动力、东方空间等头部火箭企业批量供应贮箱;东方蓝天钛金科技专攻钛合金紧固件,从一颗螺丝钉撑起细分领域产业链;此外还有图蓝电子为卫星提供“全生命周期体检”的测试系统。这条链是“本地工业底子+发射效率”共同拉动的,制造环节能形成较深的本地配套。
[color=rgba(0, 0, 0, 0.9)]海南的聚集逻辑是“制度+增量引入”。海南没有山东那样的工业产能可以就地转化,所以主要用自贸港的制度红利和发射场的效率优势,从外部引入完整的产业链条。星际荣耀将总装厂建在文昌,核心考量是双曲线三号在海南商发2号工位发射、一级在南海回收,“回收火箭不离岛”即可完成检测维修。卫星超级工厂,以及中国商火、快舟空间、天兵科技等火箭链重大项目,几乎全部是从外地招引来的,这条链的“根”不在海南。
[color=rgba(0, 0, 0, 0.9)]这就决定了,海南航天产业延伸的方向,既不是“另一个山东”(制造集群),也不是“另一个北京”(总体设计),而应该是利用其国际通道聚焦应用生态的全球化。
[color=rgba(0, 0, 0, 0.9)]海南在这件事上的手笔,主要是航天数据跨境加工贸易区——2026年4月16日在文昌国际航天城落地(中国首个卫星数据跨境加工贸易区),8月25日正式揭牌。
[color=rgba(0, 0, 0, 0.9)]按照官方表述,其核心功能是“一出一进”:数据出海(我国遥感卫星数据产品与服务安全合规走向全球)+数据入境(承接境外卫星数据在专属安全隔离环境内标准化加工,价值增值落地海南、合规对外输出)。
“一出”——它解锁的不是“卖数据”,是卖数据的方式[color=rgba(0, 0, 0, 0.9)]海南航天数据跨境加工贸易区本质是在行业授权(国家航天局)已经明确的前提下,为遥感数据出境提供一个安检通道。它把“能不能出境”的行业问题留给国家航天局,把“怎么合规出境”的安全问题在海南解决。
[color=rgba(0, 0, 0, 0.9)]海南版数据出境负面清单采用“场景化、分类化”管理,聚焦深海、航天、种业、旅游、免税零售五大领域,清单之外的数据出境可豁免事前审批。
[color=rgba(0, 0, 0, 0.9)]要看懂这条通道,先要看懂国内法规把这门生意切成了什么形状。
[color=rgba(0, 0, 0, 0.9)]数据出海要过两道闸。第一道是行业闸——国家航天局《国家民用卫星遥感数据国际合作管理暂行办法》规定,卫星遥感数据国际合作须经国家航天局授权,国外用户不得向协定合同外的第三方转让或用于商业用途。第二道是安全闸——数据出境安全评估。海南负面清单解开的是第二道。
[color=rgba(0, 0, 0, 0.9)]这意味着:卖“客户自己国土”的数据订阅(某国农业估产按年订、洪涝监测按年订),属地化原则相对兼容,清单外免评估之后可以规模化;卖“全球数据库/API”(Planet那种全球档案数据流),撞的仍是行业闸的授权条款,需要一类一类批。所以中国版Planet模式在法规上分了两半:属地订阅相对可做,全球数据流需要逐类授权。
[color=rgba(0, 0, 0, 0.9)]长光卫星已为170余个国家和地区提供遥感信息服务,就是在“一单一单办手续”的旧模式下跑出来的。海南通道让“按年卖数据”第一次在合规上有了规模化可能。
[color=rgba(0, 0, 0, 0.9)]往深处看,这条通道是供给侧基础设施。全球商业遥感数据市场盘子有限,且61%是国防与情报需求——那恰是中国商业公司不能服务、也不该去服务的客群。但另一头,国内影像价格已从十几年前的500元/km²杀到13元/km²,海外客单价数倍于国内——与其内卷,不如走出去。
[color=rgba(0, 0, 0, 0.9)]相比美国三类商业模式已经非常丰富——API、虚拟星座、直接面向应用,国内遥感等卫星应用的生态建设尚不健全,数据利用率偏低。现在的问题反而是,制度供给先行而产业需求滞后。
[color=rgba(0, 0, 0, 0.9)]一个典型的应用方向已经出现:星测未来与海南卫星数据与应用研究中心签约,面向泰国做洪涝灾害监测方案——在轨计算+AI,交付的是监测方案不是原始数据。这正是这个通道该长出的那类企业:不是“过数据”的,是“用通道做订阅生意的”。
[color=rgba(0, 0, 0, 0.9)]“一进”——应用链是什么
[color=rgba(0, 0, 0, 0.9)]目前该贸易在数据入境层面的定位,类似我们80年代“来料加工、来样加工、来件装配、补偿贸易”那套贸易形态。
[color=rgba(0, 0, 0, 0.9)]海南官方对入境加工业务的正式称呼就叫“来数加工”(儋州已有境外工业数据入境加工的多单落地),似乎也隐含着用货物贸易时代中国切入全球产业链的那套制度模式,来设计数据贸易时代中国切入全球数据链的路径。
[color=rgba(0, 0, 0, 0.9)]从海南官方的表述看,数据入境业务的核心逻辑是“承接境外卫星数据在专属安全隔离环境内标准化加工,实现价值增值落地海南、合规对外输出”。
[color=rgba(0, 0, 0, 0.9)]但哪些境外数据进来、进来后加工成什么、卖给谁——这些数据是由国内哪些场景需求驱动、进来之后的应用链条是怎样的,目前公开信息中尚未给出明确答案。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]

 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






