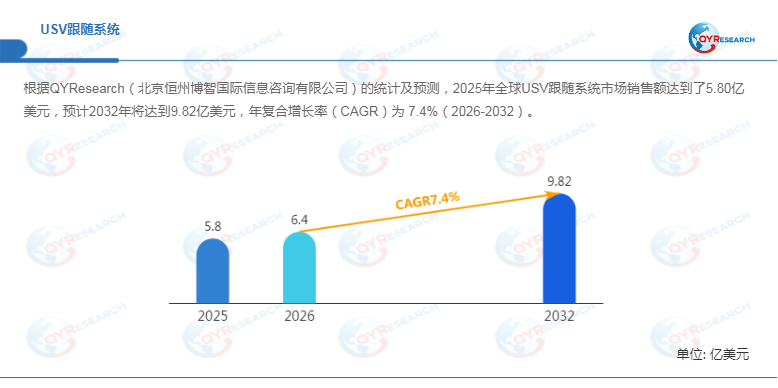
根据QYResearch的统计及预测,2025年全球USV跟随系统市场销售额达到5.80亿美元,预计2032年将达到9.82亿美元,2026—2032年复合年增长率(CAGR)为7.4%。随着海洋测绘、海上风电、港口安全、海事巡逻及国防应用持续推进,传统依赖人工遥控的无人水面艇正加速向“自主感知+智能决策+协同控制”升级。对于下游用户而言,USV跟随系统的核心价值已不再局限于实现简单的自动跟随,而是通过高精度定位、多源感知、目标预测和动态避碰,使一名操作人员能够管理多艘无人艇,从而降低有人船作业时间与海上运营成本。

本文研究全球及中国市场USV跟随系统的现状及未来发展趋势,重点分析主要企业及其
产品、市场定位与发展规划,并对比北美、欧洲、中国、日本、东南亚和印度等区域的市场发展情况。整体来看,市场正在由科研验证阶段逐步进入具有明确经济效益的商业化应用阶段,**自主跟随、多源感知和多艇协同**将成为未来竞争的关键方向。
USV跟随系统:从遥控船向自主航行平台演进
USV跟随系统部署于无人水面艇或可无人化改装的船艇上,本质上是一套融合自主航行、目标识别与协同控制能力的智能系统。其产品边界涵盖预设航迹跟随、动态目标或母船跟随、相对位置保持、编队跟随以及相关避碰控制,但不应将船体、推进系统、测深及侧扫声呐等任务载荷整体计入,也应与仅具备航向保持能力的传统自动驾驶仪以及完全依赖人工操作的遥控系统进行区分。
从技术参数看,工程级系统采用GNSS/RTK等高精度定位技术时,水平定位精度可达到约±8 mm+1 ppm;但在真实海况下,风、浪、流、船体惯性及控制周期均会影响实际航迹保持效果,因此整艇性能通常以亚米至数米级闭环偏差进行评价。小型测绘艇运行速度多为3—10节,高性能海上平台可达到14节以上;通信距离则由约1—2公里无线电链路延伸至10—20公里专网,并可结合4G/5G或卫星通信实现超视距控制。
技术壁垒:多源感知成为自主跟随核心
当前USV跟随系统的技术壁垒已经由单一导航控制算法,转向“多源感知融合—目标预测—实时规划—鲁棒控制—安全冗余”的完整自主系统栈。GNSS/RTK、惯性测量单元、导航雷达、毫米波雷达、激光雷达、光电摄像机、AIS、电子海图、边缘计算平台、通信模组及船舶控制器共同构成上游技术基础。
不同传感器存在明显的场景差异。视觉方案具备较好的成本和目标语义识别优势,但容易受到夜间、雨雾及浪花影响;雷达更适合中远距离、全天候目标探测;激光雷达具有较高的近距离环境建模分辨率;惯导与卫星定位主要承担高精度航迹跟随;声学方案则更多应用于特殊水面—水下协同场景。因此,高端USV跟随系统普遍采用多传感器融合,通过不同感知手段的互补提升复杂海况下的环境理解能力。
与此同时,失联处置、卫星拒止环境导航、网络安全、功能安全、船级社认可以及不同船型快速适配能力,正在成为新的竞争壁垒。相比普通船舶自动驾驶,USV跟随系统需要面对动态目标、通信中断及复杂障碍物等不确定因素,对真实海况数据和长期实船测试提出更高要求。
商业化驱动:测绘、能源与海事安全加速落地
首先,海洋测绘仍是USV跟随系统较成熟的应用领域。测绘客户重点关注航迹重复精度、数据质量、续航能力、海况适应性以及多波束、侧扫声呐等任务载荷接口。其次,海上风电、油气工程等海洋能源场景需要无人艇执行测量、巡检及数据采集任务,降低传统有人船长期作业成本。
此外,海事巡逻、港口警戒和国防应用进一步扩大了自主跟随系统的价值边界。此类客户更加关注移动目标识别与跟踪、超视距通信、动态避碰、低时延控制、冗余通信链路及网络安全。救援、溢油处理和海上工程则需要无人艇与有人母船或其他无人艇维持稳定几何关系,使“动态目标跟随”从单一功能逐步转变为海上协同作业基础能力。
区域市场呈现差异化特征:北美在国防自主化、无人舰队及商用船舶改装方面较为活跃;欧洲在水文测量、海上能源和法规验证方面基础较强;亚洲则同时受到海洋工程、海上安全和本土无人艇制造产业发展的推动。中国已形成覆盖北斗高精度定位、组合导航、雷达、通信设备、无人艇平台、控制系统及任务载荷的较完整供应链,云洲智能、中海达等企业正在推动自主航迹控制、多源感知、目标跟踪和测绘无人艇的工程化应用。
竞争格局:从单艇自动化转向多艇协同
当前市场形成“独立自主系统供应商+专业无人艇平台厂商+国防无人系统企业”并存的竞争结构,产品能否跨船型部署,并在真实海况下长期稳定运行,是决定商业竞争力的重要因素。
Sea Machines以SM300系列为代表,强调船型无关的自主控制以及相对其他船艇的位置、航向和速度保持,并向多艇协同方向拓展;Exail将高精度惯性导航与DriX无人艇深度融合,其DriX H-8提供母船跟随模式,并支持超视距监管和多艇作业;MARTAC围绕MantaHelm、MantaSwarm及舰队级控制体系发展高速、多艇协同能力。
中国企业方面,云洲智能侧重自主控制、目标识别、海上警戒及多艇集群,中海达则依托高精度定位和测绘生态推进小型无人艇自主航迹控制。整体竞争已经从“能否自动航行”转向“能否稳定运行、规模部署和持续服务”。
监管升级:MASS规则推动系统进入可验证阶段
2026年,国际海事组织(IMO)对海上自主化监管迈出关键一步。随着自主船舶安全规则逐步建立,USV跟随系统未来不仅需要证明算法能够实现自主航行,还需要围绕风险评估、通信、远程操作、网络安全、安全冗余和异常工况处置建立可验证体系。这意味着行业竞争将从单纯技术演示进一步转向工程认证和全生命周期安全管理。
这一变化尤其有利于具备大量实船数据、标准化硬件接口、可复用算法平台及远程运维能力的企业。对于中小型USV厂商而言,单独承担高强度海试、软件迭代和安全认证成本的压力较大,未来与自主系统供应商、导航企业及通信平台建立生态合作可能成为重要路径。
发展趋势:从“跟随一艘船”迈向“管理一支舰队”
展望2026—2032年,USV跟随系统市场预计保持7.4%的年复合增长率,市场规模由2025年的5.80亿美元增长至2032年的9.82亿美元。未来增量主要来自海军情报监视侦察与海域警戒、港口及关键基础设施安全、海上风电与油气工程测绘、海洋环境持续监测以及有人母船带领多艘无人艇作业。
技术层面,视觉、雷达、激光雷达与惯导融合、边缘
人工智能、动态目标行为预测、卫星拒止导航、自主避碰及异构多艇协同将持续演进;供应链层面,导航芯片、惯性器件、计算平台和安全通信的自主可控能力重要性进一步提升。
按照主导感知与导航技术,市场包括视觉跟随系统、激光跟随系统、惯性导航跟随系统、声纳跟随系统、雷达跟随系统及其他;按照自主化系统架构,分为单艇自主和多艇自主;按照性能等级,分为基础导航级、工业/测绘级和高可靠/任务级;按照应用,则覆盖海洋环保、海上作战、海运物流、海上救援及其他应用。重点区域包括北美、欧洲、中国、日本、东南亚和印度。
主要企业包括洛克希德·马丁、BAE Systems、通用动力、雷神、Liquid Robotics、ARES Shipyard、Meteksan Defence、Hanwha Systems、泰雷兹、Naval Group、萨博、中海达、L3Harris Technologies、康斯伯格海事、Teledyne Marine、埃尔比特系统、拉斐尔、SeaRobotics、奎奈蒂克、EvoLogics、华测导航和云洲智能。
总体而言,USV跟随系统的下一阶段并非简单增加“自动跟随”功能,而是推动无人艇从单艇自动化向可认证、可组网、可持续无人运行的海上自主体系升级。谁能够在真实海况中形成规模化数据积累,并将感知、决策、控制、通信、安全和远程运维形成统一平台,谁就更有机会在未来的多艇协同和海上自主作业市场中建立长期竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏