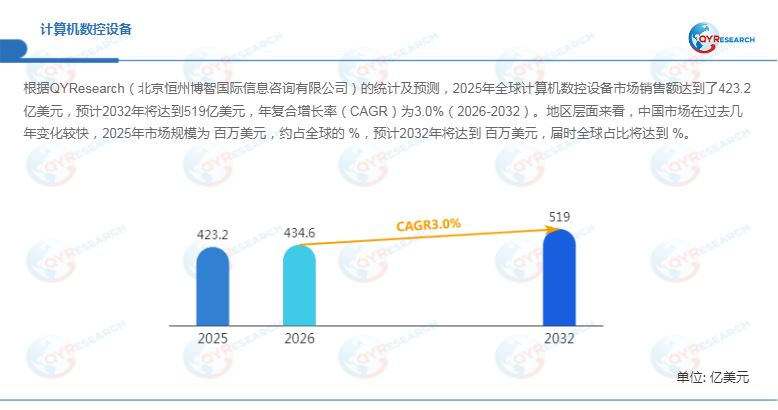
根据QYResearch的统计及预测,2025年全球计算机数控设备(CNC设备)市场销售额达到423.2亿美元,预计2032年将达到519亿美元,2026—2032年复合年增长率(CAGR)为3.0%。在全球制造业由规模扩张向效率、精度与柔性生产转型的背景下,CNC设备正成为企业推进自动化和智能制造的重要基础装备。尤其是在汽车、航空航天、3C电子、医疗器械及高端装备等领域,复杂零部件加工对多轴联动、高速高精度及稳定性的要求持续提升,传统机床面临效率、人工成本和加工一致性等多重压力,推动市场向**高端化、智能化和柔性化**方向升级。

地区层面来看,中国CNC设备市场近年来变化较快,2025年市场规模为百万元,约占全球%;预计2032年将达到百万元,届时全球占比达到%。同时,2025年以来美国关税政策及全球贸易环境变化增加了跨区域设备供应的不确定性,关税调整、核心零部件采购和产业链区域化布局,均可能影响CNC设备企业的成本、出口和全球竞争格局。
CNC设备:制造业精密加工的核心基础装备
CNC设备是通过计算机程序控制机械运动和加工过程的自动化制造装备,核心组成包括数控系统、驱动单元、执行机构以及检测与反馈装置。与传统手工操作机床相比,CNC设备具有加工精度高、重复性强、生产效率高及自动化程度高等优势,可广泛用于金属加工、模具制造、汽车、航空航天、电子和医疗器械等行业。
首先,CNC设备能够通过程序化控制降低人工操作差异,提高批量加工的一致性;其次,多轴联动和高速加工技术能够减少复杂零件的装夹次数,提升加工效率;此外,通过传感器、工业网络和软件系统连接,CNC设备正在从单机加工装备向智能制造单元演变。
当前,行业技术升级已经由传统“数控化”进一步进入“数智化”阶段。设备联网、加工状态监测、刀具寿命管理、故障预测、数字孪生及AI辅助编程等技术逐步进入实际生产场景,使CNC设备承担的角色从“执行加工程序”转向“参与生产决策与优化”。
市场驱动:智能制造与高端加工形成双重支撑
智能制造和工业4.0持续推进,是CNC设备市场的重要增长动力。制造企业一方面需要通过自动化设备应对劳动力成本上升和熟练技术人员短缺,另一方面也需要提高复杂零件加工精度,以满足新能源汽车、航空发动机、机器人及高端电子
产品等新兴产业需求。
2026年上半年,中国机械工业规模以上企业增加值同比增长6.4%,机械工业营业收入达到16.1万亿元,同比增长6.5%;其中智能设备制造业增加值增长16.7%。同期,机床工具行业在高端制造和智能制造需求带动下加速升级,利润同比增长89.2%。
国家统计局数据进一步显示,2026年5月数控金属切削机床产量同比增长16.7%,数控锻压设备产量增长13.7%,机床数控装置产量增长23.1%,表明从整机到数控核心部件的需求均呈现较强活跃度。
技术升级:五轴联动与智能数控成为竞争焦点
在高端制造领域,**五轴联动、高速高精度和智能数控系统**正成为CNC设备技术竞争的重要方向。航空航天复杂曲面零件、汽车动力系统、机器人精密减速机构以及半导体和光学零部件,对设备定位精度、重复定位精度、热稳定性和动态响应能力提出更高要求。
2026年4月举办的CCMT2026集中展示了中国机床产业的技术升级趋势。本届展会展览面积达到20.2万平方米,吸引2000余家展商,五轴联动机床达到441台,数字化、互联化和智能化成为核心主题。
但从行业竞争角度看,高端CNC设备并非简单增加AI算法即可实现升级。其真正技术难点在于机械结构、数控系统、伺服驱动、刀具、测量反馈和工业软件之间的协同。尤其在高速加工过程中,热变形、振动、刀具磨损和复杂轨迹误差均可能影响最终加工质量,因此AI和数字孪生的价值需要建立在高质量设备数据、准确工艺模型及稳定控制系统之上。
下游需求:汽车、航空航天与新能源推动结构升级
CNC设备下游需求正在呈现明显分化。汽车行业强调规模化、自动化和柔性生产,新能源汽车则进一步增加电机转子、电池结构件及轻量化零部件等加工需求;航空航天更加关注钛合金、高温合金及复杂曲面结构件的高精度加工,对五轴设备、高速主轴和高可靠数控系统需求突出。
2026年以来,全球航空制造业也呈现扩张趋势。近期航空产业供应链交易活跃,反映商用及国防航空器产量恢复对高精密零部件加工能力形成持续需求。
3C电子和医疗器械则更加重视小型化、精密化和柔性制造。随着产品迭代周期缩短,多品种、小批量生产比例提高,CNC设备需要具备快速换型、自动调参和加工程序快速调用能力。因此,未来市场将进一步由单纯追求设备加工能力转向“设备+软件+自动化产线”的综合解决方案。
市场挑战:核心部件、研发周期与贸易环境仍是约束
尽管市场前景较为稳定,但CNC设备仍面临较高技术壁垒和较长研发周期。高端产品涉及数控系统、伺服电机、精密丝杠、主轴、测量系统及工业软件等多个环节,任何一个核心部件的性能波动都可能影响整机精度和可靠性。
对于中小制造企业而言,高端CNC设备初始投入、工艺数字化改造和专业人才培养成本较高,设备购置并不意味着能够立即实现智能制造。真正实现设备联网和智能加工,还需要完善MES、ERP、工业互联网及生产数据体系。
此外,全球贸易环境变化也增加了跨境经营风险。美国关税政策调整可能影响设备出口价格及供应链布局,而关键零部件的区域化采购则要求企业进一步提高供应链韧性。未来具备核心技术自主化能力、全球服务体系和本地化交付能力的企业,有望获得更稳定的市场竞争优势。
市场格局:从单机竞争迈向智能制造生态
本报告研究全球与中国市场CNC设备的产能、产量、销量、销售额、价格及未来趋势,重点分析主要厂商产品特点、产品规格、价格、销量、销售收入及市场份额。历史数据覆盖2021—2025年,预测期为2026—2032年。
主要厂商包括:锐科精密、FANUC、Yamazaki Mazak、DMG MORI、Haas Automation、Trumpf、Makino、Hurco、Techno CNC Systems、Fives Group、Seimens AG、Dr. Johannes Heidenhain GmbH、Mitsubishi Electric、Bosh Rexroth AG、Roger Automation。
按照产品类型,市场主要包括铣床型、车床型、研磨装置型、焊接机型及其他类型;按照应用领域,主要覆盖工业、汽车、国防航空航天、电力和能源及其他应用;重点区域包括北美、欧洲、东南亚、日本、印度和中国。
中长期展望:CNC设备进入“高精度+智能化”竞争阶段
从2025年423.2亿美元增长至2032年519亿美元,全球CNC设备市场预计保持3.0%的稳健增长。相比单纯的市场规模扩张,未来行业更值得关注的是产品结构变化:基础型设备竞争将进一步趋向成本和交付效率,而高端市场则围绕五轴联动、高速高精度、智能数控和柔性生产展开。
从中国市场来看,2026年上半年机床工具行业利润同比增长89.2%,数控金属切削机床产量增长16.7%,说明高端制造需求正在向CNC设备端传导。
因此,下一阶段CNC设备的核心竞争力将不再局限于机床本体,而是向“精密机械+数控系统+工业软件+AI+自动化”的系统能力延伸。能够持续提高加工精度、缩短调试时间、降低单位加工成本,并实现设备联网和生产过程闭环优化的企业,将更有机会在全球制造业智能化升级中获得长期增长空间。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏