
经管之家App
让优质教育人人可得
立即打开



[color=rgba(0, 0, 0, 0.9)]航天第一轮发牌时,安徽不在桌上,只有一个087雷达生产基地和只启用了6年的603基地。安徽的航天家底是调迁来的,目前都归拢在中电科旗下:
38所(雷达,1965贵州都匀→1988合肥);
40所(接插件与继电器,1968陕西原440/1439/1442所1984→蚌埠)
41所(电子测量,1968陕西原1406所→1982蚌埠)
43所(混合集成电路,1968陕西原1443所→1982合肥)
16所(低温电子,1968原1416所→1985合肥)
8所(宇航光纤互联,1970甘肃→1982安徽)
[color=rgba(0, 0, 0, 0.9)]另加一个1979年成立的214所(归属兵器工业集团)。
[color=rgba(0, 0, 0, 0.9)]其中43所(混合集成电路)、16所(低温接收机)、8所(宇航光缆)、214所(宇航专用电路)为航天工程提供核心元器件配套。40所、41所提供连接器与测试仪器,是航天电子系统的底层支撑。38所和087基地提供雷达整机能力,与航天测控通信方向同源。
[color=rgba(0, 0, 0, 0.9)]安徽的航天遗产格局,本质上是“四机部三线电子元器件研究所群”迁皖后形成的电子配套能力,与四川的“批产与系统集成”、陕西的“动力与载荷”形成差异化定位。
[color=rgba(0, 0, 0, 0.9)]这也是安徽集成电路和电子产业的底层能力来源。
[color=rgba(0, 0, 0, 0.9)]除此以外,更底层的科研策源能力才是安徽最厚的家底:中科大(1958)+合肥综合性国家科学中心(2017)+深空探测实验室(2022)。
[color=rgba(0, 0, 0, 0.9)]中科大1958年创建于北京,1970年迁至合肥。它在力学、物理、材料、空间科学等航空航天基础学科领域积淀深厚,是合肥综合性国家科学中心和深空探测实验室得以落地的核心依托。
[color=rgba(0, 0, 0, 0.9)]合肥综合性国家科学中心于2017年1月获批建设,是继2016年2月上海张江之后获批的第二个综合性国家科学中心,由安徽省与中科院共建。
[color=rgba(0, 0, 0, 0.9)]其核心定位是依托合肥已有的同步辐射、全超导托卡马克(EAST)、稳态强磁场三大科学装置集群,在信息、能源、健康、环境四大科研领域,承担国家战略科技力量、推进基础研究布局、组织产业转化三大任务,由此衍生出量子通信、人造太阳、超高场磁共振等一批“沿途下蛋”的策源成果。
[color=rgba(0, 0, 0, 0.9)]深空探测实验室于2022年由国家航天局、安徽省和中国科学技术大学三方共建,落地合肥未来大学城核心区,探月工程总设计师、中国工程院院士吴伟仁任主任。围绕“国家级前沿任务牵引、科大解题、安徽做转化”的格局,它正在重塑安徽在深空探测这条主战线上的卡位:
深空探测实验室2023年1月正式并入合肥综合性国家科学中心体系,与中心在信息、能源、健康、环境四大领域的基础研究形成“上游策源—中游攻关—下游转化”的衔接。
实验室进一步支撑深空科学城建设。深空科学城涉及科研创新区、科学装置区、总装测试等8个功能区,汇聚航天器部组件加工、总装集成、性能测试、EMC试验、振动试验等功能分区。一期项目2025年11开工建设,整体预计2027年1月前交付。
中科大团队研发的纳米复合超黑材料,紫外-可见-近红外波段光吸收率高达99.6%,用于抑制卫星杂散光、提升空间环境探测能力,已连续5次成功应用于国产卫星。其综合性能优于美国宇航局纳米技术路线图相关指标,是中科大基础学科积淀直接转化为航天工程能力的一条典型路径。
[color=rgba(0, 0, 0, 0.9)]这些底层科研策源能力,尤其深空领域“实验室—工程化—商业化”的全链条骨架,让安徽在商业航天的“制造竞赛”之外,拥有了一条别人难以复制的赛道。
[color=rgba(0, 0, 0, 0.9)]我们前面在《[color=var(--weui-LINK)]太空算力 VS 卫星互联网:谁将成为商业航天的支柱产业?》一文梳理过太空开发的路径:近地轨道的商业化→月球经济圈→深空经济带。
[color=rgba(0, 0, 0, 0.9)]每一层,又都涉及三个环节:基础技术研发环节(高校/实验室/科研院所)→专项验证环节(zf机构/军方/国家实验室/拥有特种资质的承制单位)→商业转化环节(各类商业主体)。
[color=rgba(0, 0, 0, 0.9)]目前安徽的科研策源重点落在太空开发的第二步和第三步——深空探测实验室的任务定义权、中科大超黑材料的技术供给、深空科学城的工程化载体,都是围绕月球和深空布局的。有基础技术研发(中科大)、专项验证(深空探测实验室、天都系列)、商业转化(深空科学城总装测试区在建)的完整骨架,但商业转化环节的产业实体尚未成熟。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]当前商业航天其实指的主要就是低轨,马斯克以火星为愿景,但起步还是低轨。安徽在深空的科研策源能力,能否外溢到低轨呢?
[color=rgba(0, 0, 0, 0.9)]探月工程四期总设计师于登云院士在2026年航天日演讲中明确指出:探月工程积累的底层技术已成为“商业航天跨越式发展的核心资产”,技术迁移体现在深空运输、深空信息与全域数据服务、深空资源商业化等多个维度。
[color=rgba(0, 0, 0, 0.9)]但这里需要区分两个层面:院士说的“技术迁移”,指的是探月工程验证过的底层技术原理和工程经验,可以成为商业航天的“技术资产”——这是方向性的判断,不是“深空技术可以直接搬到低轨用”的结论。
[color=rgba(0, 0, 0, 0.9)]深空与低轨虽然共享激光通信、星上自主处理、精密测控、电源与推进等技术栈,但两类场景的约束条件完全不同:深空验证的是“在极端约束下能不能做到”,低轨商业航天需要的是“在成本约束下能不能批量做到”。两者之间隔着一道工程化适配和成本压缩的鸿沟。深空验证过的技术,往往是在“不计成本保可靠”的假设下设计的,直接搬到低轨,结果就是“用得起但装不起”。
[color=rgba(0, 0, 0, 0.9)]更关键的是,低轨不需要“等”深空。深空实验室的角色是任务牵头,采取的是与源头院所联合攻关的方式——它不自己包揽所有技术研发,而是把分散在全国各院所的技术能力组织起来,围绕国家深空探测任务需求进行集成验证。
[color=rgba(0, 0, 0, 0.9)]比如,针对星上自主处理,深空实验室已与具备国际优势的“东方慧眼”背后技术团队——武汉大学测绘遥感信息工程全国重点实验室——建立了协同攻关通道,双方明确在深空测控通信、对地观测与导航等领域开展联合攻关。
[color=rgba(0, 0, 0, 0.9)]低轨商业航天的技术演进有自己的工业迭代节奏——中科天塔的“太空智驾”方案计划2026年底或2027年初开展上天实测,兰州510所的霍尔电推进系统已实现“星座级批量点火”,这些技术是为低轨星座的批产需求设计的,与深空核电源、超远距离激光通信的技术路线完全不同。
[color=rgba(0, 0, 0, 0.9)]深空与低轨的真实关系,不是“溢出”,而是“并行反哺”。两者是两条并行推进的技术路线,各有各的攻关节奏。它们之间的交互发生在技术成熟后的交叉移植层面:
[color=rgba(0, 0, 0, 0.9)]低轨大规模批产中积累的低成本制造能力,可以反哺深空任务;深空验证过的极端环境可靠性设计方法,可以在低轨高端产品中移植。但这不是“深空技术自动降维到低轨”,而是需要主动建立工程化适配和成本压缩的转化接口。这个接口目前是缺失的,安徽需要补的是这个接口,而不是另外再建一个深空实验室。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]安徽低轨商业航天“场-箭-星-用”整体格局如下:
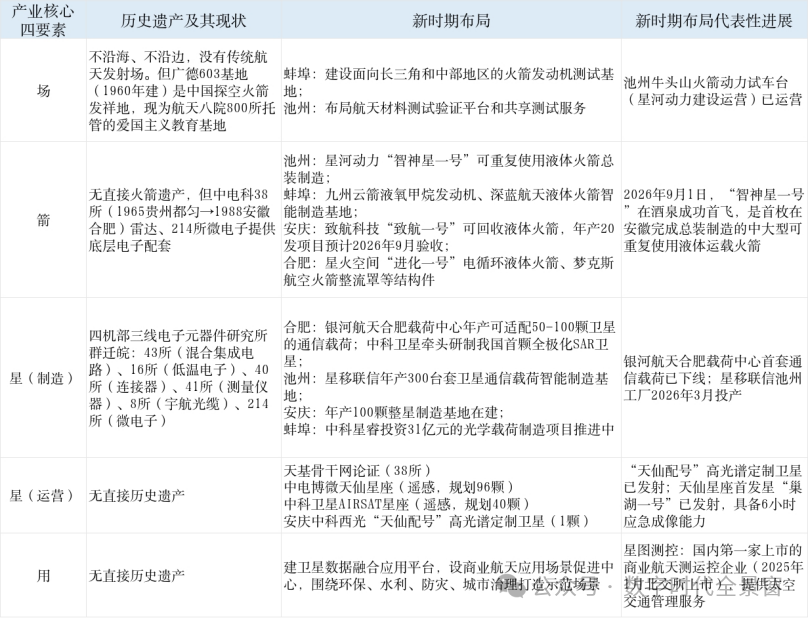
[color=rgba(0, 0, 0, 0.9)]从完整度看,每个环节都有,但每个环节都没有形成全国性的绝对优势。在“用”侧有实质资产——测运控环节的上市企业中科星图,但卫星数据应用、场景落地、终端生态上都没有形成规模;七个老牌研究所支撑的电子元器件配套是“隐形冠军”,火箭、卫星离不开但外界“看不见”。
[color=rgba(0, 0, 0, 0.9)]产业链协同的牵引力,一般源于三个方面:①星座,从需求侧牵引全链,典型如千帆星座;②发射场,从供给侧牵引制造聚集,典型如山东海阳东方航天港、海南商业航天发射场;③应用,若存在对卫星服务的强劲需求(如卫星互联网、卫星遥感),会反向拉动整条链。
[color=rgba(0, 0, 0, 0.9)]安徽当前本土星座规模小,地理条件不适合做“场”,要么通过切入全国供应链将优势环节转起来;要么在“用”端做文章——比如与本土优势产业新能源汽车结合。
[color=rgba(0, 0, 0, 0.9)]从政策面看,安徽《加快发展商业航天产业行动方案(2026—2028 年)》明确聚焦全行业痛点——火箭可回收复用、卫星批量化制造、载荷创新、星座建设运营等方向,还是比较务实的。一方面突出大型星座牵引作用,谋划布局“星云星座”,计划推动“天启星座”等各类星座建设运营,构建“安徽星座”体系;另一方面探索“车、星、机”一体化发展模式,加速天地一体终端产业化,实现从“造星”到“用星”的全链条贯通。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]这方面最典型的标杆是马斯克的特斯拉和SpaceX。两家表面上是两个独立公司,实质是同一套制造技术栈、同一批核心人才、不同应用场景的“准一体化”。
[color=rgba(0, 0, 0, 0.9)]表层是软硬件配套的复用,集中体现在电池、智驾算法、芯片联合三个方向:
[color=rgba(0, 0, 0, 0.9)]1. 电池复用(最彻底的领域)
[color=rgba(0, 0, 0, 0.9)]SpaceX星舰的储能供电电池组在架构上完全复用特斯拉成熟的动力电池包设计逻辑,省去为航天场景从头研发的时间与成本。特斯拉2026年一季度在得州超级工厂量产的全干法4680电池已衍生航天定制版,用于星舰箭载备用电源与发射场储能。
[color=rgba(0, 0, 0, 0.9)]安徽对照:新能源汽车动力锂电池供应商国轩高科与蓝箭航天联合研发可回收火箭航天级固态电池,为姿控/回收系统供电。但这个是为火箭重新设计电池,与SpaceX把汽车电池搬到火箭上根本不同。
[color=rgba(0, 0, 0, 0.9)]2. 智驾算法复用(业内解读)
[color=rgba(0, 0, 0, 0.9)]特斯拉FSD的纯视觉感知算法框架,据业内解读已完成改造,可能用于星舰着陆阶段的自主避障、星链卫星对地成像的自动标注等场景——大幅降低航天AI算法的重复开发成本。同一套感知框架两边训练,但训练数据完全不同(街道vs.太空/对地),属于算法骨架共用、任务数据分离的复用。
[color=rgba(0, 0, 0, 0.9)]3. 芯片联合(愿景最大、落地最慢)
[color=rgba(0, 0, 0, 0.9)]SpaceX+特斯拉联合开发Terafab芯片,兼顾自动驾驶高算力与卫星低功耗。同款芯片跨两个场景,研究设施已于2026年4月动工,但量产和性能指标没有公开。
[color=rgba(0, 0, 0, 0.9)]安徽对照:星思半导体 CS7620多模卫星基带芯片已通过头部车企认证。但不同于TeraFab的“车规+星载”双栖芯片,这家走的是先用上车规、再尝试航天化的渐进路线。
[color=rgba(0, 0, 0, 0.9)]这些软硬件配套复用只是表象,最根本的是特斯拉和SpaceX在制造体系上的统一技术栈。两家的一体化协同着重体现在三个层面:
[color=rgba(0, 0, 0, 0.9)]1.人才与组织的深度重叠。
[color=rgba(0, 0, 0, 0.9)]斯拉与SpaceX在关键领域“已如同一个实体般运作”。例如,Charlie Kuehmann十多年来一直领导两家公司的材料工程部门;Terafab芯片项目的核心负责人John Federspiel同时兼任SpaceX星链产品工程高级总监。
[color=rgba(0, 0, 0, 0.9)]多位高管在两家公司身兼数职,人才不再只是在有需要时互相抽调,而是搭建跨企业的联合项目,实现资源协同运营。
[color=rgba(0, 0, 0, 0.9)]2.产线与制造体系的复用
[color=rgba(0, 0, 0, 0.9)]TeraFab是这一逻辑的极致体现:把特斯拉在设计定制AI硬件与大规模制造设施方面的经验,与SpaceX在开发复杂硬件系统方面的专业知识合并到同一座工厂里。
[color=rgba(0, 0, 0, 0.9)]这种产线复用在SpaceX星链工厂已有先例——用汽车工业的节拍化、流水线思维改造航天制造。星链单星产能已实现日产数颗的节拍,本质是把汽车工厂的产能曲线搬到了卫星产线。
[color=rgba(0, 0, 0, 0.9)]3.技术栈的共享
[color=rgba(0, 0, 0, 0.9)]两家公司在芯片、材料、AI算法等底层技术上共享同一套技术底座。特斯拉提供定制AI硬件设计经验,SpaceX提供复杂硬件系统开发经验,芯片工厂服务的对象既包括特斯拉的自动驾驶和人形机器人,也包括SpaceX的星链和数据中心——共享的不是某一颗芯片或某一种合金,而是一整套从材料、工艺、算法到产线的技术栈。
[color=rgba(0, 0, 0, 0.9)]这里就产生一个问题:为什么深空与低轨技术难以复用,而SpaceX与特斯拉却能深度融合呢?
[color=rgba(0, 0, 0, 0.9)]SpaceX与特斯拉的融合,是同一套工业操作系统在不同硬件平台上的横向部署——共享的是“如何高效制造”的工业能力,而非“制造什么”的具体技术。而深空与低轨的隔阂,则是两套工程哲学在不同任务约束下的纵向分野,或者说一个处于工程验证阶段(深空),一个处于商业验证阶段(低轨)。
[color=rgba(0, 0, 0, 0.9)]SpaceX与特斯拉可以通过组织协同和商业逻辑实现“准一体化”,深空和低轨则必须经过严苛的降维适配才能实现有限的技术迁移。
[color=rgba(0, 0, 0, 0.9)]这个判断可以进一步延伸:为专项任务而生的各院所,与商业航天之间,也是同样的纵向分野。院所的逻辑是“任务制”——不计成本保可靠性;商业航天的逻辑是“产品制”——在成本约束下批量做到。两者的技术同源,但工程哲学不同。把院所的专项成果直接搬到商业航天,和把深空技术直接搬到低轨,是同一个问题——都需要经过工程化适配和成本压缩,才能从“任务成功”变成“商业可行”。
[color=rgba(0, 0, 0, 0.9)]总而言之:
[color=rgba(0, 0, 0, 0.9)]Tesla/SpaceX范式给安徽“车、星、机”一体化的最大启示,不在个别技术的跨领域复用,而在于如何用组织化的方式,把两个独立产业的技术能力和市场需求绑在一起——特斯拉和SpaceX能实现“准一体化”,靠的是同一实控人下的跨公司人才流动、联合项目运营和底层技术共享。企业可能没这个条件,但在省级规划上可以借鉴这个组织逻辑。
[color=rgba(0, 0, 0, 0.9)]事实上,国内对制造业能力跨产业复用的理解存在非常大的认知壁垒和战略真空!([color=var(--weui-LINK)]汽车工业第四代生产范式,为什么没有率先出现在中国?(1))长期停留在技术层面的“跨界应用”——比如航天材料用到汽车上、汽车产线用来造卫星。
[color=rgba(0, 0, 0, 0.9)]特斯拉-SpaceX真正的革命性在于:它不是在“用”另一个行业的技术,而是在“共享”同一套生产范式。这套范式的底层逻辑是“软件定义制造”——当工厂的流程、产品和设备都被软件系统统一调度时,火箭和汽车的制造在底层就是同一件事。
[color=rgba(0, 0, 0, 0.9)]这是特斯拉-SpaceX范式中最具颠覆性的部分。但从当前看,安徽的“车、星、机”一体化更侧重从应用端场景协同入手,目标是用汽车需求拉动卫星终端。
[color=rgba(0, 0, 0, 0.9)]其主要落地场景:
卫星直连汽车,突破自动驾驶信号盲区。2026年4月,合肥若森智能在第四届中国(安徽)科交会上发布了首款NTN(非地面网络)卫星车联网终端。
核心域控制器融合,实现“卫星+智驾”一体化。2026年6月,位于合肥的安徽域驰智能科技有限公司宣布,其全新车载中央预控制器与卫星通信域控制器已完成关键技术攻关,产品预计2027年初量产上市。
构建“车-路-云-网-图”一体化时空底座。安庆大有时空自主研发的“智能时空操作系统”,整合了高低轨卫星通信、导航增强及高分辨率遥感数据,搭建了“车-路-云-网-图”一体化协同平台。该系统能将卫星通信时延缩至毫秒级,导航精度提至厘米级,并实时更新高精地图。
低空经济与“车机人协同”,复用汽车供应链。目前,安徽的“车机人协同计划”已经启动,由国际先进技术应用推进中心(合肥)牵头,目标是将合肥新能源汽车产业的强大供应链延伸至低空经济和智能机器人领域,覆盖160家核心供应链厂商。
[color=rgba(0, 0, 0, 0.9)]从前面的分析看,安徽的三张牌——电子配套、深空定义、车星机一体化——都不太好打。但相比而言,电子配套偏底层能力,天花板有限;深空和车星机一体化更具差异化,体系相对完善、场景牵引力强。
[color=rgba(0, 0, 0, 0.9)]“电子配套”——保底牌,但不该是主攻方向
[color=rgba(0, 0, 0, 0.9)]七个所是安徽航天产业最搬不走的底层能力。但这些能力提供的是航天工程的通用元器件,市场半径是全国性的,不依赖安徽本地是否有整箭整星总装。它的价值在于“托底”,不在于“牵引”——安徽可以靠它保证在航天供应链中不被边缘化,但不容易靠它形成产业集聚效应。
[color=rgba(0, 0, 0, 0.9)]“深空定义”——深耕深空/探月,同时探索与低轨产业的传导机制
[color=rgba(0, 0, 0, 0.9)]利用深空探测实验室和合肥综合性国家科学中心的独特优势,将科研策源能力转化为产业定义权。安徽的目标不是成为“造星造箭”的规模大省,而是成为深空探测任务的定义者、前沿技术标准的输出者、以及从深空到低轨技术溢出的“中转站”。
[color=rgba(0, 0, 0, 0.9)]但需要清醒认识到:深空与低轨是两条并行的技术路线,各有各的攻关节奏,从深空到低轨不是“自动溢出”,而是需要主动建立工程化适配和成本压缩的转化接口。这个接口目前是缺失的,安徽需要补的是这个接口。
[color=rgba(0, 0, 0, 0.9)]“车星机一体化”——做航天应用的“场景定义者”
[color=rgba(0, 0, 0, 0.9)]利用新能源汽车和低空经济的产业优势,为商业航天创造第一个规模化的商业应用场景。安徽的目标不是做卫星互联网的运营商,而是做卫星终端和核心部件的场景定义者和规模化供应商。
[color=rgba(0, 0, 0, 0.9)]这张牌的牵引力最直接、最可能在短期内产生可见的产业回报——域驰智能的车载卫星通信域控制器计划2027年初量产、若森智能的NTN卫星车联网终端已发布,都是实打实的产品落地,而非概念规划。
[color=rgba(0, 0, 0, 0.9)]但“场景定义者”只是第一层。如果安徽能够从跨领域“组织逻辑”上做文章,推动整车厂与卫星制造企业建立联合产线标准、共享柔性制造能力、打通供应链的“工业操作系统”层,就有可能在国内产业升级、第四代工业生产范式上成为策源地——从“场景定义者”升级为“生产范式定义者”。这个战略真空,恰恰是安徽可以率先填补的。
[color=rgba(0, 0, 0, 0.9)]总的来说,三张牌缺一不可:电子配套是“底盘”,保证安徽在航天供应链中不可替代;深空定义是“高度”,决定安徽在技术标准上的话语权;车星机一体化是“出口”,把前两张牌的能力转化为可规模化的商业回报。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。

 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






