全球PES折叠滤芯市场需求调研及投资前景分析报告2026-2032版
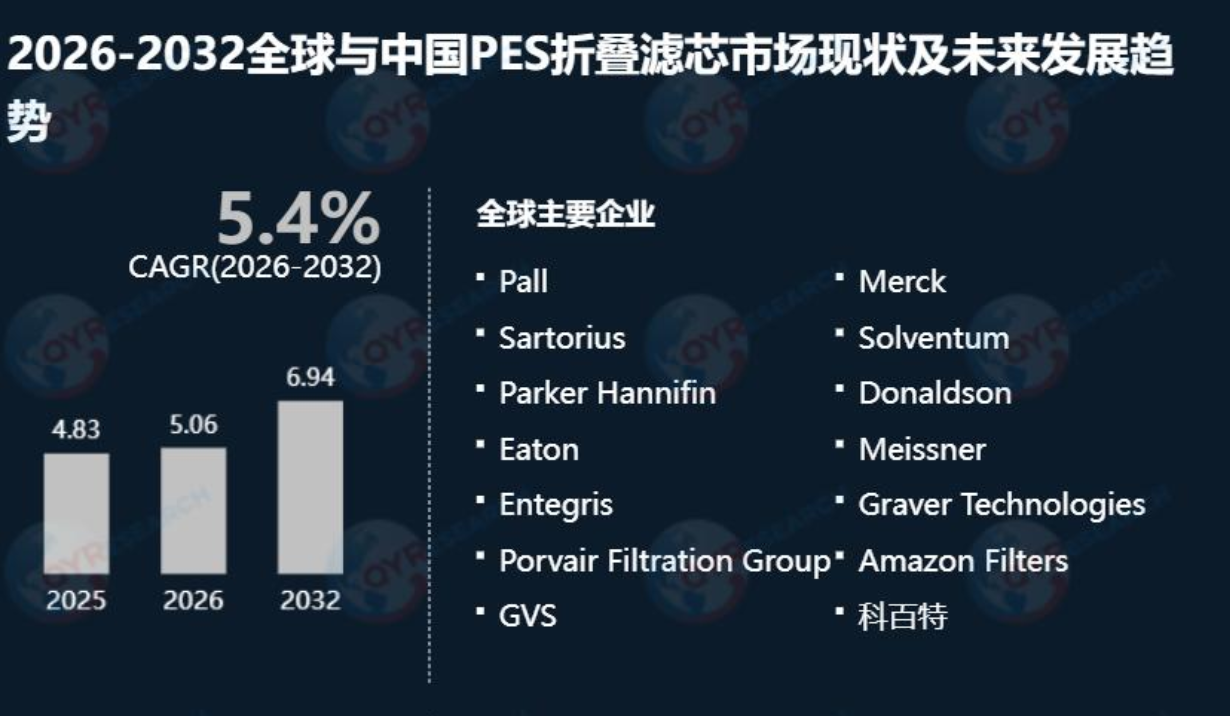
2025年全球PES折叠滤芯市场规模达4.83亿美元,预计2032年将增长至6.94亿美元,年复合增长率5.4%。作为终端除菌的关键组件,它在生物制药、半导体和食品饮料等高洁净领域具有不可替代性。高端市场由国际巨头主导,中国企业正加速追赶,尤其是在制药与半导体领域的国产替代进程中。
》
本报告涵盖:全球及中国PES折叠滤芯市场收入与销量规模(2021-2032)、单层膜/双层膜产品类型细分走势、0.1μm/0.22μm/0.45μm/0.65μm等过滤精度分类、除菌级/澄清级等级分析、生物制药/食品饮料/电子/精细化工/水处理等终端应用需求测算、北美/欧洲/中国区域竞争格局、行业Top厂商(含Pall、Merck、Sartorius、Solventum、Parker Hannifin、Donaldson、Eaton、Entegris、科百特、杭州大立、迈博瑞等)
产品矩阵、收入份额与最新动态、低蛋白吸附与高通量膜材技术演进趋势及行业驱动因素与挑战。
在全球生物制药无菌过滤对除菌级滤芯需求持续增长、半导体超纯水和电子化学品对高洁净过滤要求不断提升、以及食品饮料行业对微生物稳定性和终端除菌过滤的重视程度日益提高的多重驱动下,PES折叠滤芯正从传统微孔过滤介质升级为高价值液体处理工艺中保障产品无菌性和洁净度的关键控制组件。根据QYR(恒州博智)最新调研数据显示,2025年全球PES折叠滤芯市场销售额达到了4.83亿美元,预计至2032年将增长至6.94亿美元,2026年至2032年间年复合增长率(CAGR)为5.4%。该赛道在过滤分离设备细分领域中展现出稳健的增长动能,2025年全球销量约460万件,全球均价约105美元/件,行业毛利率约35%至50%,高端制药级和电子级产品由Pall、Merck、Sartorius等国际巨头主导,中国本土企业在国产替代进程中正加速追赶。
产品定义与行业价值
PES折叠滤芯是以聚醚砜(PES)微孔滤膜为核心过滤介质,配合支撑导流层和外壳骨架,经特殊打褶工艺制成的高精度滤芯。它属于绝对过滤精度的终端除菌级滤芯,因其亲水性、高孔隙率和极佳的除菌能力,被广泛应用于对洁净度要求极高的行业。相比PP滤芯,PES滤芯在低蛋白吸附、低溶出、高通量和除菌过滤方面优势更明显,因此更适合高价值液体和对洁净度要求高的场景。
PES折叠滤芯的核心价值在于其作为“终端除菌级”过滤介质,在生物制药的除菌过滤、半导体超纯水的终端处理、食品饮料的微生物稳定和电子化学品的颗粒控制中具有不可替代的功能定位。PES膜的孔径分布、通量、截留效率、蛋白吸附和溶出物水平是决定产品性能的核心变量,直接影响下游客户的工艺稳定性和产品合格率。
产业链分析
PES折叠滤芯产业链上游主要包括PES膜材料、PES树脂、聚丙烯支撑层和导流层、中心杆、外壳、端盖、硅胶/EPDM/FKM密封圈以及焊接和检测耗材。PES膜决定孔径分布、通量、截留效率、蛋白吸附和溶出物水平,是产品性能核心;PP结构件影响机械强度、耐压、热稳定性和洁净度;密封材料决定与药液、饮料、化学品或超纯水体系的兼容性。中游为PES折叠滤芯制造商,负责膜材选择、打褶工艺控制、端盖密封焊接、完整性测试及洁净包装。下游终端客户覆盖生物制药企业、半导体晶圆厂、食品饮料生产企业、精细化工工厂及水处理系统运营商等。
竞争格局
全球PES折叠滤芯市场呈现出国际过滤巨头主导高端制药级和电子级市场、中国本土企业在工业级和中端市场加速追赶的竞争格局。主要厂商包括Pall(Danaher)、Merck Millipore、Sartorius、Solventum(原3M医疗)、Parker Hannifin、Donaldson、Eaton、Meissner、Entegris、Graver Technologies、Porvair Filtration Group、Amazon Filters、GVS,以及中国本土企业科百特、杭州大立过滤设备、迈博瑞等。
Pall是全球除菌过滤领域的绝对领导者,在生物制药无菌过滤和半导体超纯水过滤方面拥有深厚的技术积累和全球化的客户网络。Merck Millipore在生命科学和制药过滤领域具有全面的产品线和强大的品牌影响力。Sartorius在生物制药工艺过滤和一次性系统方面具有领先的技术实力。Entegris在半导体超纯水过滤和电子化学品净化方面具有专业的市场定位。科百特是中国PES折叠滤芯领域的龙头企业,在生物制药和电子过滤的国产替代进程中占有重要的市场地位。杭州大立和迈博瑞在工业过滤和区域市场中持续发展。高端PES膜材、孔径一致性、完整性测试、洁净制造和法规验证是区分头部企业与跟随者的核心能力。
区域市场格局
从区域分布来看,北美市场受益于全球领先的生物制药产业和半导体制造业,在全球PES折叠滤芯市场中占据重要份额。欧洲市场在生物制药和食品饮料过滤方面保持稳定需求。中国是全球增长较快的区域市场之一,受益于国内生物制药产业的快速发展、半导体超纯水过滤需求的增长以及本土过滤企业在制药级和电子级产品中的国产替代进程。预计2026至2032年间,亚太地区将继续保持全球重要的市场地位,中国在全球市场中的占比将持续提升。
产品与技术趋势
按产品类型划分,单层膜和双层膜为两大类别。单层膜PES滤芯适用于常规除菌过滤场景,是当前市场占比最大的产品类型。双层膜滤芯通过两层不同孔径的膜材组合实现更高的颗粒截留效率和更长的使用寿命,在生物制药高价值料液过滤和半导体超纯水终端过滤中的渗透率正在提升。
按过滤精度划分,0.22μm/0.2μm是当前市场占比最大的精度等级,是制药行业终端除菌过滤的标准规格。0.1μm在病毒清除和更细颗粒控制中应用增长较快。0.45μm在澄清过滤和部分食品饮料应用中保持稳定需求。
按产品等级划分,除菌级和澄清级为两大类别。除菌级PES滤芯是当前市场价值最高的品类,需通过完整性测试并满足制药和半导体行业严格的法规验证要求,其毛利率显著高于澄清级产品。
从技术发展趋势来看,PES折叠滤芯市场正向着高通量、低析出、低吸附、可完整性测试、一次性系统适配和国产替代方向发展。PES膜材的孔径一致性控制和亲水改性技术持续优化,推动滤芯在通量和截留效率之间实现更优平衡。制药级产品对低蛋白吸附和低溶出物的要求持续提升,以适配高价值生物药(单抗、疫苗、细胞治疗)的生产工艺。普通工业级产品竞争会趋于价格化,而制药级、电子级和高纯液体过滤产品仍具备较好的利润空间。半导体和电子化学品应用对PES滤芯的超纯水兼容性和颗粒析出控制提出了更高要求。
下游应用与需求
按应用领域划分,生物制药、食品饮料、电子、精细化工、水处理及其他为六大核心终端市场。生物制药是当前最大的应用领域,除菌过滤在单抗、疫苗、细胞治疗和生物类似药的生产中是不可替代的工艺步骤。电子领域(半导体超纯水和电子化学品过滤)是增长最快的应用方向之一,受益于全球晶圆厂扩产和电子化学品纯度要求的持续提升。食品饮料在终端除菌和微生物稳定控制中保持稳定需求。
行业驱动因素与挑战
从增长驱动来看,生物制药无菌过滤对除菌级滤芯的需求增长是行业最核心的驱动力,全球生物药市场的持续扩张直接拉动了PES除菌滤芯的配套需求。半导体超纯水和电子化学品对高洁净过滤要求不断提升,PES滤芯在终端过滤中的应用场景持续扩展。食品饮料行业对微生物稳定性和终端除菌过滤的重视程度日益提高,为PES滤芯创造了稳定的增量空间。相比PP滤芯,PES滤芯在低蛋白吸附、低溶出、高通量和除菌过滤方面的优势使其在高价值液体和洁净场景中的渗透率持续提升。
挑战在于:高端PES膜材、孔径一致性、完整性测试、洁净制造和法规验证门槛较高,制药和半导体客户导入周期较长。PES膜材的核心生产技术仍由少数国际供应商掌握,中国本土企业在高端膜材自主化方面仍有提升空间。制药级产品的法规验证和客户信任建立需要长期积累。
未来市场展望
展望2026至2032年,全球PES折叠滤芯市场有望保持5.4%的复合增速稳步扩张。除菌级PES滤芯和双层膜产品将是增速最快的细分品类,受益于生物制药高价值料液过滤的持续需求。生物制药仍将是最大的应用领域,半导体和电子化学品过滤将贡献重要的增量需求。中国将继续保持全球增长较快的区域市场地位。具备PES膜材自主生产能力、制药级洁净制造体系和客户法规验证积累的企业在行业竞争中保持核心竞争优势。
分析师观点
QYR(恒州博智)行业分析师指出,PES折叠滤芯市场的增长本质上是高价值液体处理工艺对“绝对除菌级过滤”刚性需求的持续释放。在生物制药中,终端除菌过滤是确保产品无菌性的最后一道关卡,其失效直接导致整批产品报废;在半导体超纯水系统中,PES滤芯的颗粒和金属离子析出控制直接影响晶圆良率。这种“失效成本远高于滤芯本身价值”的特征使制药级和电子级PES滤芯具有较强的客户粘性和价格韧性。当前全球高端市场由Pall、Merck、Sartorius等国际过滤巨头主导,其优势不仅体现在膜材技术上,更体现在与制药客户长期形成的法规验证合作和品牌信任上。中国本土企业(以科百特为代表)在制药级和电子级PES滤芯的国产替代中正在加速追赶,但高端膜材自主化和制药级法规验证体系的完善仍需要持续的时间投入。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





