全球背包艇市场规模现状与未来发展趋势分析报告2026-2032版
背包艇全球市场总体规模
背包艇是以放气折叠、背包携带及水陆混合出行为核心设计目标的轻量化充气艇,通常采用热合或高频焊接的TPU涂层尼龙及其他增强气密织物,并配置充气座椅、充气系统和维修组件。较高配置产品可进一步采用自排水艇底、固定式或可拆卸防溅甲板、腿部固定系统及艇体内部防水储物结构。现有产品涵盖面向徒步横渡和偏远水域进入的超轻单人艇,以及双人、白水、钓鱼、狩猎和专业快速部署等
产品形态。
根据中智信投研究网初步调研,2025年全球背包艇市场规模约为1.48亿美元,2026年预计达到约1.59亿美元,到2032年将达到约2.47亿美元,2026—2032年期间复合增长率约为7.6%。上述规模主要覆盖以品牌形式销售并承担完整产品责任的背包艇成品,包括面向个人户外休闲、商业户外运营、政府与公共安全以及其他机构用途的开放式、防溅甲板式及其他专业型Packraft产品。
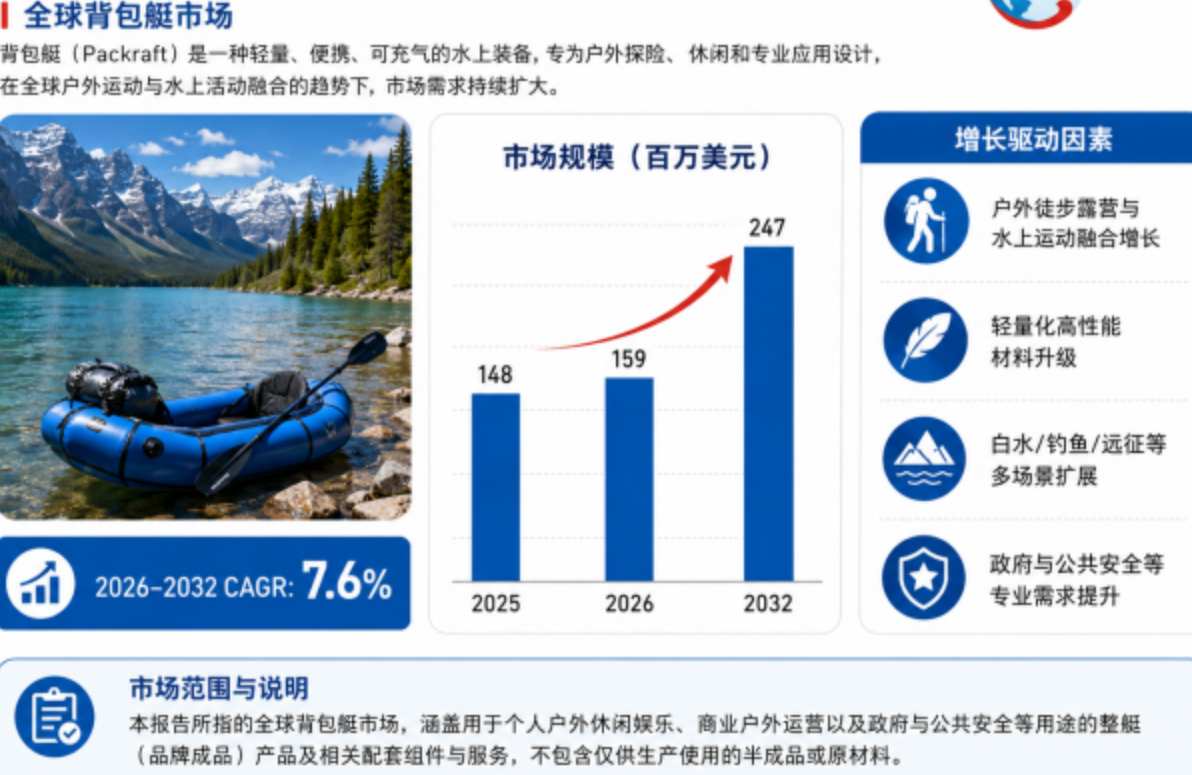
需求端的核心推动力来自徒步、露营、钓鱼、自行车旅行与桨板运动之间的多运动融合。美国Outdoor Industry Association发布的2025 Outdoor Participation Trends Report显示,徒步、露营和钓鱼等入口型户外活动均新增超过200万名参与者,同时高频“核心户外参与者”增加约500万人,这类活动恰好构成Packraft最重要的潜在使用场景。Packraft能够装入背包、与徒步或自行车路线结合并进入传统皮划艇难以运输到达的偏远水域,使其在轻量化探险、山地湖泊、河流横渡和偏远钓鱼等场景中具备明显差异化价值。
供给端正由“更轻”向轻量化与耐久
、操控、安全的综合平衡升级。Decathlon PR100整套重量约2公斤,并采用420D双层TPU覆膜聚酰胺增强艇底;NRS最新产品则采用双面TPU涂层尼龙、RF高频焊接接缝、内部防水储物和专业腿部固定结构;Alpacka在不同产品中提供Open、自排水及内部Cargo Fly储物配置。
整体来看,背包艇仍处于小众户外装备向专业化、多用途轻型水上装备扩张的阶段。未来市场增量将主要来自徒步+划行、Bikepacking+Bikerafting等混合运动普及,高性能白水艇升级,偏远水域钓鱼和狩猎需求,以及公共安全、洪水应急和快速部署等专业市场。Uncharted Supply的Rapid Raft最初即针对军事快速部署需求开发,目前同时覆盖背包旅行、钓鱼、狩猎、应急和Flood Kit场景,反映出非传统休闲应用正在扩大Packraft的需求边界。
全球背包艇竞争格局与头部厂商
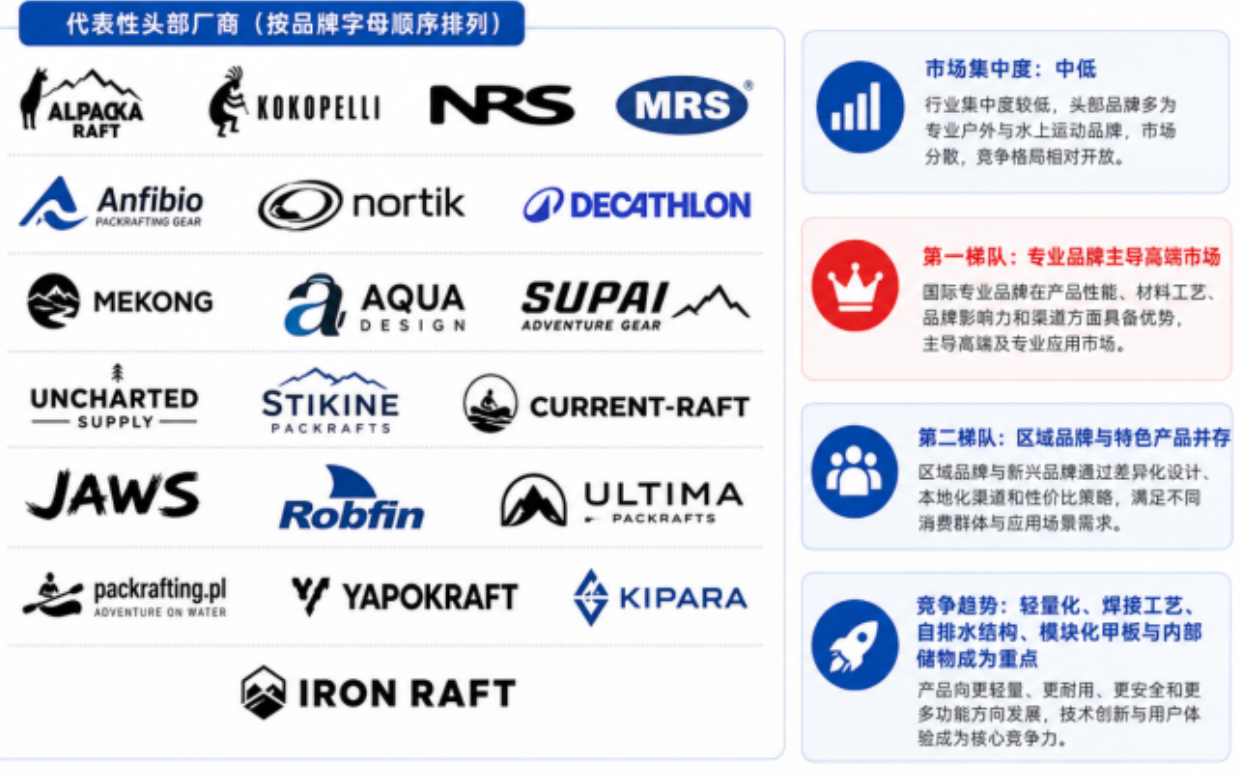
第一梯队主要包括Alpacka Raft、Kokopelli Outdoor、NRS、MRS PackRaft以及Anfibio Packrafting。Alpacka形成平水、轻度白水、高等级白水和狩猎产品矩阵,并在美国科罗拉多进行手工制造;Kokopelli覆盖轻量探险、白水、喷溅甲板和自排水产品,并围绕徒步、骑行、露营、钓鱼等多运动场景建立品牌体系;NRS依托其成熟的充气艇业务进入Packraft市场,目前产品覆盖白水、全水域、平静水域、钓鱼以及狩猎/Bikerafting;MRS重点布局白水、自排水、单双人和内部储物等高性能产品;Anfibio则以超轻、紧凑和多用途产品组合在欧洲市场形成较强辨识度。
第二梯队及区域专业品牌主要包括Out-Trade旗下nortik TrekRaft、Decathlon ITIWIT、MEKONG、Supai Adventure Gear、Stikine Packrafts、Current-Raft、JAWS、Robfin、Ultima Packrafts、Packrafting.pl、Yapokraft、Kipara、Iron Raft、Blue Duck Rafts等。nortik强调约3公斤级的徒步和自行车混合出行能力,并提供开放式及带甲板版本;MEKONG则形成开放式、固定甲板、自排水、可转换及双人产品组合,并在法国进行设计制造;Decathlon通过约2公斤的入门型TPU Packraft降低大众消费者进入门槛。
另一类竞争者是制造能力驱动型亚洲供应商。中国企业正在从普通充气艇和SUP生产能力向Packraft延伸。福建All Fun已经形成210D/420D TPU艇体、固定或可拆卸防溅甲板、白水、钓鱼、狩猎及Bikerafting产品,并提供定制服务;Fujian Onesun则具备充气艇、皮划艇及Packraft制造能力,并通过自动化压合、生产管理和质量控制体系加强规模供应能力。
未来竞争将从基础的“轻量+可折叠”进一步转向重量与耐用性平衡、艇体水动力设计、自排水效率、防溅甲板模块化、腿部固定和白水操控、内部防水储物、焊缝寿命以及快速充放气能力。中高端品牌将在设计、专业运动社区和品牌溢价方面保持优势,而中国等制造基地则可能通过材料加工、自动化设备、ODM开发和成本控制向中端及品牌市场进一步渗透。
背包艇产品分类与应用结构
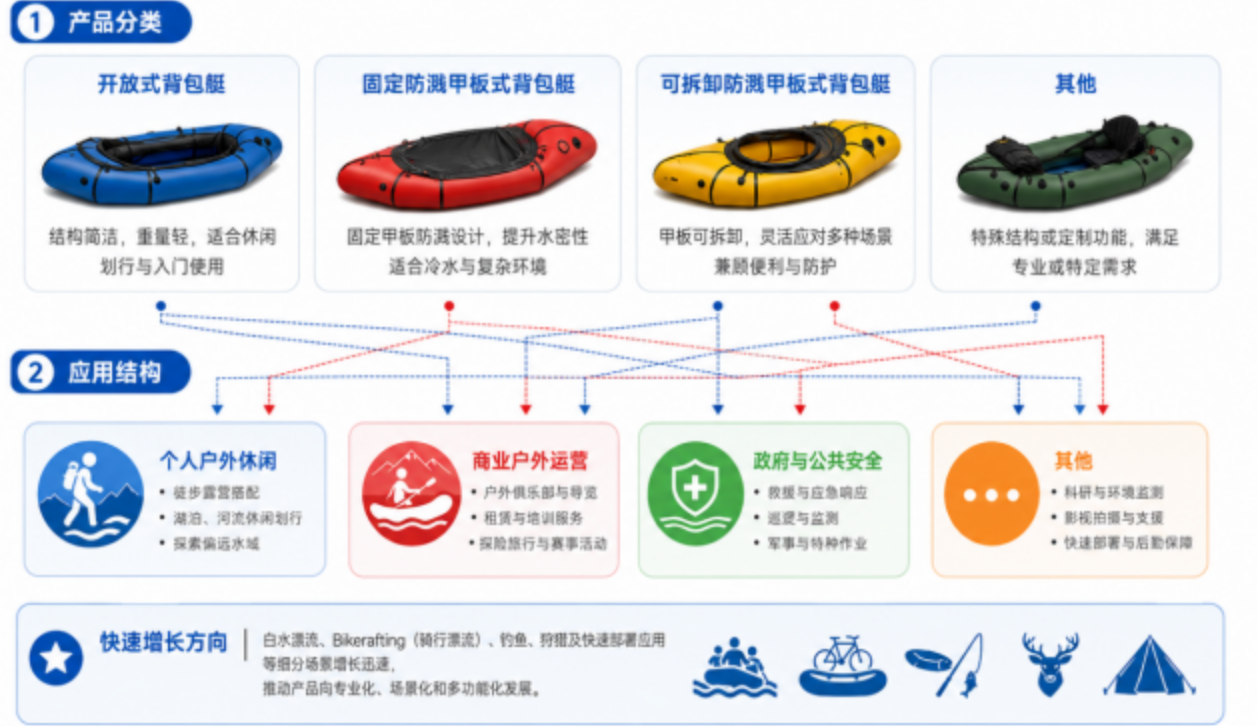
开放式背包艇结构最简单,通常取消完整防溅甲板和裙边系统,从而降低重量、折叠体积和操作复杂度,更适合平静湖泊、缓流河道、徒步横渡、Bikepacking及温暖环境下的轻量化旅行。Alpacka Caribou提供Open配置,nortik TrekRaft开放式产品重量约2.7公斤,而MEKONG同样设置开放式超轻单人产品,体现出该类型在轻量徒步场景中的基础地位。
固定防溅甲板式背包艇通过固定甲板和喷溅裙减少白水、低温水域及浪涌环境下艇内进水,更强调保温、防水和白水操控。该类型通常与腿部固定带、脚撑、强化艇底及更高等级的操控系统结合,产品重量和售价相对较高,主要面向进阶白水、寒冷河流和专业探险用户。Kokopelli Nirvana Spraydeck及MEKONG多款单人甲板产品均体现了这一产品方向。
可拆卸防溅甲板式背包艇兼顾开放式的便利性和封闭式甲板的环境适应能力,是产品模块化的重要发展方向。用户可根据平水、白水、温度和旅行路线改变艇体配置。MEKONG Pablo Pro可在甲板式、自排水及开放式之间快速转换,中国制造企业All Fun也已推出带可拆卸Spray Skirt及TIZIP结构的TPU Packraft。
其他产品主要包括专用自排水艇、双人艇、超轻极简艇、钓鱼及狩猎艇、BikeRaft、专业快速部署艇等。自排水产品通过艇底排水孔改善白水环境持续进水问题,MRS Viking EVO采用集中式排水结构,NRS Neutron则使用自排水艇底及专业白水装备系统。
从应用结构看,个人户外休闲构成市场最基础的需求,包括徒步探险、露营、湖泊与河流划行、Bikepacking、钓鱼、狩猎及白水运动。行业的产品线正在明显按具体活动细分:NRS提供专门钓鱼和狩猎/Bikerafting型号,Kokopelli则将Fishing、Bikepacking、Backpacking和Whitewater作为明确使用场景。
商业户外运营主要包括户外旅游公司、Packraft体验运营商、培训机构、租赁业务、向导及探险活动运营。该应用更加关注产品耐久性、尺寸通用性、维修便利性和安全装备标准,专业级NRS、Alpacka及欧洲品牌较容易进入这一市场。
政府与公共安全属于规模较小但专业要求较高的应用方向,包括洪水应急、快速水域横渡、救援准备以及部分军事和公共安全用途。Rapid Raft最初源自军事快速部署需求,并被进一步用于Emergency和Flood Kit,说明超轻、快速充气和极小收纳体积能够形成传统救援艇之外的补充应用。
增长较快的产品方向预计集中于可转换甲板、自排水白水艇、超轻高强度艇体以及专业快速部署产品,应用端则以高频个人户外玩家、商业专业运营和应急用途的增长潜力更为突出。
背包艇产业链
背包艇产业链上游主要包括TPU膜及TPU涂层尼龙、70D/210D/420D/840D等不同强度尼龙基布、气密涂层与复合材料、TIZIP等防水气密拉链、充气阀、织带、D环、搭扣、腿带、座椅与靠背材料、充气袋以及维修胶和补片。材料体系直接决定艇体重量、耐磨性、抗撕裂性、气密性和折叠体积,是产品性能和成本差异最显著的环节之一。Alpacka采用TPU涂层210D艇体与840D尼龙艇底;NRS则采用双面TPU涂层尼龙并在部分白水产品上使用210D艇体和840D艇底。
核心生产设备和基础技术主要涉及织物涂层及复合设备、数字化裁切、热合设备、高频/RF焊接设备、接缝压合及密封设备、阀门和气密拉链安装工装、充气压力测试、泄漏测试、耐磨及撕裂测试设备。NRS目前强调100%焊接接缝,其重叠结构通过RF高频焊接并结合内部压带提高气密连接强度;中国部分制造企业也通过自动压合设备和生产控制系统提升规模化制造一致性。
中游核心环节包括艇体水动力设计、人体工学空间设计、材料选型、艇体裁片设计、热合或RF焊接、艇底强化、甲板和自排水结构加工、腿部固定系统安装、气阀和防水拉链安装、内部储物设计、充气座椅及附件集成、气密与水上性能测试以及成品包装。随着白水性能提升,中游价值正在由单纯气囊加工转向艇体几何、重心、Bow Rocker、自排水效率、腿部控制和内部储物等综合工程设计。
下游主要连接个人户外休闲、商业户外运营、政府与公共安全以及其他机构客户,终端销售方式包括品牌直营网、专业户外及水上运动门店、经销商网络、电商渠道、商业运营采购以及政府和公共安全项目采购。个人市场重视重量、价格和便携性,专业运营强调寿命和易维修,白水用户更加关注操控和安全配置,而应急客户则更加重视快速部署、极小收纳体积和运输效率。Rapid Raft可在无需传统充气泵的情况下快速部署,其军事和Flood Kit应用体现了专业客户与普通户外消费者不同的采购逻辑。
行业核心壁垒集中于“极低重量与高可靠性之间的平衡”。减少面料克重能够降低背负重量,却同时对抗穿刺、耐磨、接缝强度和长期气密性提出更高要求;进入白水应用后,还需要解决艇体刚性、波浪穿越、排水效率、腿部控制和碰撞耐久问题。因此,高性能TPU材料、艇体几何设计、焊接工艺、白水操控系统以及长期实地测试构成专业品牌的重要技术积累。NRS的新一代Packraft通过双面TPU、RF焊接、自排水和Vertex腿部固定系统强化上述性能,而MRS则持续优化自排水孔及艇底结构。
产业价值量主要集中在高性能气密织物、艇体与甲板结构研发、高质量焊接、专业白水配置、防水内部储物、品牌及专业渠道。未来供应链将进一步向更轻的双面TPU材料、更稳定的RF焊接、自排水结构优化、开放/甲板/自排水模块化转换、内部防水储物、可维修设计以及制造自动化方向发展。高端品牌仍将通过设计和专业用户生态维持差异化,而亚洲规模供应商将在材料加工、自动化生产和ODM快速响应方面提升市场影响力。
图00005. 全球背包艇区域格局与市场机遇
如上图表/数据,摘自中智信投研究网最新报告“全球背包艇市场研究报告2026-2032”.
北美是全球背包艇最成熟的高端消费和产品创新区域之一。Alpacka Raft、Kokopelli、NRS、Supai Adventure Gear及Uncharted Supply等品牌集中于美国,产品由传统轻量河流横渡扩展至高等级白水、狩猎、钓鱼、Bikerafting和应急部署。美国户外参与规模持续扩大,Outdoor Industry Association的2025报告进一步显示徒步、露营和钓鱼等活动仍保持参与者增长,为Packraft这种跨活动装备提供稳定需求基础。
欧洲是全球专业品牌最密集的地区之一。德国拥有Anfibio和nortik,法国拥有MEKONG、Decathlon等企业,捷克、波兰、挪威及英国也形成多个专业Packraft品牌。欧洲市场的重要特点是超轻徒步、远征旅行、BikeRafting、白水和环保材料并行发展。Anfibio强调超轻、小收纳体积及低排放、无胶化设计,MEKONG则在法国本地完成Packraft设计与制造,并形成开放、甲板、自排水和双人艇的广泛组合。
中国正在成为全球背包艇供应链中的重要制造和产品开发基地。除MRS已形成较完整的专业Packraft体系外,福建All Fun、Fujian Onesun等制造企业正在将成熟的充气水上用品加工能力延伸至轻量TPU Packraft。All Fun已经覆盖TPU艇体、可拆卸甲板、白水、钓鱼、狩猎等型号,Onesun具备大型充气水上用品生产基地以及自主自动化加工设备。中国供应商未来的市场机会主要来自OEM/ODM出口、功能型中端产品以及自有品牌升级。
亚太其他市场目前更加分散,日本、新西兰等地已经形成区域性品牌和专业玩家群体,但总体供应商数量和专业品牌密度仍低于北美与欧洲。随着徒步旅行、野外露营和轻量水上运动融合程度提高,该区域具有从专业爱好者向更广泛户外人群扩展的潜力。
从全球供应格局看,高端市场仍存在明显的区域化制造特征。Alpacka明确在美国科罗拉多手工制造,MEKONG则在法国设计和生产Packraft;与此同时,中国制造企业正在强化TPU加工和规模化供应。因此,未来全球市场更可能形成“欧美专业品牌、本地高端制造+亚洲规模化制造及ODM”并存的供应体系,而非完全向单一低成本地区转移




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





