如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格全球自熄性纤维市场运营现状及未来投资战略分析报告2026-2032版围绕自熄性合成纤维的
产品定义、材料类型、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文关注自熄性合成纤维在防护服、工业隔热、交通运输内饰及电气绝缘等核心应用场景中的需求变化、技术演进和国产替代机遇。
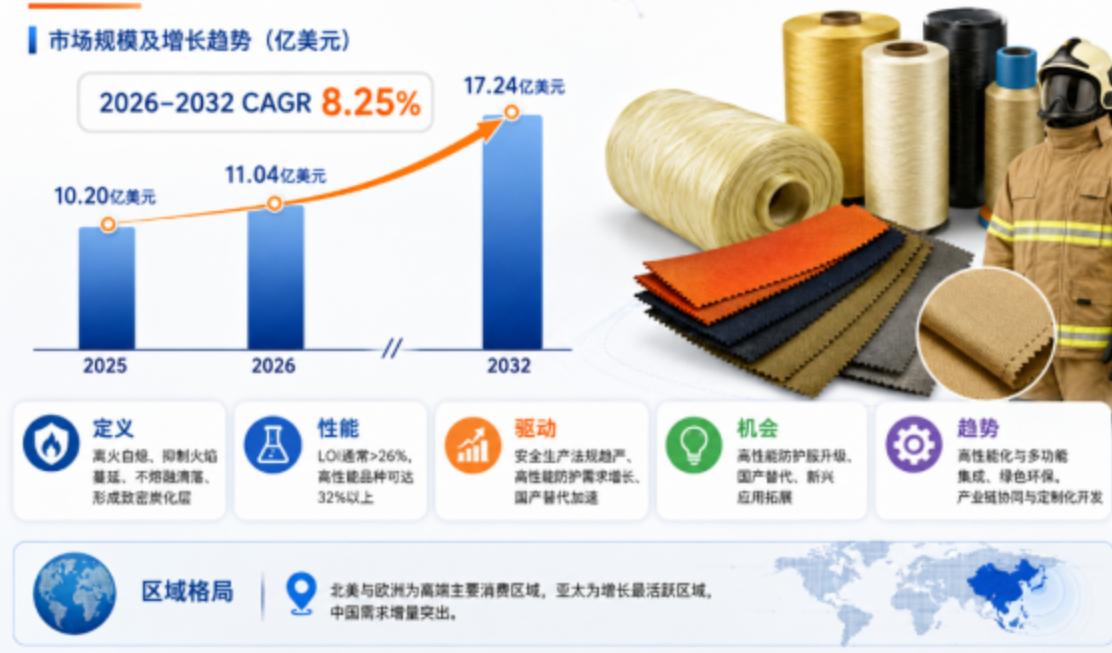
自熄性合成纤维是指一类通过分子结构设计或添加阻燃组分,使其在离开外部火源后能够自动停止燃烧、抑制火焰蔓延的合成纤维材料。其核心特征在于纤维在接触火焰时不会熔融滴落,而是形成致密的碳化层,有效阻隔热量传递和氧气供应,从而实现自熄效果。该类纤维的阻燃性能通常以极限氧指数(LOI)衡量,一般大于26%,部分高性能品种可达32%以上。
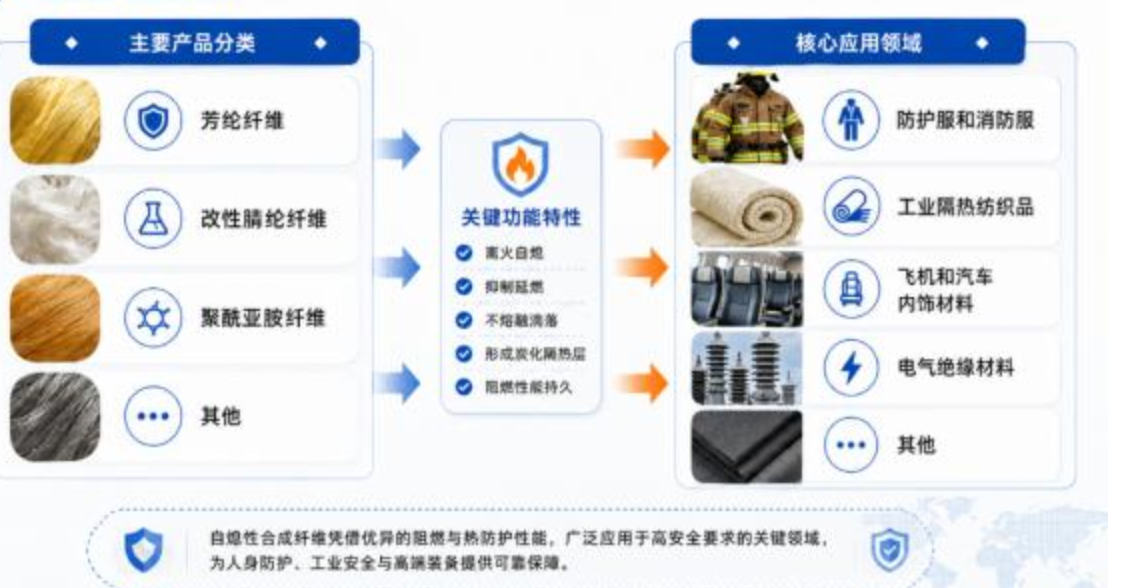
自熄性合成纤维主要通过共聚改性(如丙烯腈与氯乙烯共聚)、纺丝原液添加阻燃剂或纤维后处理等方式获得持久阻燃性能,其阻燃效果不会因水洗或使用而衰减。主要产品形态包括芳纶纤维、改性腈纶纤维、聚酰亚胺纤维等。其主要功能是在火灾场景中延缓火焰蔓延、争取逃生时间、保护人员安全,主要应用于防护服和消防服、工业隔热纺织品、飞机和汽车内饰材料及电气绝缘材料等领域。
全球自熄性合成纤维市场正处于由安全生产法规趋严、高性能防护需求增长和材料国产替代加速共同驱动的稳健增长阶段。作为个人防护装备(PPE)和工业安全材料的重要组成部分,自熄性纤维的战略价值在消防安全意识提升和职业健康监管强化的背景下日益凸显。
在技术层面,自熄性合成纤维行业正围绕“更高阻燃效率、更佳穿着舒适性、更低环境负荷”三大方向持续创新。芳纶纤维凭借其高强度、高模量和优异的热稳定性,在高端防护领域占据不可替代的地位;改性腈纶纤维(腈氯纶)则以成本相对低廉、染色容易和固有阻燃性,在消防服、电弧防护服等中端市场应用广泛。聚酰亚胺纤维凭借其极限工作温度高达500℃以上的特性,在航空航天和极端工业环境中具有独特优势。
在供给端,全球自熄性纤维的产能主要集中在欧美、日本和中国的少数头部企业。近年来,中国本土企业加速技术攻关,其中泰和新材集团等企业在芳纶和改性腈纶领域持续扩产并提升产品性能,正在缩小与国际先进水平的差距。从需求端看,全球范围内消防安全法规日趋严格,尤其是在石油化工、电力能源、金属冶炼和消防救援等行业,对阻燃防护服和工业隔热材料的配备要求不断提高,构成了自熄性纤维需求增长的刚性支撑。
根据中智信投研究网初步调研,2025年全球自熄性合成纤维市场规模约为10.20亿美元,到2032年将达到约17.24亿美元,2026–2032年期间复合增长率约为8.25%。上述规模主要覆盖芳纶纤维、改性腈纶纤维、聚酰亚胺纤维及其他自熄性合成纤维产品的全球销售及服务收入,统计范围包含防护服、工业隔热、交通运输内饰和电气绝缘等主要应用领域。
市场增长的核心驱动因素来源于全球职业安全健康法规的持续强化。随着各主要经济体对工作场所火灾风险的重视程度不断提升,阻燃防护服的配备标准和覆盖范围逐步扩大,直接拉动了对自熄性纤维的需求。在此背景下,作为实现阻燃功能的关键材料,自熄性纤维的需求受到下游防护装备更新换代和技术标准升级的双重拉动。
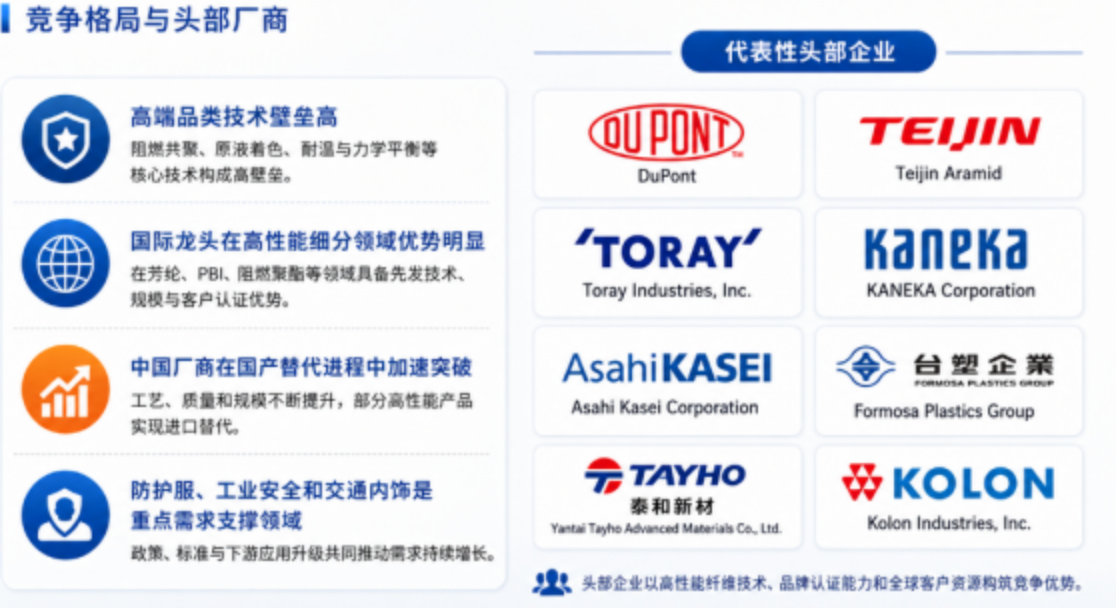
从供给端看,自熄性合成纤维行业正在经历从“海外主导”向“全球多元供应”的转变。日本KANEKA、美国DuPont、荷兰Teijin Aramid、日本Asahi Kasei等传统巨头仍占据技术和品牌优势,但中国企业的产能扩张和产品升级正在改变区域供应格局。头部企业通过新建产线和工艺优化持续扩大高性能品种的产能,以满足防护服和工业纺织品市场的增长需求。
从区域结构看,北美和欧洲凭借严格的职业安全法规(如美国NFPA 2112、欧盟EN ISO 11612等)和成熟的安全防护市场,仍是自熄性纤维最主要的高端消费区域。亚太地区是全球增长最为活跃的区域,中国作为全球最大的防护服生产和消费国之一,在消防安全意识提升、工业安全生产标准升级以及国产替代政策的共同推动下,对自熄性纤维的需求增速显著。结合中国应急管理部门关于消防员防护装备配备标准和企业安全生产要求的政策导向,中智信投研究网判断,中国市场的自熄性纤维需求增量将主要来自消防防护装备的更新换代、石油化工等行业对阻燃工装的配置率提升,以及出口防护产品对国际阻燃标准合规性的要求提高。
全球自熄性合成纤维市场的关键机会集中在三大方向。
第一,高性能防护服需求升级。消防、电力、冶金、石油化工等行业对防护服的综合性能要求不断提高,不仅要求优异的阻燃性和热防护性能,还要求轻量化、舒适性和耐用性。芳纶和聚酰亚胺纤维在高端消防服和工业防护服中的应用比例有望持续提升。电弧防护服市场的快速增长也为改性腈纶和芳纶混纺面料开辟了新的增量空间。
第二,国产替代加速推进。中国本土自熄性纤维企业在技术水平和产能规模上与国际先进企业的差距正在缩小。泰和新材集团等企业在中高端芳纶和改性腈纶领域持续突破,在国产消防装备和工业防护领域的替代进程正在加快。考虑到国内防护装备市场的庞大需求和进口替代的政策导向,本土自熄性纤维供应商具备显著的成长潜力。
第三,新兴应用场景拓展。自熄性纤维的应用正从传统的防护服向更多领域延伸。在新能源汽车领域,电池包隔热材料和高压电缆绝缘层对阻燃材料的需求日益增长;在轨道交通和航空航天领域,内饰材料的防火安全性正成为设计标准的重要组成部分;在智能可穿戴设备领域,柔性阻燃材料的应用也开始受到关注。
市场也面临若干需要关注的阻碍因素。
首先,高端产品技术壁垒较高。芳纶和聚酰亚胺纤维等高性能自熄性品种的聚合和纺丝工艺复杂,关键技术长期由国际巨头垄断,新进入者的研发周期和资本投入要求较高。其次,原料供应与成本压力并存。自熄性纤维的上游单体、阻燃添加剂等关键原材料的品质和价格波动对生产企业的影响较大。此外,产品认证周期长,防护服装对纤维材料的阻燃性能、热稳定性和耐久性有严格认证要求,新品进入供应链的验证周期普遍较长。
展望未来,自熄性合成纤维行业将呈现三大重要趋势。v
趋势一:高性能化与多功能集成。 自熄性纤维正从单一的阻燃功能向“阻燃+高强+耐温+舒适”等多功能集成方向发展。通过纤维共混、复合纺丝和表面改性技术,开发兼具优异力学性能、穿着舒适性和持久阻燃性的新一代防护材料,将成为行业技术竞争的主战场。
趋势二:绿色环保与可持续发展。 在全球环保政策趋紧的背景下,自熄性纤维生产商正加大在无卤阻燃体系、回收再利用技术和清洁生产工艺方面的研发投入,以满足下游品牌和终端用户对绿色供应链的要求。
趋势三:产业链协同与定制化开发。 自熄性纤维制造商正从单纯的材料供应商向终端应用解决方案提供商转型,通过与防护服品牌、OEM制造商和终端用户深度合作,进行定制化材料开发和应用技术支持,从而增强客户粘性和溢价能力。
全球自熄性合成纤维市场呈现出由国际材料巨头引领、区域专业厂商补充的竞争格局。根据中智信投研究网调研整理,全球市场的主要参与者包括KANEKA、DuPont、Formosa Plastics Group、Teijin Aramid、Asahi Kasei、泰和新材集团和TORAY。
第一梯队由拥有数十年技术积淀、全球产能布局和品牌
认知度的国际巨头构成。DuPont是全球自熄性合成纤维领域的开创者和领导者,其Nomex牌号的间位芳纶纤维在消防服、工业防护服和航空航天领域拥有极高的市场渗透率,品牌即代表高端阻燃材料的品质标准。Teijin Aramid凭借其Twaron和Technora牌号的对位芳纶产品,在防护纺织品和工业材料领域占据重要地位。KANEKA是改性腈纶纤维的全球领军企业,其产品在全球消防服和电弧防护服市场中广泛应用。
第二梯队包括在特定技术路线或区域市场具有影响力的企业。日本Asahi Kasei在阻燃纤维和功能性纺织品领域拥有深厚技术积累。Formosa Plastics Group依托其石化产业链一体化优势,在自熄性纤维上游原料和中游制造领域均有布局。TORAY则在高端合成纤维的技术研发和产品创新方面保持行业前沿地位。
区域优势厂商中,泰和新材集团是中国自熄性合成纤维行业的标杆企业,在间位芳纶和对位芳纶领域已实现规模化生产,部分产品性能对标国际先进水平,并在国内消防、工业防护和军需装备领域逐步拓展市场份额。
未来竞争将围绕高性能品种的技术突破能力、全球化认证与合规能力、产业链一体化程度以及新兴应用场景的拓展速度四大维度展开。随着全球安全防护标准的持续升级和新兴市场的需求释放,兼具技术实力和成本竞争力的企业将获得更大的市场空间。
按产品类型划分,全球自熄性合成纤维市场主要分为芳纶纤维、改性腈纶纤维、聚酰亚胺纤维及其他类别。
芳纶纤维是自熄性纤维中综合性能最优的品类,包括间位芳纶和对位芳纶两大系列。间位芳纶(如Nomex)具备优异的耐热性、阻燃性和电绝缘性,是消防服、工业防护服和电气绝缘材料的核心材料;对位芳纶(如Twaron、Kevlar)则凭借超高强度和模量,在防弹防护、航空航天和高端工业纺织品中应用广泛。芳纶纤维的极限氧指数约为28%,在400℃以上发生热分解,但炭化后仍能保持60%左右的强度。
改性腈纶纤维(又称腈氯纶或改性腈纶)是由丙烯腈(35%-85%)与含氯乙烯基单体共聚制成的合成纤维,极限氧指数可达32%以上,具有固有的自熄阻燃特性,且阻燃性能不因水洗而衰减。该类纤维成本相对较低、染色容易、手感柔软,是消防服、电弧防护服、儿童睡衣和室内装饰织物的主力材料。
聚酰亚胺纤维是高性能自熄性纤维中的高端品种,其热分解温度高达567℃,具有优异的耐高温、耐辐射和电绝缘性能,主要应用于航空航天、核工业和极端高温过滤等特殊领域。
按应用领域划分,自熄性合成纤维的主要下游市场包括防护服和消防服、工业隔热纺织品、飞机和汽车内饰材料、电气绝缘材料及其他。
防护服和消防服是自熄性纤维最大的应用市场。该领域对材料的阻燃性、热防护性能(TPP值)、穿着舒适性和耐洗涤性均有严格要求,是驱动行业技术升级和性能提升的核心动力。电弧防护服作为近年新兴的细分品类,需求增速显著。
工业隔热纺织品覆盖高温作业环境中的隔热毯、隔热帘、焊接防护帘等产品,对材料的耐高温性能和隔热效率要求较高。
飞机和汽车内饰材料是增长较快的应用方向。随着航空和汽车工业对内饰材料防火安全标准的提升,自熄性纤维在座椅面料、内衬材料和隔音隔热层中的应用比例持续提高。
电气绝缘材料则利用芳纶纤维等自熄性品种的高绝缘性和热稳定性,应用于变压器绝缘纸、电机绝缘槽衬等电力设备领域。
从增长前景看,防护服(尤其是消防服和电弧防护服)的高端化升级和国产替代、以及航空航天与新能源汽车内饰材料防火要求的提升,是推动市场增长的核心引擎。数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





