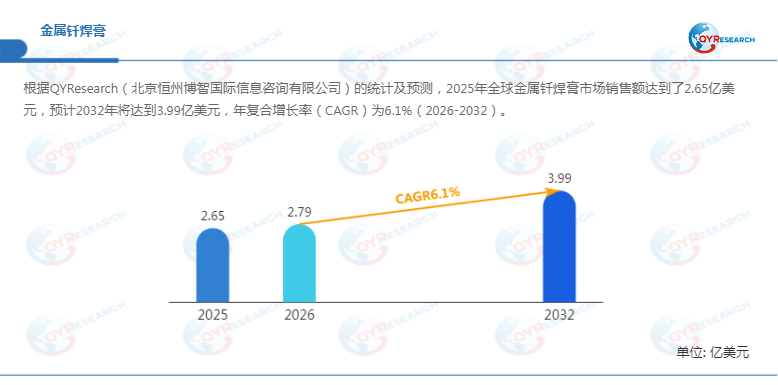
随着汽车热管理、换热器、航空航天及工业装备制造向轻量化、紧凑化和自动化方向发展,传统钎料在复杂结构、窄间隙和批量化生产中的定量施加难度逐渐显现,金属钎焊膏凭借可控沉积、自动化兼容及接头一致性优势,成为精密钎焊的重要材料方案。根据QYResearch统计及预测,2025年全球金属钎焊膏市场销售额达到2.65亿美元,预计2032年达到3.99亿美元,2026—2032年CAGR为6.1%。2025年全球销量约5,172吨,平均售价约51.16美元/千克。市场增长并非单纯由钎料需求扩大驱动,而是与自动化生产、复杂换热结构及高性能连接材料升级密切相关。

金属钎焊膏从“材料
产品”走向“工艺解决方案”
金属钎焊膏是将金属或合金钎料粉末均匀分散于粘结剂或载体体系形成的膏状填充材料,部分配方同时加入钎剂。加热过程中,合金粉末熔化并润湿母材,最终形成冶金结合。产品覆盖铜基、镍基、银基、铝基等体系,可用于真空钎焊、保护气氛炉钎焊、火焰钎焊和感应钎焊。
首先,产品核心性能已经从单一“能否钎焊”转向合金成分、熔化温度、金属含量、粉末粒径、粘度、流变性能、分解残留及母材兼容性的综合优化。其次,汽车热管理、换热器和电子组件通常具有大量复杂连接位置,要求材料能够稳定完成定量沉积。Wall Colmonoy目前已将丝网印刷应用于汽车EGR冷却器、板翅式换热器等批量生产,并可实现50—600μm的施膏厚度控制,体现出金属钎焊膏+自动化施膏的产业化趋势。
高金属含量与低残留成为配方升级主线
当前行业正向更高金属含量、更低有机残留和更稳定流变性能发展。部分高温钎焊膏金属含量已达到约85%—93%,提高有效钎料占比的同时,也要求粘结剂在升温过程中实现可控分解,避免污染炉膛或影响接头质量。
在真空和保护气氛炉工艺中,低残留尤其重要;而开放环境钎焊则更加依赖钎剂对氧化膜的去除能力。因此,合金粉末+载体体系+钎剂需要围绕具体炉型和母材共同设计,而不是采用单一配方覆盖全部场景。Lucas-Milhaupt目前针对铝合金、汽车及HVAC应用提供不同钎料与载体体系,例如其AL 718铝硅钎料适用于汽车和换热器,推荐钎焊温度最高约604℃。
与此同时,水基、油基及其他溶剂体系分别对应不同干燥速度、附着性能和设备要求。对于自动点胶、钢网印刷和滚涂而言,粘度稳定性、抗塌陷能力和断膏性能已经成为决定量产良率的重要指标。
汽车热管理与换热器成为重要增长场景
从需求端看,金属钎焊膏主要服务于需要精确、重复和自动化施加钎料的制造场景。汽车热管理零部件、换热器、工业设备和航空航天组件往往具有窄间隙、多连接点及复杂几何结构,传统预成型钎料或人工加料难以同时满足效率和一致性要求。
尤其是汽车热管理系统持续增加换热器、冷却器等部件,对铝基、铜基及镍基钎焊材料形成持续需求。Lucas-Milhaupt近期仍将汽车EGR冷却器、高温换热器、燃油管路等列为重要钎焊应用,其中高温及腐蚀环境通常需要镍基材料维持接头可靠性。
此外,航空航天、能源装备及工业设备对高温强度、耐腐蚀和低残留提出更严格要求,为镍基及其他高性能合金创造较高附加值空间。对于批量制造企业而言,稳定的自动施膏能力还能够减少材料浪费和人工干预。相关产业实践表明,滚涂可用于翅片、EGR冷却器及换热器的大批量连续生产,并可实现约0.15—0.46m/s的涂覆速度。
技术壁垒集中于“材料—设备—工艺”协同
金属钎焊膏行业的核心挑战在于,同一配方在不同母材、接头间隙、炉型、气氛和加热曲线下可能产生不同结果。粉末粒径与形貌会影响熔化及流动行为,粘结剂又决定储存稳定性、附着能力和热分解过程,因此企业需要同时掌握合金设计、粉末制造和流变配方技术。
其中,接头间隙控制尤其关键。间隙过大可能导致钎料过度流动和欠填,过小则可能造成钎料无法充分流入。Wall Colmonoy针对较大或变化较大的接头间隙开发专用粉末材料,可用于约0.25—2.5mm的间隙范围,反映出钎焊材料正在向具体工艺问题定制化发展。
因此,行业竞争已由单纯比较合金价格转向材料配方、粉末品质、自动化施膏和应用工程的综合竞争。对于大批量客户而言,降低不良率、提高首件合格率及保持批次一致性的重要性往往高于单纯降低材料采购价格。
细分体系与区域市场呈现差异化竞争
按金属体系划分,市场主要包括铜基、镍基、银基、铝基及其他。铜基产品适用于炉钎焊和一般工业连接;镍基主要面向不锈钢、换热器、涡轮等高温及耐腐蚀场景;银基具有良好润湿能力和较低钎焊温度;铝基则重点服务铝材及汽车、HVAC换热组件。
按钎剂配置划分为含钎剂和无添加钎剂钎焊膏;按载体划分为水基、溶剂型及其他体系;按下游应用则覆盖汽车及交通运输、暖通空调/制冷/换热器、航空航天及国防、工业设备及工具、电气及电子等。
区域方面,亚太地区拥有较完整的汽车、电子、HVAC、换热器和工业设备制造体系,对多种金属钎焊膏形成需求;中国兼具庞大制造业基础和本土材料供应体系。北美和欧洲则在航空航天、汽车、高性能换热器等领域拥有成熟应用市场,更重视材料认证、炉内适配、低残留和技术服务。
竞争格局:从合金牌号竞争转向定制化服务
全球主要厂商包括Lucas-Milhaupt、Fusion、Höganäs、Wall Colmonoy、Prince & Izant、AIMTEK、VBC Group、Castolin Eutectic、STELLA、Sentes-BIR、Saru Silver Alloy、杭州华光焊接新材料、浙江亚通新材料、温州宏丰电工合金、苏州昆腾威新材料科技等。
未来市场机会将集中于高性能换热器、汽车热管理、自动化连接产线及高温精密钎焊。企业如果能够同时提供合金粉末、载体配方、点胶/印刷适配和工艺验证,将更容易从标准材料供应商向综合钎焊解决方案提供商升级。Wall Colmonoy已经将定制膏体、滚涂/丝网印刷设备和现场技术支持结合,体现了行业由材料销售向“材料+工艺”服务延伸的方向。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏