随着5G-Advanced、6G前沿研究、高速数字接口、先进制程芯片及汽车电子快速发展,电子
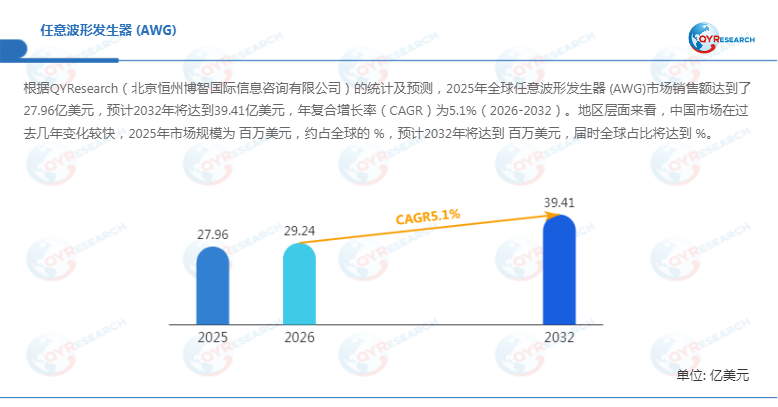
产品测试从简单正弦、方波输出逐步转向复杂调制信号、真实失真信号和多通道同步信号模拟,传统信号源在带宽、采样率、波形存储及灵活编程方面面临新的性能要求。任意波形发生器(AWG)凭借高精度波形生成、复杂信号复现及软件定义能力,成为通信、半导体、汽车电子、航空航天和医疗设备研发测试的重要工具。根据QYResearch统计及预测,2025年全球AWG市场销售额达到27.96亿美元,预计2032年达到39.41亿美元,2026—2032年CAGR为5.1%。2024年全球销量约120万台,平均价格约2,240美元/台,年产能约160万台,行业平均毛利率约38%。

AWG由“信号源”向复杂场景仿真平台升级
AWG本质上是一种能够生成任意电压波形的高精度信号源,核心技术包括直接数字频率合成(DDS)、可变时钟及混合架构,产品覆盖单通道、双通道及多通道形态。其价值已从生成标准测试波形,逐步扩展至通信协议仿真、芯片接口验证、雷达信号模拟及复杂扰动注入。
从近期产品技术看,高端AWG正在向更高采样率、更大带宽、更深波形存储和多通道同步发展。Tektronix目前AWG产品最高采样率达到50GS/s,部分平台支持最多8通道,并可通过多设备同步进一步扩展通道数量。AWG70000B系列最高采样率50GS/s、可选32GSa波形存储,面向高速串行、雷达及复杂系统测试。
通信与半导体成为两大核心应用
从需求端看,通信行业仍是AWG的重要应用领域。5G-Advanced及6G研究对高阶调制、宽带信号和高数据速率测试提出更高要求,AWG可模拟复杂I/Q信号、信道扰动及非理想条件,用于基站、终端和通信芯片验证。公开行业研究显示,2024年通信应用已经占据全球AWG市场较大份额,DDS技术则是主要技术路线之一。
其次,半导体测试正在成为AWG需求增长的重要支撑。先进制程、Chiplet、高速SerDes及复杂SoC对测试设备提出更高精度要求,AWG需要在波形完整性、低抖动、多通道相位一致性及高速数据复现方面持续提升。2026年行业研究也将半导体自动化测试、PCIe等高速接口验证以及多通道同步列为重要需求方向。
双通道与宽带产品向高性能市场集中
原报告按照产品类型划分为单通道和双通道,按照带宽划分为≤20MHz、20MHz—1GHz及>1GHz。双通道产品能够同时输出两路相关信号,在I/Q调制、差分测试及同步验证中具有较高适用性,因此在中高端研发测试市场占据重要位置。
从全球行业公开数据看,双通道产品近年来保持较高市场占比;与此同时,1GHz以上高带宽产品的技术价值持续提升。Mordor Intelligence数据显示,2025年双通道AWG收入占比约60.22%,高于单通道产品;5GHz以上产品预计保持较快增长。
因此,AWG市场正在形成明显的产品分层:低带宽设备强调成本、易用性和基础实验功能;中端产品强调多通道、深存储及软件控制;高端设备则重点竞争采样率、带宽、垂直分辨率、抖动、相位噪声和多机同步能力。
产业链核心壁垒集中于DAC、FPGA与时钟系统
AWG上游主要包括高性能FPGA、DAC、高精度时钟源、高频PCB、存储器、连接器及电源管理器件。其中核心组件约占生产成本60%,研发和测试约占25%,人工、管理等其他费用约占15%。
从产业链价值来看,DAC决定模拟输出精度和高速性能,FPGA承担波形计算、数据处理及实时控制,而时钟系统直接影响采样精度、抖动和多通道同步。因此,高端AWG并非简单的硬件集成产品,而是高速数字电路、模拟前端、时钟架构、算法及软件控制共同作用的精密测试设备。
当前行业另一趋势是从独立仪器向自动化测试生态延伸。2026年市场研究显示,PXI、AXIe、LXI、USB及以太网连接的平台正在扩大应用,软件定义、多仪器同步和自动化测试工作流成为产品升级方向。
关税与供应链重构增加区域化布局需求
2025年以来,美国关税政策及全球贸易环境变化增加了高端测试设备及电子元器件供应链的不确定性。对于AWG行业而言,影响不仅体现在整机进口成本,还可能传导至DAC、FPGA、高频PCB及精密时钟等关键器件。
因此,未来全球供应链可能进一步呈现区域化和多元化趋势。北美在高端测试测量仪器研发和生产方面保持重要地位,欧洲拥有较强的工业、汽车及科研市场,中国、日本及其他亚太经济体则依托电子制造、半导体和通信产业形成旺盛需求。公开行业研究显示,北美2024年占全球AWG收入约41.6%,同时亚太地区预计保持较快增长。
竞争从硬件参数转向系统解决方案
全球主要厂商包括Keysight Technologies、Tektronix、Active Technologies、Tabor Electronics、Siglent Technologies、B&K Precision、Instek、RIGOL Technologies、Zurich Instruments、SHF Communication Technologies及Spectrum Instrumentation等。
当前竞争重点已由单纯的通道数和带宽参数转向“硬件+软件+应用”的综合能力。高端厂商需要持续提升高速DAC、FPGA处理、低抖动时钟、波形存储及同步技术,同时提供自动化脚本、远程控制、
数据分析和测试软件,以适应通信、半导体和汽车电子客户日益复杂的验证流程。
未来,AWG市场将继续受通信技术升级、先进制程芯片验证、汽车电子、雷达及科研投入推动。其技术方向将集中于更高采样率、更宽带宽、更深存储、更低抖动、多通道同步以及软件定义测试。报告研究全球与中国市场AWG产能、产量、销量、销售额、价格及未来趋势,历史数据覆盖2021—2025年,预测数据覆盖2026—2032年;市场进一步按照单/双通道、≤20MHz/20MHz—1GHz/>1GHz带宽,以及通信、半导体、汽车、研发、医疗等应用进行细分。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏