企业内共同富裕指标
计算说明
营业总收入:利润表“营业总收入”,取自然对数
劳动收入1:现金流量表“支付给职工以及为职工支付的现金”,取自然对数
劳动收入2:支付给职工以及为职工支付的现金加应付职工薪酬增加值,取自然对数
劳动收入份额1:支付给职工以及为职工支付的现金/营业总收入
劳动收入份额2:(支付给职工以及为职工支付的现金+应付职工薪酬增加值)/营业总收入
劳动收入份额3:支付给职工以及为职工支付的现金/(营业总收入−营业总成本+支付给职工以及为职工支付的现金+固定资产折旧)
劳动收入差距:监管层平均薪酬/普通员工平均薪酬,监管层平均薪酬的计算方式为 “监管层年薪总额”除以 “监管层人数 - 独立董事人数 - 未领取薪酬监管层人数”; 普通员工平均薪酬的计算方式为 “支付给职工以及为职工支付的现金 - 监管层年薪总额”除以“员工人数 -监管层人数”
参考文献
[1]方明月,林佳妮,聂辉华.数字化转型是否促进了企业内共同富裕?——来自中国A股上市公司的证据[J].数量经济技术经济研究,2022,39(11):50-70.DOI:10.13653/j.cnki.jqte.2022.11.003.
[2]白重恩,钱震杰,武康平.中国工业部门要素分配份额决定因素研究[J].经济研究,2008,(8):16-28.
[3]方军雄.劳动收入比重,真的一致下降吗?——来自中国上市公司的发现[J].管理世界,2011,(7):31-41+188.DOI:10.19744/j.cnki.11-1235/f.2011.07.004.
数据说明
数据对象:全部A股
数据区间:2000-2025年 (劳动收入差距从2005年开始)
最终结果包含3个版本:
1、未筛选剔除未缩尾处理
2、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本未缩尾处理
3、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本已缩尾处理
结果说明
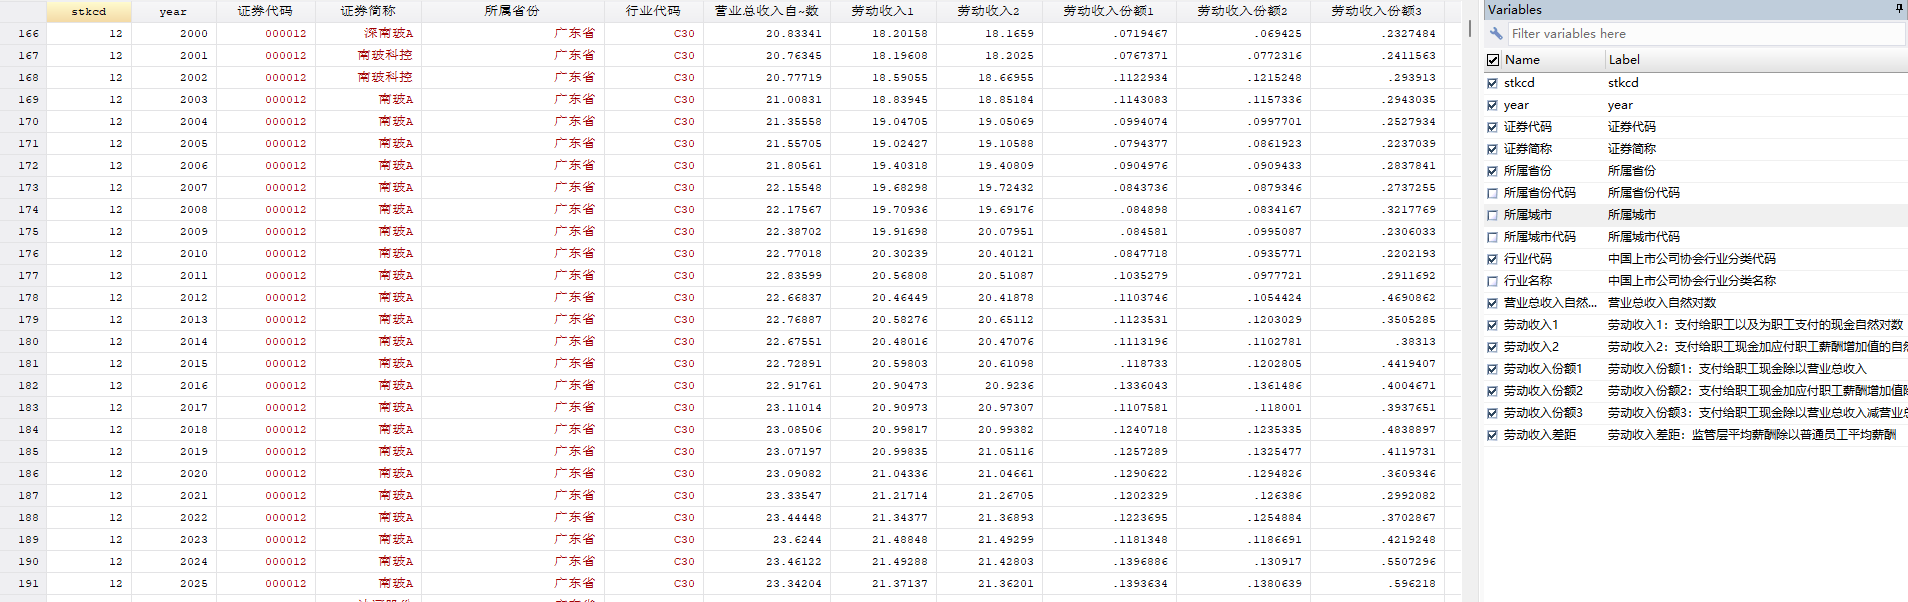
数据截图

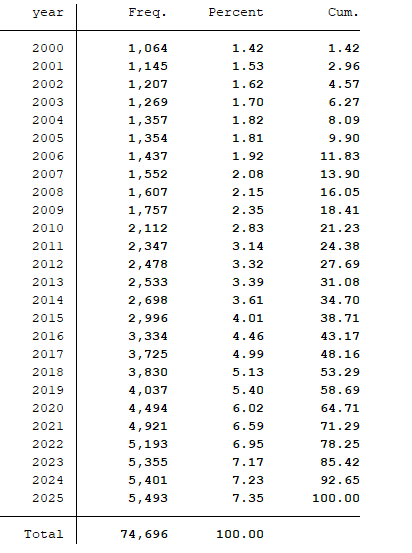
各年数据量

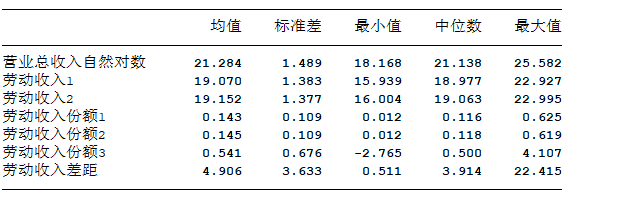
缩尾后描述性统计

附件下载

 2000-2025年上市企业内共同富裕指标劳动收入份额劳动收入差距指标计算Stata代码.zip
大小:(55.55 MB)
只需: RMB 38元
马上下载
本附件包括:
- 中国工业部门要素分配份额决定因素研究_白重恩.pdf
- 代码[经管之家momingqimiao7].do
- 公司基本情况.dta
- 劳动收入比重,真的一致下降吗_——来自中国上市公司的发现_方军雄.pdf
- 基础数据.xlsx
- 描述性统计.rtf
- 数字化转型是否促进了企业内共同富裕_——来自中国A股上市公司的证据_方明月.pdf
- 结果-剔除金融和STPT退市样本已缩尾处理.dta
- 结果-剔除金融和STPT退市样本已缩尾处理.xlsx
- 结果-剔除金融和STPT退市样本未缩尾处理.dta
- 结果-剔除金融和STPT退市样本未缩尾处理.xlsx
- 结果-未剔除金融和STPT退市样本未缩尾处理.dta
- 结果-未剔除金融和STPT退市样本未缩尾处理.xlsx
- 行业代码.dta
经管之家:momingiqmiao7
欢迎关注,分享更多实用的数据,独家发布,严禁转载获利,转载必究,有任何问题在可以帖子下方回复,及时回复
批量购买可享优惠
数据列表更新: https://pan.baidu.com/s/1stzmHYvxuFokB2o5v7i1KA?pwd=8888
【帖子索引2024年】【帖子索引2023年】【帖子索引2022年】【帖子索引2021年】【使用常见问题】【点击查看更多帖子】【Stata软件下载】【Stata免费学习资料】




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏