
经管之家App
让优质教育人人可得
立即打开



三个问题
省级商业航天规划的根本逻辑
[color=rgba(0, 0, 0, 0.9)]1、地方发展航天产业的基础资源禀赋对应聚焦哪些产业环节,确立差异化定位——打什么牌;
[color=rgba(0, 0, 0, 0.9)]2、如何把本地既有资源转化为商业航天所需的技术与产能,构建本土化产业体系——怎么造;
[color=rgba(0, 0, 0, 0.9)]3、立足本省、全国乃至全球辐射半径,将已集聚的产业链从需求端拉起来,实现价值转化的正循环——如何牵引与闭环。
[color=rgba(0, 0, 0, 0.9)]第一步是地方商业航天产业规划的核心锚点;第二步实施逻辑相对复杂,涵盖任务牵引、产业组合、招商引资等关键手段;第三步则是衡量产业效率的最终检验。
[color=rgba(0, 0, 0, 0.9)]当下广受追捧的“合肥模式”,各地热衷复制的其实不是其全貌,而是招商引资的升级版。正如《[color=var(--weui-LINK)]为什么中国只能有一个合肥》一文的观点,合肥模式本质上是地方招商引资从土地、厂房、税收优惠扩展到国资股权投资模式——但它最难的不是“敢于下注”,而是“押对方向”。这也恰恰印证了找准产业锚点的决定性意义。
[color=rgba(0, 0, 0, 0.9)]前段时间被曝光的扫地机器人“崩老头”事件,是这一机制的反面注脚:它既是地方抢抓先进制造赛道急切心态催生的结果,也折射出省级产业赛马背景下,同质化、无序竞争存在的风险。
[color=rgba(0, 0, 0, 0.9)]对于前面这三个问题,上海与安徽分别给出了不同答案。
上海
禀赋最完整,但“完整”本身不是答案
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]上海的三问答案,概括而言是这样:
[color=rgba(0, 0, 0, 0.9)]打什么牌?全链条。以八院的整箭整星能力为基础,自然延伸到垣信卫星的星座运营,再到浦东的6G应用生态,再到临沧码头打通出海通道,上海几乎在每个环节都有牌可打。
[color=rgba(0, 0, 0, 0.9)]怎么造?依托机电二局六十多年积累的“一线完整配套”基因,把历史遗产转化为商业航天时代的制造底座——格思航天1.5天一颗卫星,中国商火抓总长十二乙。
[color=rgba(0, 0, 0, 0.9)]如何牵引并闭环?抓星座。千帆星座是需求源,它一开动,整星制造、整箭发射、发射场建设的需求全被拉起来。这是上海最准确的一步棋——用星座从需求端牵引全链。
[color=rgba(0, 0, 0, 0.9)]在稀缺的整箭整星能力基础上,上海回答“打什么牌”是最顺理成章的。但存量资源不等于商业航天直接可用的技术产能,一方面院所要面向大规模民用市场建立需求服务通道,一方面也需要增量投入,补齐产业配套短板。
[color=rgba(0, 0, 0, 0.9)]从结果来看,上海采取的就类似我们[color=var(--weui-LINK)]之前分析过的,从原有体系中“长出”一条商业化赛道——它学的是“NASA、DARPA(基础研发与技术积累)→航天企业(应用与商业转化)”的闭环逻辑,而不是简单复刻SpaceX的资本形态,指望以此倒逼技术能力凭空生长。
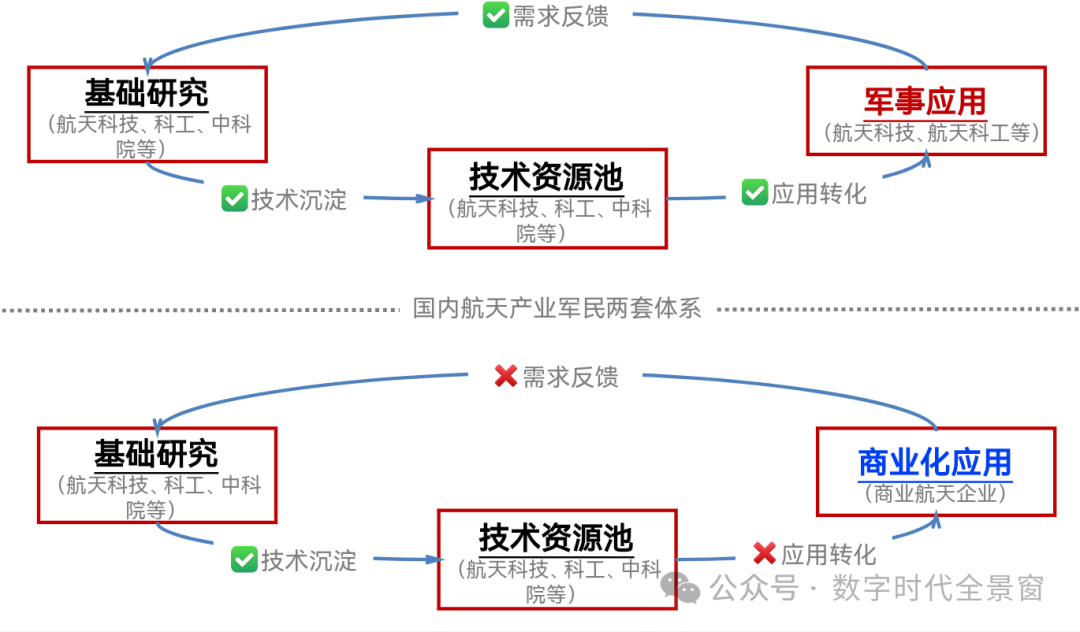
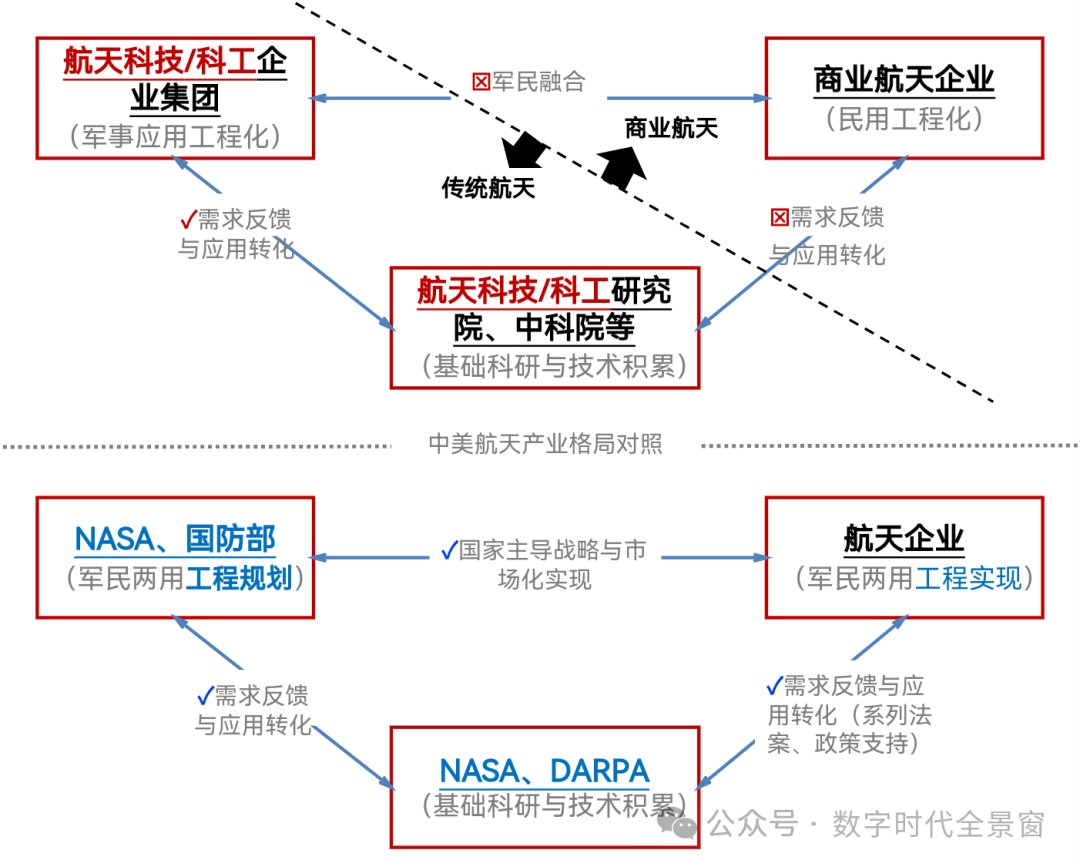
[color=rgba(0, 0, 0, 0.9)]在“长出来”的模式上,上海有几层探索:
[color=rgba(0, 0, 0, 0.9)]一是内部转化
[color=rgba(0, 0, 0, 0.9)]比如埃依斯航天,八院805所全资子公司,1992年成立,2016年底转型商业航天。用的是八院体系的技术、人才、资质,但业务方向是商业卫星研制、发射技术服务、卫星数据应用。它已经研制发射了龙虾眼X射线探测卫星、天启星座一零星、“东海一号”卫星、极光星座01/02星等多颗商业卫星。
[color=rgba(0, 0, 0, 0.9)]它的探索意义是:作为八院体系面向商业市场的接口——任务制体系里的技术和人才,通过这个接口对外服务,而不需要八院整体改变运行逻辑。
[color=rgba(0, 0, 0, 0.9)]二是新主体承接新逻辑
[color=rgba(0, 0, 0, 0.9)]比如格思航天,2022年由中科院微小卫星创新研究院孵化成立,用新公司、新产线做批产卫星。它把卫星制造从定制变成批产——用汽车工业的节拍化思维,把卫星拆成标准模块,用柔性产线实现1.5天一颗。
[color=rgba(0, 0, 0, 0.9)]格思航天总经理曹金明确说,G60卫星数字工厂借鉴了特斯拉上海超级工厂、C919大飞机研制的数字化经验,构建了“数字设计-数字工艺-智能生产-自动检测-质量溯源”的数字化生产线。这正是我们上文提到的,先进制造范式跨领域迁移的典型实践。
[color=rgba(0, 0, 0, 0.9)]它的探索意义是:用全新组织承载全新的生产逻辑,避免旧体系“任务制文化”对新逻辑的干扰。
[color=rgba(0, 0, 0, 0.9)]三是运营环节商业化
[color=rgba(0, 0, 0, 0.9)]比如中国商火,是典型的“体制内技术基座+商业公司身份”的运营架构。2024年9月成立,最初是航天科技集团主导,2026年7月增资后,八院大幅增资到19.5亿元占据直接主导地位,并新增上海航天控制技术研究所、上海宇航系统工程研究所作为股东。中国商火还全资收购了八院孵化的龙行火箭,将国家队分散的火箭力量集中整合。
[color=rgba(0, 0, 0, 0.9)]它的探索意义是:体制内技术+体制外运营的双层结构,承担上海航天乃至航天科技集团整体发射“一个窗口对外”和新型商业火箭研制的战略使命。集团提供技术底座,商火以市场化方式对外服务,成为火箭国家队技术突破与商业化运营的统一主体。
[color=rgba(0, 0, 0, 0.9)]最特殊的,战略资本“无中生有”的需求端主体——垣信卫星
[color=rgba(0, 0, 0, 0.9)]垣信卫星成立于2018年3月,是上海地方国资控股企业,由上海联和投资牵头发起,东方明珠等国资股东参与。
[color=rgba(0, 0, 0, 0.9)]它与八院体系的关系,既非“母子”也不是“孵化关系”,而是“供需关系”——它通过市场化采购,以“买家”身份向格思下单造星、向商火下单发箭,用“千帆星座”需求把整条链拉起来。原有八院体系等产业底座,经由这个需求端转化为国内卫星互联网的组网能力。
[color=rgba(0, 0, 0, 0.9)]它的探索意义:以大规模星座建设任务牵引,让八院体系的技术能力有了一个稳定的需求出口。这在本质上其实也可以说是“无中生有”——前三种是供给侧本身有存量,所以能“长出来”;需求侧在原有体系、当前生态中都没有足够量级的对应物,只能由战略资本“无中生有”地造出来。这也是上海模式中战略资本驱动的题眼所在——在关键环节补位,提供全链牵引力。
[color=rgba(0, 0, 0, 0.9)]对比:风投驱动的“挖人挖技术”模式
[color=rgba(0, 0, 0, 0.9)]目前国内各类高门槛、技术密集型行业中,比较普遍的是由风投驱动,从原有体系挖人挖技术、另成立商业企业。这种模式对新成立公司自身而言,灵活性或许有,但它建立在对产业共同“底座”人才资源消耗的基础上,同时也将原有体系放到了竞争对立面。
[color=rgba(0, 0, 0, 0.9)]最重要的是,这种方式的成功概率并非100%,其面临的风险与所有市场上的商业企业一样。且对于航天领域而言,门槛高、价值转化周期长,对资本的规模、实力、耐心远高于一般行业。从前面对SpaceX、Palantir等硅谷明星企业的分析,我们其实可以看到,美国科技界真正的“耐心资本”主体,是国家意志驱动的战略资金,而非单纯追求财务回报的民间VC。
[color=rgba(0, 0, 0, 0.9)]当然这种方式的失败概率也不是100%,不能一棒子打死。有些需要快速迭代的环节,对于看到机会的创业者而言,“挖人挖技术”是快速补位的手段。这个问题不是该不该做,而在于——对地方而言,是把它当作主要的转型路径,还是市场自发的补充。
[color=rgba(0, 0, 0, 0.9)]上海模式的完整图景
[color=rgba(0, 0, 0, 0.9)]上海这几层探索的共同点,不是“从体系里挖人”,而是从体系里长出新主体、围绕新产业链打通闭环,用战略资本驱动“创造”出原有体系中不存在但新业态所需要的关键环节:
“千帆星座”是整星整箭研制的需求牵引——垣信用星座订单拉动格思造星、商火发箭。
6G未来产业培育区又构成“千帆星座”的应用出口——手机直连、航空互联、智慧航运等场景,把星座的通信能力转化成可收费的服务。
“一带一路”和上合组织等国家级合作框架,为星座服务出海建立通道——上海借助这些机制,推动千帆在巴西、泰国、哈萨克斯坦等市场落地,让星座的商业闭环有了海外出口。
[color=rgba(0, 0, 0, 0.9)]这套模式的本质,不是“从旧体系里挖走什么”,也不是直接将旧体系全部推倒重来。供给侧的存量能力(八院体系)是底座,需求侧的新链主(垣信)是牵引,两者通过市场化采购形成闭环。而支撑这一切的,是战略资本的耐心——它的目标不是短期财务回报,而是产业生态的长期成型。
[color=rgba(0, 0, 0, 0.9)]
安徽
产业生态长期成型的另一种典型
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]相比上海丰厚的历史遗产而言,第一轮发牌就没上桌的安徽,其航天工业历史遗产要薄得多。这使得其组建航天产业生态,更多需要“无中生有”。而由于在供给侧和需求端都没有现成资源,安徽还必须先回答“打什么牌”。
打什么牌?——终端牵引,不做全链[color=rgba(0, 0, 0, 0.9)]安徽没有八院那样的历史遗产,也没有垣信那样的星座链主,在“场箭星用”任何一个环节都没有全国性的绝对优势。勉强打全链牌,只能是“什么都做一点,但什么都不够强”,这在商业航天这种高门槛、长周期的产业里,是最危险的打法。
[color=rgba(0, 0, 0, 0.9)]安徽真正能自主控制的,是新能源汽车体量带来的终端需求。所以它的差异化定位不应该是“造卫星”,而是“定义卫星用来干什么”。
[color=rgba(0, 0, 0, 0.9)]从官方表述看,安徽的顶层框架是“星、箭、网、端”一体化。但这条全链,仅靠安徽本土难以走完;即便走得完,建设周期也难以匹配追赶节奏。星、箭、网三个环节,必须立足国内整体布局去承接分工;真正值得安徽集中资源打穿的,是端侧的具体落地路径——依托省内智能网联新能源汽车等优势产业,探索“车、星、机”一体化发展模式,加速天地一体终端产业化。
怎么造?——围绕“车星机”还是全链[color=rgba(0, 0, 0, 0.9)]从安徽招引制造企业的实施逻辑看,其“星、箭、网、端”一体化确实是立足国内整体布局、而非盲目构建整箭、整星重复产能:不是“先建产业链再等企业来”,而是“先找到企业在别处解决不了的痛点,用本地独特资源去承接”。
[color=rgba(0, 0, 0, 0.9)]池州给星河动力的是“试车场地+基金”——解决了液体火箭发动机测试无处可去的痛点。
[color=rgba(0, 0, 0, 0.9)]安庆给中科西光的是“产业配套+应用出口”——国家发改委核准的年产百颗卫星柔性产线(全省唯一)承接其制造扩张([color=var(--weui-LINK)]陕西最需要的“量产牌”),再以“长三角高光谱数据运营中心”解决遥感数据的变现出口。
[color=rgba(0, 0, 0, 0.9)]蚌埠给九州云箭的是“天然试车场+zf注资”——解决了初创企业资金和测试场地的双重痛点。
[color=rgba(0, 0, 0, 0.9)]三地合起来看,安徽通过招引,把“总装”与“测试”两个环节攥在了手里。但山东、四川、海南也在做同样的事——山东东方航天港年产五十发的总装能力、四川星际荣耀成都基地、海南文昌刚竣工的复用工厂……安徽的差异化在于,将招商关系变成了共担风险的合伙关系,智神星一号也因此完整走过了“池州总装、牛头山试车、酒泉发射”的闭环。
[color=rgba(0, 0, 0, 0.9)]这一模式是否能够使得落地的企业更快发展迭代,补齐国内产业短板、变成安徽的优势产业,还有待时间验证。可以预期的是,围绕这些环节集聚起来的制造生态,有利于“车、星、机”一体化底座的本地交付。
[color=rgba(0, 0, 0, 0.9)]“车星机”一体化终端层面主要包括三类产品:NTN卫星车联网终端、车载卫星通信域控制器、多模卫星基带芯片。这些产品的基础优势集中在上海、深圳、成都、北京等地,安徽在基带芯片、模组这一层尚未形成生态——但终端集成层另当别论:奇瑞已自研“纵横苍穹”卫星通信系统并在捷途纵横G700全系标配,江淮制造的尊界S800则全球首发搭载华为星河通信。
[color=rgba(0, 0, 0, 0.9)]所以,安徽在“怎么造”上的发力方向,恐怕还是要先把“车星机”一体化的具体应用场景掰扯明白——比如新能源汽车相关的卫星物联网、卫星互联网。值得注意的是,现阶段真正上车的卫星通信(天通、北斗短报文)仍以高轨为主,生态主导权握在车企和运营商手里,低轨NTN的车载窗口要到 2027年之后才真正打开。
[color=rgba(0, 0, 0, 0.9)]这意味着要分两步走:
[color=rgba(0, 0, 0, 0.9)]短期验证闭环。安徽已有卫星物联网终端企业,如柒星通信的M1终端,支持卫星+地面双网络,重点解决网络盲区的数据传输问题。安徽商用车企(江淮等)有车队管理、物流跟踪的真实需求,可以先用这些终端在部分车队上做验证,跑通“终端上车→数据回传→平台管理”的闭环。
[color=rgba(0, 0, 0, 0.9)]中期就近进入上海辐射圈,探索“安徽的车+上海的星网”一体化。上海千帆星座已增至256颗,临近全球组网,迈入商业运营阶段。蔚来“研发在上海、制造在合肥”的布局是现成的纽带。安徽的车企和终端企业可以借助这个纽带,与上海的星网运营方建立测试和联调合作,探索车载NTN终端的规模化前装。
[color=rgba(0, 0, 0, 0.9)]这也同时回答了如何牵引的问题:安徽的车提供终端场景和规模化需求,上海的星和网提供卫星制造与通信服务能力,互相牵引,两者在“车星机”的终端产品上交汇——车企定义“车需要什么卫星服务”,上海回答“卫星能提供什么服务”,终端产品(NTN卫星车联网终端、车载卫星通信域控制器)就是结合点。只不过,安徽不应该满足于终端集成,而是向场景标准、数据服务乃至基带芯片这一价值高地爬升。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
总结
上海模式与合肥模式,面临同一大考
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]上海模式与合肥模式,都是在地方规划目标基础上,通过地方战略资本驱动补齐产业链。这种“省队”模式,默认的几乎都是做“全链”——对航天这个庞大的产业链不加选择的“全都要”。但一个很容易被忽略的问题是,建成之后呢?
[color=rgba(0, 0, 0, 0.9)]上海与安徽的核心差异其实不在历史禀赋,在于上海的牌面与节奏更清晰——画龙点睛的千帆实际不只是上海本地链主,也同时是全国低轨星座组网的关键需求源之一,牵动着长三角乃至更大范围的卫星制造和发射产能;并且上海已经在为千帆的下一步提前布局(6G与全球市场)。而合肥模式能否在商业航天这个领域复制成功,能否继续通过押中一个或几个关键企业的方式回流资金,还有待验证。
[color=rgba(0, 0, 0, 0.9)]两者面临的共同风险,不是模式本身的问题,而是兑现风险——zf资金的回流与航天的商业闭环是两回事:前者靠的是企业上市或股权退出,是金融账;后者靠的是星座服务真正产生持续收入,是产业账。金融账可以通过资本运作短期兑现,但产业账立不住,金融账的兑现就没有根基。只有产业账立住了,金融账才有最终价值。
[color=rgba(0, 0, 0, 0.9)]上海模式的兑现风险,集中体现在千帆的组网速度上。垣信仍在组网早期,67亿A轮之后还需要更多钱。但真正的悬念不在资金上,而在于:组网速度能否跑赢频轨窗口和市场竞争?如果组网进度长期滞后,千帆星座可能错过频轨资源的国际竞争窗口,或在星链已形成商业闭环的情况下失去市场空间。
[color=rgba(0, 0, 0, 0.9)]但这个问题其实不是上海的,与上海模式本身无关;更多而言,是国内商业航天产业全局面临的大考。
[color=rgba(0, 0, 0, 0.9)]作为组网进度、在轨卫星数量全国领先的星座,其建设速度某种程度代表了当前国内商业航天产业整体运行效率的最高水平——它跑不赢,整个产业都难言跑赢。而组网速度的瓶颈不在造星(格思1.5天一颗的产线追得上),在运力(虽已有两型火箭完成飞行回收验证,但还没形成稳定可用的规模化运力)。千帆们买得到星、拿得到合同,买不到运力。
[color=rgba(0, 0, 0, 0.9)]运力瓶颈不是靠某一家企业、某一个地方能解决的。可复用火箭的技术攻坚、产能爬坡、发射工位调度——这些是跨企业、跨区域、跨部门的系统工程。垣信再有钱,也买不到不存在的运力;上海资源再丰富,也造不出全国性的运力供给网络。
[color=rgba(0, 0, 0, 0.9)]2026年垣信增资中国家级资本入局,印证了这样一个共识——商业航天的真正破局,需要更高层级的战略驱动。即便像上海这样看似可以靠本地资源实现“全链闭合”的,实际也无法独善其身。
[color=rgba(0, 0, 0, 0.9)]总而言之,“省队”商业航天与“合肥模式”的爆火一脉相承,本质是双重错位下的赛马机制:一面是各地存量制造能力找不到新出口,另一面是战略新兴产业的国家级统筹缺位——两者叠加,地方只能各自为战,把商业航天当成新的产能承接口。也因此,横向区域之间与纵向产业链各环节之间相互割裂,资源分散、同质化竞争,屡见不鲜。
[color=rgba(0, 0, 0, 0.9)]而商业航天的国家级战略统筹这张牌,又该怎么打呢?前面七省的分析,都是为了回答这个问题。我们下一篇细说分明。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。

 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






