
立即打开

在全球半导体产业向先进制程与高密度封装加速演进的背景下,暗场晶圆缺陷检测设备作为芯片良率管控的核心工具,正迎来新一轮技术迭代与市场扩张。据QYResearch最新调研,2025年全球暗场晶圆缺陷检测设备市场规模约为25.60亿美元,预计2032年将达到49.23亿美元,2026-2032年期间年复合增长率(CAGR)为8.9%。本研究基于历史发展轨迹、行业专家观点及分析师研判,系统梳理技术路径、市场空间及竞争格局,为行业参与者提供前瞻性决策参考。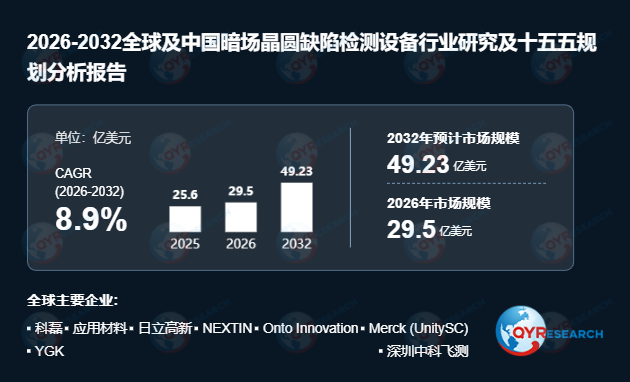 暗场检测技术通过倾斜入射光源捕获表面缺陷散射光,在暗背景中凸显颗粒、划痕等异常信号,其检测速度可达明场检测的3-4倍,在晶圆制造过程控制和材料质量控制中具有重要应用价值。从技术体系来看,明场与暗场本质上是不同的光学照明及缺陷信号获取方式,二者在灵敏度、缺陷覆盖能力、空间分辨率、扫描速度和检测通量之间形成权衡。在先进逻辑、DRAM、NAND及高端硅片制造中,明场和暗场并非相互替代关系,而是根据不同工艺层、缺陷类型及吞吐量要求进行互补配置。
产品形态分化:无图形与有图形暗场设备双轨并行从产品形态来看,暗场检测设备主要分为无图形晶圆暗场检测设备与有图形晶圆暗场检测设备两类。无图形设备主要面向裸硅片、外延片及Blanket Film等无图形表面,用于检测颗粒、划伤、Pit、Haze等缺陷,典型设备包括KLA Surfscan系列。有图形设备则通过激光散射、偏振控制、多通道信号采集及图形背景抑制算法,在复杂图形结构晶圆表面识别缺陷,典型设备包括KLA Puma、Voyager等产品。两类设备在检测对象、光学架构、算法复杂度和单机价值量方面存在明显差异,其中高端有图形暗场设备通常需要更加复杂的光源、扫描、信号采集和图形背景抑制系统,单机价格通常高于常规无图形设备。
技术演进趋势:短波长光源与AI算法成核心突破方向暗场检测技术的核心挑战在于对抗瑞利散射区光强与缺陷直径六次方成正比的物理衰减规律。为提升检测灵敏度,现代暗场机台正加速向更短波长的深紫外(DUV)激光光源演进,如266nm DUV激光可显著增强小尺寸缺陷的散射信号。与此同时,可编程傅里叶滤波器、TDI时间延迟积分传感器及AI缺陷分类算法的持续集成,正推动设备在保持高吞吐量的同时实现亚百纳米级检测能力。据行业技术资料显示,当前主流暗场设备对颗粒的检测灵敏度已达10nm级别,检测速度超过500M像素/秒。
市场动态:先进制程扩产与国产替代双轮驱动暗场检测设备需求主要受先进逻辑、DRAM及NAND资本开支回升、晶圆制造工艺步骤增加、缺陷控制要求提高,以及检测采样率和单座晶圆厂设备配置密度上升共同推动。中国大陆市场增长动力主要来自晶圆厂扩产、供应链安全要求以及量检测设备国产化。据YOLE数据统计,2025年中国大陆半导体检测与量测设备市场规模达到44.5亿美元,2020年至2025年年均复合增长率为19.46%,预计2026年进一步增长35.9%至60.5亿美元。
产业链与竞争格局:从寡头垄断向多元竞争演进全球暗场晶圆缺陷检测市场长期由KLA占据主导地位,2026年仍占据全球市场超过85%的份额;Hitachi High-Tech、NEXTIN、Applied Materials、Onto Innovation及UnitySC则主要在特定产品、客户或区域市场形成补充竞争。中国大陆本土厂商近年来加快国产化导入,中科飞测、精测电子、江苏芯势科技、昂坤半导体、合肥纳诺、中安半导体等企业已经或正在推进无图形及有图形暗场设备的客户验证和商业化。其中,中科飞测暗场纳米图形晶圆缺陷检测设备(SyCAMORE系列)已通过多家国内头部逻辑及存储客户产线验证并实现批量销售,覆盖HBM、2.5D/3D封装领域,成为国产设备向先进制程延伸的标杆案例。
本土厂商现阶段仍主要集中在无图形晶圆暗场、成熟及特色工艺等市场,但随着产品灵敏度和客户验证能力提升,国产设备正逐步向更先进制程和有图形暗场市场扩展。能否持续取得复购订单取决于检测灵敏度、误报控制、设备稳定性、产线吞吐量和现场服务能力,而不仅是价格优势。预计高端设备的价格将继续受到性能升级和配置复杂度提升支撑,成熟应用市场的价格竞争则会随国产供应商增加而加剧。
行业增长不会呈现线性走势:2027—2029年有望进入较快扩张期,2030年可能受资本开支消化影响而增速放缓,2031—2032年随后恢复增长。长期来看,检测强度提升、国产设备份额上升以及国内厂商向先进制程应用延伸,将成为市场结构变化的三条主要主线。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





