水产养殖益生菌加速渗透,助力全球水产业绿色转型
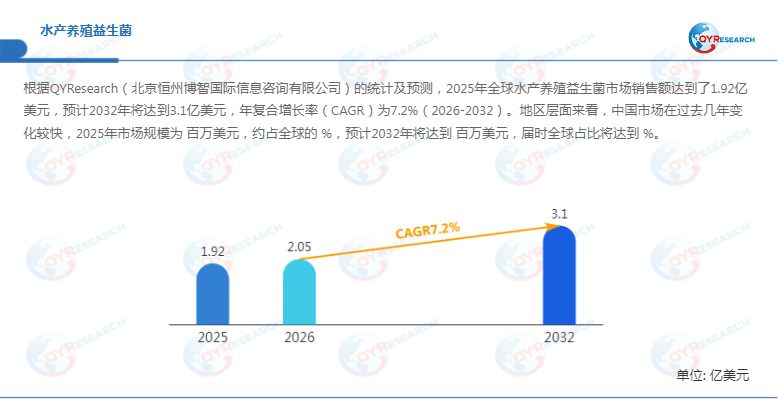
随着全球水产养殖规模持续扩大,高密度养殖模式带来的病害风险、水体污染以及抗生素使用限制,正在推动养殖企业寻找更加安全、高效的健康管理方案。根据QYResearch的统计及预测,2025年全球水产养殖益生菌市场销售额达到1.92亿美元,预计2032年将增长至3.1亿美元,2026年至2032年期间年复合增长率(CAGR)为7.2%。在水产养殖向“无抗化、精细化和高效率”发展的背景下,水产养殖益生菌凭借改善动物肠道健康、提升饲料利用率以及优化养殖环境等优势,逐渐成为现代水产健康管理体系的重要组成部分。

从产业应用来看,水产养殖益生菌主要由乳酸菌、芽孢杆菌、酵母菌及其代谢产物等功能性微生物构成,通过发酵、制粉或制粒工艺制备成为养殖添加剂。相比传统抗生素投入方式,益生菌能够在降低病害发生风险的同时,减少药物残留问题,更符合全球食品安全监管趋势。目前,该
产品已广泛应用于虾类、鱼类、贝类养殖以及水产饲料企业,成为推动水产业绿色发展的关键技术之一。
无抗需求增长推动市场扩张,益生菌成为养殖刚需投入品
首先,政策环境变化是推动水产养殖益生菌市场增长的重要因素。近年来,全球多个国家和地区持续加强抗生素使用监管,“禁抗”“限抗”政策逐步落地,促使养殖企业转向生物制剂、微生态制剂等替代方案。与此同时,水产养殖密度提升导致弧菌感染、氨氮升高、应激反应等问题频发,进一步提高了养殖端对于益生菌产品的需求。
根据行业统计,2024年全球水产养殖益生菌销量达到约3.2万吨,平均售价约为5600美元/吨。目前全球相关产品总产能约为12万吨/年,行业平均毛利率约为36%。其中,上游原材料主要包括菌种、发酵底物、载体和保护剂,物料消耗结构中活性菌液占比约60%,约为1.92万吨/年;载体占比约25%,约为0.8万吨/年;辅料占比约15%,约为0.48万吨/年。
其次,下游养殖需求结构持续扩大。当前水产养殖益生菌主要服务于虾类、鱼类和贝类养殖场,其中虾类养殖消耗量约占40%,对应约1.28万吨;鱼类占35%,约1.12万吨;贝类占15%,约0.48万吨;其他应用占10%,约0.32万吨。东南亚、中国、印度以及南美等主要水产养殖区域,由于池塘高密度养殖、循环水养殖系统快速发展,对稳定养殖环境和降低死亡率的需求不断提升,为益生菌市场提供持续增长空间。
技术升级推动竞争转向,功能菌株研发成为核心壁垒
此外,水产养殖益生菌行业正在由单纯产品销售向综合解决方案竞争转变。传统益生菌产品主要依靠菌种数量和基础添加效果竞争,而近年来,多菌株复配技术、耐高盐耐高温菌株开发、靶向功能菌筛选以及微胶囊包被技术不断成熟,使产品性能差异进一步扩大。
例如,针对虾类养殖中的弧菌问题,企业正在开发具有病原菌抑制能力的功能菌株;针对高密度养殖环境,则重点研发具有降解氨氮、改善底质和增强动物抗应激能力的复合菌剂。未来,具备自主菌种资源库、规模化发酵能力以及养殖现场技术服务体系的企业,将在市场竞争中占据更大优势。
从产业链角度看,水产养殖益生菌属于生物制造与农业科技交叉领域。上游包括菌种研发、发酵原料供应和保护剂生产;中游主要为益生菌制剂制造企业;下游覆盖水产养殖企业、饲料企业以及综合养殖服务商。当前行业正在形成“菌剂+饲料+养殖管理”的一体化服务模式,部分领先企业已经开始将益生菌产品融入饲料预混体系,为养殖户提供全过程健康管理方案。
行业仍存监管和应用挑战,高质量产品成为发展方向
尽管市场前景较为广阔,但水产养殖益生菌行业仍面临一定挑战。首先,不同国家对于微生物制剂登记、应用标准和安全评价体系存在差异,影响产品国际化推广。其次,部分低端产品存在菌种活性不足、有效菌数量标识不规范等问题,导致实际应用效果不稳定。此外,由于不同养殖品种、水质环境和管理模式存在差异,益生菌产品需要进一步提升场景适配能力。
未来,行业竞争将逐步从价格竞争转向效果竞争。企业需要通过菌株精准筛选、生产工艺优化以及数字化养殖数据结合,提高产品应用价值。例如,通过水质监测设备与益生菌投放模型结合,可以实现更加精准的养殖管理,提高微生态调控效率。
全球市场格局持续调整,中国成为重要增长区域
从区域市场来看,中国水产养殖规模庞大,是全球水产养殖益生菌的重要消费市场之一。随着国内水产养殖向规模化、标准化方向发展,养殖企业对于减少疾病损失、提升单位产出的需求持续增强。同时,海外市场方面,东南亚、南美等地区凭借虾类和鱼类养殖优势,预计将保持较快增长。
目前,全球主要生产企业包括QB Labs、Unique Biotech、Alltech、Sanzyme Biologics、Keeton Industries、Greencraft Labs、Actylis Lab Solutions、Pangoo Probiotics、Biovencer、Organica Biotech、Biolush、C MAX BIO SCIENCES以及Fishfa Bioscience等。行业竞争主要围绕菌株研发能力、规模化生产能力、产品稳定性以及渠道服务体系展开。
按照产品类型划分,市场主要包括光合细菌、芽孢杆菌、乳酸菌、酵母菌及其他类型;按照作用机理,可分为水质调控型、肠道营养型、病原拮抗型和免疫增强型;按照应用对象,主要覆盖甲壳类和鱼类养殖,并进一步细分为鱼养殖、虾养殖、蟹养殖等领域。
整体来看,水产养殖益生菌是政策驱动与效率提升共同作用下形成的成长型市场。随着全球水产业向绿色化、高密度和智能化方向发展,具备自主菌株研发、规模发酵生产以及综合养殖服务能力的企业,将成为未来市场扩张的重要推动力量。QYResearch报告将重点研究全球与中国市场水产养殖益生菌的产能、产量、销量、销售额、价格及未来趋势,历史数据覆盖2021年至2025年,预测数据覆盖2026年至2032年。重点关注地区包括北美、欧洲、中国、日本及南美市场。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏