
立即打开

2025年全球马苏里拉奶酪市场销售额达259.0亿美元,预计2032年将增至351.6亿美元,2026-2032年复合增长率(CAGR)为4.5%。这一增长受功能化升级、冷链物流及亚太增量等核心因素驱动。作为披萨、预制食品及烘焙领域的核心配料,马苏里拉奶酪正从基础水分和乳脂规格竞争转向更细致的功能性能竞争。面对餐饮连锁与食品加工企业对熔融曲线、拉丝长度及烘烤稳定性的严苛要求,具备高一致性、定制化规格及稳定供应链的解决方案已成为市场刚需。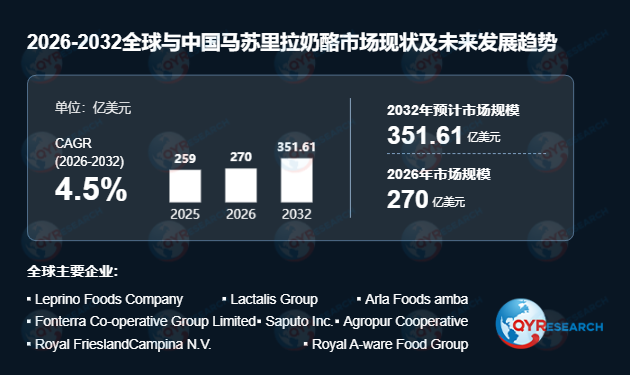 马苏里拉奶酪是一类以牛乳或水牛乳为主要乳源,经凝乳、酸化、拉伸等工艺制成的拉伸凝乳干酪。其核心商业属性涵盖水分含量、乳脂水平、熔融性、拉丝性及褐变特性等。市场主要覆盖新鲜马苏里拉和低水分马苏里拉,商业形态包括块状、丝状、丁状及冷冻产品。其中,低水分马苏里拉因较低的水分、良好的切丝性能及稳定的熔融表现,成为披萨、快餐连锁及工业预制食品的核心产品。随着冷链物流基础设施的改善,冷冻及单体快速冷冻产品在跨区域供应链中的重要性持续提升。
行业发展趋势:从基础规格向功能化与定制化演进马苏里拉奶酪行业正经历深刻的结构性升级。首先,竞争重点由基础水分和乳脂规格转向功能性能,大型餐饮客户对熔融曲线、拉丝长度、烘烤褐变及析油程度的要求不断收紧。其次,产品形态向便利化与定制化发展,丝状、丁状及定量分装产品通过减少下游人工和加工步骤,显著提高了厨房和食品工厂的操作效率。此外,新鲜马苏里拉受益于零售及餐饮高端化,奶源质量、新鲜度及产地特色成为主要价值卖点。
市场动态:驱动因素与行业挑战并存全球披萨消费扩张、快餐连锁网络发展及新兴市场西式预制食品渗透率提高,是马苏里拉奶酪市场的主要驱动力。其特有的熔融和拉丝性能在大量披萨及烘烤食品中具有功能不可替代性。然而,原奶作为制造成本中最重要的组成部分,其价格波动直接影响盈利能力。不同季节和地区的原奶组成差异,要求生产企业具备更严格的配方和工艺控制能力。此外,冷藏和冷冻配送导致物流成本高于常温食品配料,而成熟市场的基础销量增长趋缓,进一步限制了利润空间。
产业链与竞争格局:价值向深加工与技术服务延伸马苏里拉奶酪产业链上游涉及生乳养殖、发酵剂、凝乳酶及包装材料等。原奶质量、乳蛋白和乳脂含量直接决定奶酪得率和制造经济性。中游生产包括原奶标准化、巴氏杀菌、凝乳、拉伸、成型及冷冻包装。制造企业的核心价值不仅来自奶酪转化效率,更来自配方技术、功能一致性及将乳清进一步加工成高附加值乳品配料的能力。下游价值集中于餐饮服务、食品加工和零售。当前市场竞争已从单纯的价格比拼转向稳定奶源、较高奶酪得率、功能指标一致性及大型餐饮客户服务能力的综合较量。全球市场由Leprino Foods、Lactalis Group、Arla Foods等大型国际乳业集团主导,同时存在大量区域性制造商。随着行业集中度提升,具备乳品深加工能力的一体化企业将通过乳清蛋白、乳糖等副产品收入改善整体加工收益。
区域市场与亚太机遇:增量主战场与本土化适配北美和欧洲仍是全球主要的生产及消费区域,拥有成熟的乳业基础及完善的餐饮网络。北美在规模化低水分马苏里拉生产方面具有突出地位,欧洲则兼具较大的工业产量和成熟的新鲜马苏里拉消费。亚太地区是最重要的新增需求区域,中国、日本、韩国及东南亚呈现本地生产与进口供应共同发展的格局。披萨连锁、烘焙和便利食品消费增长,以及冷链物流基础设施改善,是区域市场发展的主要基础。成熟经济体更加重视产品品质和差异化,而增长较快的新兴市场则更重视供货稳定性、成本效率及餐饮加工适配性。随着“十五五”规划对消费升级的推动,亚太市场将为具备本土化适配能力的制造商提供进一步渗透机会
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





