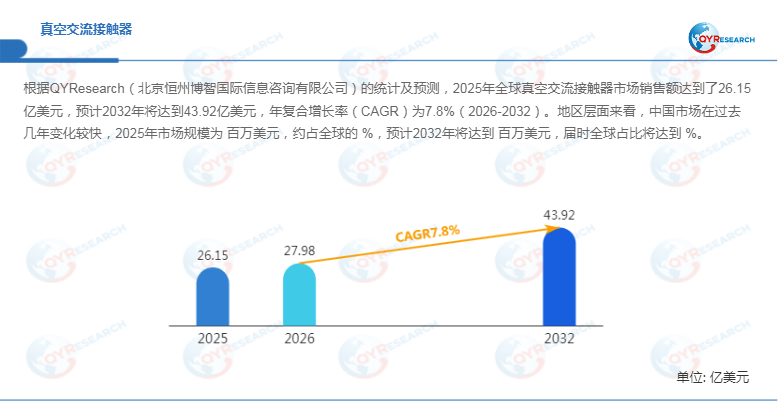
根据QYResearch的统计及预测,2025年全球真空交流接触器市场销售额达到26.15亿美元,预计2032年将增长至43.92亿美元,2026—2032年期间年复合增长率(CAGR)为7.8%。作为高压、大电流电气控制领域的重要元器件,真空交流接触器凭借优异的灭弧性能、高可靠性和长寿命优势,正在通信、新能源、电动汽车、工程机械等领域加速渗透。

随着全球能源结构转型、电气化设备规模扩大以及工业自动化水平提升,传统接触器在高频切换、高安全等级和复杂环境应用中的局限逐渐显现,市场对于具备高耐压、低维护和快速响应能力的真空交流接触器需求持续提升。尤其是在新能源汽车充换电设施、储能系统、新能源发电设备以及高端工业装备领域,设备运行稳定性直接影响系统安全,因此高可靠真空开关技术成为产业升级的重要方向。
真空交流接触器技术升级推动应用边界扩展
真空交流接触器是一种利用真空灭弧技术实现电路通断控制的电气开关设备,主要通过密封在真空环境中的触头系统降低电弧产生,提高开断能力和使用寿命。与空气式电磁接触器、电磁接触器、半导体接触器以及永磁接触器相比,真空交流接触器在高压、大电流以及频繁操作环境下具有更强的可靠性。
产品通常由真空灭弧室、电磁驱动机构、触头系统、绝缘结构、辅助触点以及控制模块组成。其中,真空灭弧室是决定
产品性能的核心部件,其触头材料、真空度保持能力以及机械寿命直接影响设备长期运行稳定性。
目前,全球真空交流接触器产业正在向高可靠化、小型化和智能化方向发展。一方面,制造企业持续优化触头材料、电磁驱动结构和绝缘设计,以提升产品耐压能力和机械寿命;另一方面,随着智能电网和新能源设备发展,具备状态监测、故障诊断和数字通信能力的智能型接触器逐渐成为新的技术方向。
市场驱动力:新能源与电气化应用释放增长空间
首先,新能源产业快速发展成为真空交流接触器市场增长的重要推动因素。新能源汽车、高压充电系统、储能设备以及光伏风电配套设施均需要高可靠电气控制组件。在新能源汽车领域,真空交流接触器能够承担电池系统高压回路通断任务,其安全性能直接关系车辆运行可靠性。
其次,工业设备升级推动高性能接触器需求提升。工程机械、轨道交通、自动化装备等领域对于电气系统连续运行能力要求不断提高,传统接触器在高频操作和恶劣环境中的维护压力推动用户向真空方案转型。
此外,通信基础设施建设也为市场提供新增需求。数据中心、5G基站以及大型通信设备对于电源管理稳定性要求不断提高,高可靠电气控制设备成为保障系统连续运行的重要基础。
从区域市场来看,中国市场近年来增长速度较快,主要受新能源产业链完善、电动车市场扩张以及工业制造升级推动。北美和欧洲则凭借成熟工业体系、新能源投资以及高端装备需求保持重要市场地位。
产业链分析:核心零部件决定产品竞争力
真空交流接触器产业链主要包括上游原材料供应、中游设备制造以及下游应用领域。
上游主要涉及真空灭弧室材料、触头材料、铜合金及银合金材料、绝缘材料、电磁组件、电子控制元件以及精密机械加工部件。其中,触头材料和真空灭弧室制造技术是影响产品性能的关键环节。高品质材料需要兼顾导电性能、耐烧蚀能力以及长期稳定性。
中游制造企业负责产品结构设计、真空灭弧技术开发、机械加工、电气装配、性能测试以及系统集成。随着应用场景不断复杂化,企业竞争重点已经从单纯制造能力转向综合研发能力,包括高压设计、热管理、电磁仿真以及智能控制技术。
下游应用主要覆盖通信、新能源、工程机械、电动汽车及其他工业领域。其中,新能源汽车和新能源装备对产品提出更高要求,需要接触器具备快速响应、高安全等级和长期可靠运行能力。
细分市场:极数结构与应用场景呈现差异化发展
按照产品类型划分,真空交流接触器主要包括三极接触器、四极接触器和五极接触器。其中,三极接触器由于结构成熟、应用范围广,在工业电气控制领域保持较高应用比例;四极和五极产品则更多用于复杂电路控制以及特殊新能源应用场景。
从应用领域来看,新能源和电动汽车成为增长潜力较大的细分市场。新能源汽车高压平台升级,使接触器需要面对更高电压等级、更高开断频率以及更严格安全标准。
通信领域则更加关注设备稳定性和长期运行能力,工程机械市场则强调抗震动、耐环境以及高负载工作能力。因此,不同应用场景对于真空交流接触器的技术指标存在明显差异,企业需要针对行业需求进行定制化开发。
行业挑战:高技术壁垒与供应链稳定性成为关键
尽管市场前景持续扩大,真空交流接触器行业仍面临一定挑战。
首先,核心技术壁垒较高。真空灭弧室制造涉及材料配方、真空封装、精密加工等多个环节,需要长期研发积累。产品不仅需要满足额定电流和电压指标,还需要保证长期循环操作后的可靠性。
其次,全球供应链变化增加产业不确定性。2025年美国关税政策调整可能进一步影响全球电子元器件、电气设备供应链布局,各国企业正在通过本地化生产、多区域供应体系建设降低贸易风险。本报告将进一步分析相关政策变化对真空交流接触器市场竞争格局、区域经济联动及供应链重构带来的潜在影响。
此外,新能源行业快速迭代也要求企业持续提升产品性能。未来市场竞争将不仅围绕价格展开,而将更多集中于安全性、寿命、智能化能力以及供应服务体系。
竞争格局:国际企业与本土厂商共同推进产业升级
全球真空交流接触器市场参与者主要包括国际电气企业和专业元器件制造商。代表企业包括ABB、Emerson Electric、Fuji Electric、Sensata Technologies等。
国际企业通常依靠长期技术积累、全球销售网络和高端客户资源保持竞争优势,在工业自动化、能源设备等领域具有较强影响力。中国企业则依托新能源产业链优势,加快技术突破和市场拓展,包括宝光股份、旭光电子、昆山国力电子、宏发股份等企业积极布局真空开关及相关电气控制产品。
未来行业竞争将逐渐从单一产品竞争转向综合能力竞争,包括真空灭弧技术、智能监测能力、供应链管理以及行业解决方案能力。
未来趋势:高可靠、智能化成为长期发展方向
综合来看,2026—2032年真空交流接触器市场将在新能源、电动汽车、通信基础设施和工业自动化需求推动下保持增长。随着设备电气化程度不断提高,市场对于高安全、高寿命和智能管理能力的需求将进一步增强。
未来,真空交流接触器将向更高电压等级、更小体积、更低损耗以及智能状态监测方向发展。能够实现核心材料创新、结构优化以及数字化管理能力提升的企业,将更有机会在全球竞争中形成长期优势。
研究全球与中国市场真空交流接触器的产能、产量、销量、销售额、价格及未来趋势,重点分析主要厂商产品特点、规格、价格、销量、收入及市场份额。历史数据覆盖2021—2025年,预测数据覆盖2026—2032年。
市场主要厂商包括:Comet、ABB、Emerson Electric、Sensata Technologies、Fuji Electric、Siemens、Waytek、Trombetta、宝光股份、旭光电子、昆山国力电子、宏发股份等。
产品按照类型可分为三极接触器、四极接触器、五极接触器;按照应用领域主要包括通信、新能源、工程机械、电动汽车及其他领域;重点关注北美、欧洲、中国、日本等区域市场。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏