
立即打开

在新型电力系统建设加速推进的背景下,虚拟电厂(VPP)作为分布式能源聚合与电力市场化运营的核心载体,正成为释放电力系统灵活性资源价值的关键技术路径。2025年全球虚拟电厂市场规模约为239.36亿美元,预计2032年将达到约729.66亿美元,年复合增长率显著高于传统电力行业平均水平。这一增长不仅源于分布式光伏、用户侧储能、电动汽车充电、工商业柔性负荷等边缘可调节资源的快速扩容,更得益于电力市场化改革深化与可再生能源高比例接入对系统平衡、爬坡能力、拥塞管理及快速响应需求的持续增强。虚拟电厂通过通信、预测、优化、调度与市场接口等数字化手段,将海量分散资源聚合为可协调、可交易的柔性资源组合,推动电力系统从“源随荷动”向“荷随源动”转型,进而实现从被动响应到主动参与的运行范式升级。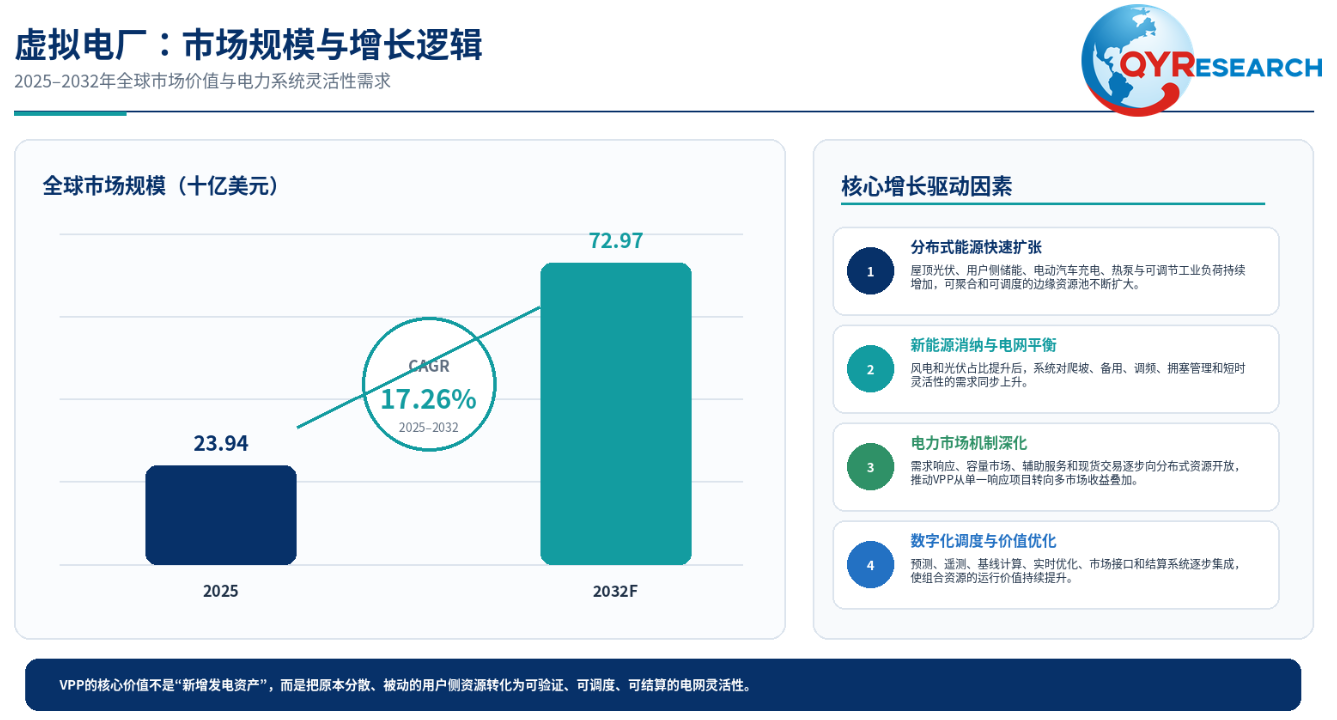 虚拟电厂的价值实现依赖于多维度技术协同与市场机制适配。首先,在资源聚合层面,其核心能力体现在对异构设备的统一接入与状态可信化管理。不同品牌设备间通信协议碎片化(如Modbus、IEC 61850、OCPP等)导致互联互通难度大,部分老旧设备缺乏标准化接口,数据传输稳定性差,制约了聚合效率。据国家能源局2026年7月发布的行业报告,当前我国虚拟电厂实际可调节比例仅约20%,反映出资源聚合“聚而不实”的普遍问题。其次,在调度控制方面,需构建“云-边-端”协同架构,实现毫秒级至秒级响应。云端负责全局优化与策略生成,边缘侧承担本地实时判断与指令执行,以应对电网动态调度需求。然而,多数聚合资源响应速度仍超过5分钟,难以满足秒级调频要求,成为技术落地的关键瓶颈。
此外,虚拟电厂的商业可行性高度依赖于完整的市场参与机制与精准的经济模型。当前主要收益来源包括电能量交易套利、辅助服务补偿(如调频、调峰)、需求响应补贴、容量租赁及环境权益交易等。以深圳为例,其削峰需求响应补贴最高可达5元/kWh,浙江为0.77元/kWh,显著提升了用户参与积极性。但整体来看,我国虚拟电厂仍面临市场机制不成熟、盈利模式单一、结算体系复杂等挑战。尤其在跨省区交易、偏差考核、基线计算与绩效验证等方面,缺乏统一标准,影响了资源价值的充分释放。
竞争格局呈现高度分散特征,主要由专业聚合商、公用事业公司、售电企业、工业技术集团(如Siemens、GE Vernova)及数字化平台服务商共同构成。差异化竞争力正从单纯的设备连接能力转向软件架构、市场运营与系统集成能力的综合体现。平台软件服务虽直接收入占比较小,但作为预测、优化、控制与结算的核心支撑,战略地位突出。随着行业演进,平台软件、聚合服务与电力交易三类价值池边界日益模糊,推动虚拟电厂从单一软件产品向综合性灵活性运营平台升级。
区域发展差异显著。欧洲2025年占全球VPP收入一半以上,受益于成熟的平衡市场、跨境电力交易与高比例可再生能源消纳机制;北美依托长期需求响应基础与容量市场机制稳步发展;中国当前收入基数较小,但政策驱动明确——《关于加快推进虚拟电厂发展的指导意见》提出,到2030年全国调节能力达5000万千瓦以上,叠加电力现货市场全面铺开与储能规模化部署,正成为全球增长最快的主要市场之一。日本、韩国、澳大利亚等国则围绕屋顶光伏、储能与电动汽车探索多样化模式,而拉美、中东和非洲仍处于早期阶段,但具备较大发展潜力。
未来技术方向将聚焦于更低延迟的实时优化、多市场协同调度、AI驱动的负荷/发电预测、区块链支持的透明结算以及网络安全防护体系构建。随着车网互动(V2G)、数字孪生、边缘计算等新技术融合应用,虚拟电厂将逐步迈向自主调度与智能决策新阶段,真正成为新型电力系统中不可或缺的“智慧中枢”。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





