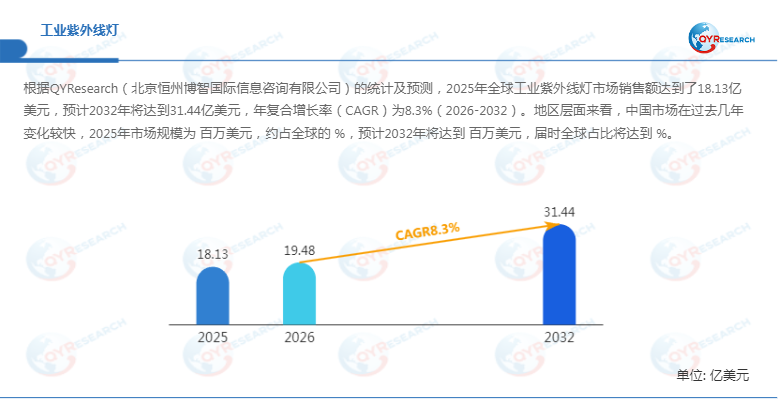
根据QYResearch的统计及预测,2025年全球工业紫外线灯市场销售额达到18.13亿美元,预计到2032年将增长至31.44亿美元,2026—2032年期间年复合增长率(CAGR)为8.3%。随着制造业绿色化升级、环保标准持续提高以及智能检测需求快速增长,工业紫外线灯正从传统光源设备向高精度、高效率、多场景应用的工业解决方案演进,成为食品安全、水处理、空气净化、表面处理及精密制造领域的重要技术装备。

工业企业当前面临生产效率提升、环保要求强化以及
产品质量控制趋严等多重挑战,传统处理方式在能耗、维护成本和自动化水平方面逐渐难以满足需求。工业紫外线灯通过输出特定波长紫外辐射,实现材料固化、微生物灭活、荧光检测以及光化学反应等功能,为企业提供了一种高效、精准且可持续的技术路径。其中,UVA(315—400nm)、UVB(280—315nm)和UVC(100—280nm)不同波段紫外光源分别适用于固化、检测和消杀等细分场景。
工业紫外线灯技术升级,推动多领域应用扩张
工业紫外线灯是一类面向工业环境设计的高强度紫外光源设备,其核心优势在于高功率输出、稳定运行能力以及精准波长控制能力。与普通紫外照明设备相比,工业紫外线灯需要满足长时间连续运行、高温环境适应以及光强均匀性等要求,因此广泛应用于制造业、医疗、环保和科研领域。
首先,在食品饮料行业,工业紫外线灯主要用于生产环境空气处理、水体消毒以及包装表面杀菌。随着食品安全法规不断完善,企业对于无化学残留消毒技术的需求增加,推动UVC紫外杀菌设备应用扩大。
其次,在水处理和空气处理领域,工业紫外线灯利用紫外光破坏微生物DNA结构,实现快速灭活。相较于传统化学消毒方式,紫外技术具有反应速度快、二次污染较低等特点,在工业循环水处理、污水处理和洁净空间管理中持续渗透。
此外,在制造领域,工业紫外线灯还广泛用于表面处理和材料固化。例如电子元器件、涂料、胶黏剂等产品生产过程中,UVA紫外固化技术能够缩短加工时间,提高生产效率,并满足自动化生产线对于快速响应的需求。
全球市场持续增长,中国工业紫外线灯需求加速释放
从区域市场来看,全球工业紫外线灯市场呈现北美、欧洲技术领先,亚太地区增长快速的发展格局。北美市场受益于环保法规完善以及工业自动化水平较高,在水处理、医疗和先进制造领域保持较强需求。欧洲市场则更加关注节能环保和绿色制造,推动高效紫外光源产品升级。
中国市场近年来发展速度较快,已成为全球工业紫外线灯重要消费市场之一。受制造业转型升级、“双碳”目标推进以及环保治理投入增加等因素影响,国内企业对于工业紫外线灯在水处理、空气净化、食品加工以及电子制造中的应用需求持续提升。
从产业链角度看,工业紫外线灯上游主要涉及紫外芯片、石英材料、电源模块和光学组件,中游为紫外灯管、LED紫外光源及系统设备制造,下游覆盖食品饮料、水处理、空气处理、工业检测等应用领域。近年来,随着国产紫外LED技术成熟,产业链本土化程度不断提高,国内企业在中端市场竞争力持续增强。
技术创新推动工业紫外线灯向高效化、智能化发展
当前,工业紫外线灯行业正处于技术升级阶段。一方面,紫外LED逐渐成为重要发展方向,相比传统汞灯,紫外LED具有体积小、响应速度快、寿命长以及环保优势,尤其适用于智能制造设备和小型化工业系统。
另一方面,智能控制技术正在加速融合。未来工业紫外线灯将更多结合传感器、自动控制系统和工业互联网平台,实现光强实时监测、运行状态分析以及远程维护,提高设备利用效率。
从技术参数来看,高端工业紫外线灯产品需要重点提升紫外输出稳定性、能量密度控制能力以及长期运行可靠性。例如在精密表面处理领域,光照均匀性直接影响固化质量;在水处理场景中,紫外剂量控制则决定消杀效果。因此,提高光源稳定性仍是行业竞争的重要方向。
不过,工业紫外线灯发展仍面临一定挑战,包括高性能紫外芯片成本较高、部分特殊波段光源效率不足,以及不同应用场景标准体系尚未完全统一等问题。企业需要通过材料创新、结构优化和智能控制技术提升产品综合性能。
市场竞争格局形成国际品牌主导与本土企业突破并存
从竞争格局来看,全球工业紫外线灯市场主要由SECU-CHEK、Helling、SUNUV、Lumimax、Hamamatsu Photonics等企业参与竞争。其中,国际厂商凭借光源技术积累、产品可靠性和全球供应体系,在高端工业检测及科研领域占据优势。
与此同时,中国企业依托制造成本优势和本地化服务能力,在水处理、空气处理以及工业表面处理等领域不断扩大市场份额。随着国内紫外光电技术持续进步,本土厂商正在向高功率、高稳定性产品方向升级。
从产品类型来看,工业紫外线灯主要包括UVA(长波)、UVB(中波)、UVC(短波)以及真空紫外产品。其中,UVB产品预计未来仍将在部分检测和特殊工业应用领域保持重要地位。按照应用领域划分,食品饮料行业目前占据较大市场份额,未来水处理、空气处理和表面处理领域有望成为新增需求来源。
未来趋势:绿色制造与精密工业打开增长空间
展望未来,工业紫外线灯市场将受益于环保政策、智能制造升级以及工业检测需求增长保持扩张趋势。预计2026—2032年全球市场将保持8.3%的年复合增长率,到2032年市场规模达到31.44亿美元。
从细分行业来看,流程制造企业更加关注紫外消毒、环保处理等连续化应用,而离散制造企业则更重视紫外固化、检测和精密加工环节,两类市场需求呈现差异化发展趋势。未来,随着新能源、半导体、生物制造等新兴产业扩张,工业紫外线灯将在高洁净、高可靠性生产环境中发挥更大价值。
围绕全球及中国市场工业紫外线灯展开研究,重点分析2021—2025年历史市场数据及2026—2032年未来发展趋势,涵盖产能、产量、销量、销售额、价格、竞争格局以及产业链结构。同时,对主要企业产品特点、市场份额及区域需求变化进行深入分析。
报告覆盖主要厂商包括SECU-CHEK、Helling、SUNUV、Lumimax、Hamamatsu Photonics、Arora NDT、International Light Technologies、Nichia Corporation、Seoul Viosys、Edison Opto、Height-LED、SVR、Philips、OSRAM、Advanced Ultraviolet Optoelectronics、Hangzhou Honglitronic以及Qingdao Fluorescence Innovation Technology等。
按照产品类型划分,市场包括UVA(长波)、UVB(中波)、UVC(短波)和真空紫外;按照应用领域划分,主要覆盖食品饮料、水处理、空气处理、表面处理及其他工业场景。重点研究区域包括北美、欧洲、中国、日本等主要市场。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏