全球玻色因行业规模分析及投资战略建议报告2026年版
玻色因(Pro-Xylane)是一种以羟丙基四氢吡喃三醇为核心活性成分的功能性化妆品原料,属于功效型护肤领域较具代表性的抗老活性成分之一。该产品通常通过糖类原料经过化学合成、纯化及后处理制得,商业化产品主要以液体溶液和粉末两种形态供应。其中,液体型产品通常以一定浓度的玻色因溶液形式直接提供给化妆品生产企业,便于配方添加和工业化生产;粉末型
产品具有有效成分含量较高、运输和储存便利、配方适配方式更加灵活等特点。
从市场发展历程来看,玻色因早期主要由国际头部化妆品集团及其内部供应体系推动,市场认知度和商业化应用长期集中于少数品牌,原料供应体系也相对封闭,因此行业集中度较高。随着相关核心专利保护逐步到期,以及玻色因在抗老护肤领域的市场教育持续深化,越来越多原料企业开始进入该市场。特别是在中国,本土企业在合成路线优化、纯化工艺、规模化生产和成本控制方面持续投入,玻色因原料的供应主体明显增加,产品价格也逐步下降,为更多中高端及大众化护肤品牌采用玻色因提供了条件。
总体来看,玻色因市场正处于从高集中度、高价格和高端应用为主,向供应主体多元化、成本下降和应用场景扩大方向发展的阶段。未来功效护肤消费升级、抗老产品年轻化、国产原料替代以及品牌对明星功效成分的持续开发将共同支撑市场增长。同时,随着参与企业数量增加,单纯依靠价格竞争的空间将逐渐缩小,产品质量、技术稳定性、法规合规、客户认证和综合服务能力将成为影响企业长期竞争力的关键因素。
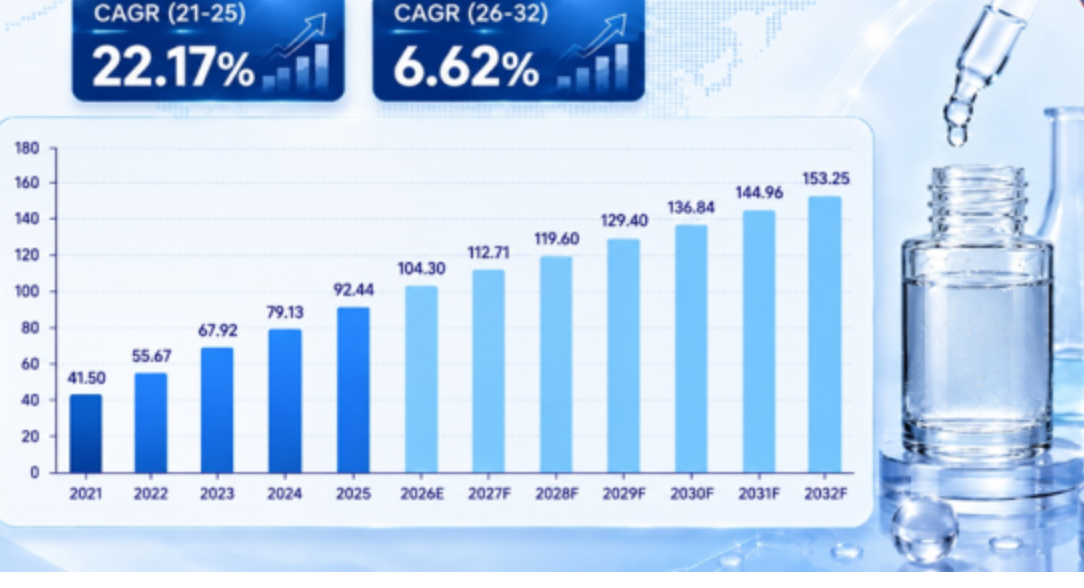
据 中智信投研究网 调研团队最新报告“2026-2032全球玻色因市场现状及未来发展趋势”显示,预计 2032 年全球玻色因市场规模将达到153.25百万美元,未来几年年复合增长率 CAGR 为6.62%。
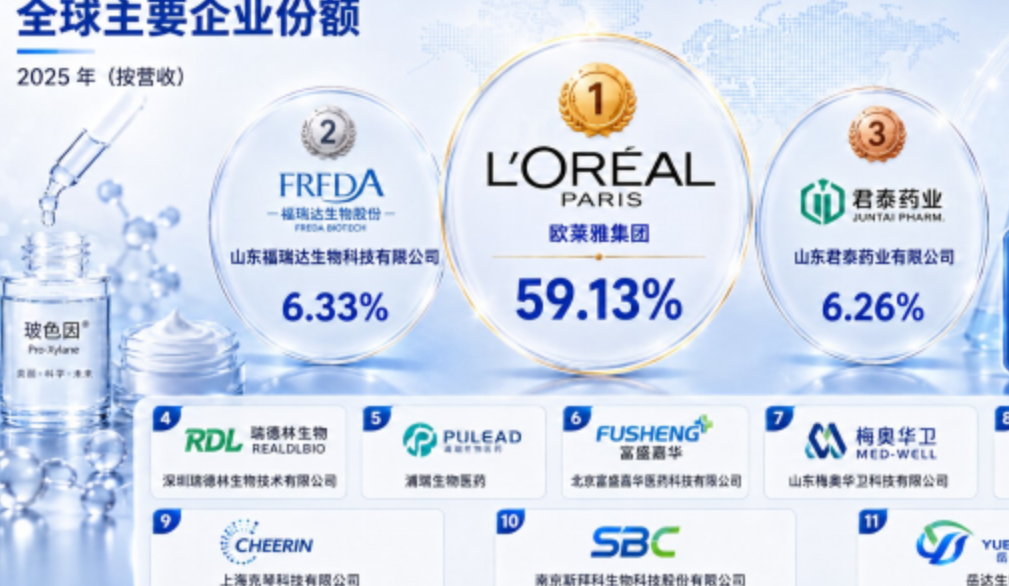
全球玻色因市场前 11 强生产商排名及市场占有率(基于 2025 年调研数据;目前最新数据以本公司最新调研数据为准)
来源:中智信投研究网 化妆品原料行业研究中心。行业处于不断变动之中,最新数据请联系 中智信投研究网 咨询。
根据 中智信投研究网 头部企业研究中心调研,全球范围内玻色因生产商主要包括L'Oral、山东福瑞达生物科技有限公司、山东君泰药业有限公司等。2025年,全球前三大厂商占有大约71.72%的市场份额。
1.2 产业链分析
玻色因上游主要包括D-木糖、乙酰丙酮、催化剂、溶剂、纯化材料及相关化学中间体,其中D-木糖是重要生物基起始原料。原料纯度、杂质水平和批次稳定性会直接影响后续反应转化效率、色度控制、异构体组成和最终产品质量一致性。
中游环节围绕反应合成、分离纯化、浓缩、结晶、干燥、溶液配制和质量检测展开,核心在于控制有效含量、杂质残留、颜色气味、稳定性和批次一致性。企业需要在工艺收率、纯化成本、粉末干燥效率和标准化检测之间形成平衡。
下游主要面向化妆品原料配方企业、化妆品制造商、OEM/ODM企业和终端品牌,最终用于精华、面霜、乳液、眼部护理等面部产品,并逐步延伸至身体护理。该原料可帮助品牌强化抗老功效表达、提升产品溢价和差异化竞争力。
产业链
来源:中智信投研究网。行业处于不断变动之中,最新数据请联系 中智信投研究网 咨询。
1.3 行业发展机遇和风险分析全球玻色因行业规模分析及投资战略建议报告2026年版
玻色因(Pro-Xylane)是一种以羟丙基四氢吡喃三醇为核心活性成分的功能性化妆品原料,属于功效型护肤领域较具代表性的抗老活性成分之一。该产品通常通过糖类原料经过化学合成、纯化及后处理制得,商业化产品主要以液体溶液和粉末两种形态供应。其中,液体型产品通常以一定浓度的玻色因溶液形式直接提供给化妆品生产企业,便于配方添加和工业化生产;粉末型产品具有有效成分含量较高、运输和储存便利、配方适配方式更加灵活等特点。
从市场发展历程来看,玻色因早期主要由国际头部化妆品集团及其内部供应体系推动,市场认知度和商业化应用长期集中于少数品牌,原料供应体系也相对封闭,因此行业集中度较高。随着相关核心专利保护逐步到期,以及玻色因在抗老护肤领域的市场教育持续深化,越来越多原料企业开始进入该市场。特别是在中国,本土企业在合成路线优化、纯化工艺、规模化生产和成本控制方面持续投入,玻色因原料的供应主体明显增加,产品价格也逐步下降,为更多中高端及大众化护肤品牌采用玻色因提供了条件。
总体来看,玻色因市场正处于从高集中度、高价格和高端应用为主,向供应主体多元化、成本下降和应用场景扩大方向发展的阶段。未来功效护肤消费升级、抗老产品年轻化、国产原料替代以及品牌对明星功效成分的持续开发将共同支撑市场增长。同时,随着参与企业数量增加,单纯依靠价格竞争的空间将逐渐缩小,产品质量、技术稳定性、法规合规、客户认证和综合服务能力将成为影响企业长期竞争力的关键因素。
据 中智信投研究网 调研团队最新报告“2026-2032全球玻色因市场现状及未来发展趋势”显示,预计 2032 年全球玻色因市场规模将达到153.25百万美元,未来几年年复合增长率 CAGR 为6.62%。
全球玻色因市场前 11 强生产商排名及市场占有率(基于 2025 年调研数据;目前最新数据以本公司最新调研数据为准)
来源:中智信投研究网 化妆品原料行业研究中心。行业处于不断变动之中,最新数据请联系 中智信投研究网 咨询。
根据 中智信投研究网 头部企业研究中心调研,全球范围内玻色因生产商主要包括L'Oral、山东福瑞达生物科技有限公司、山东君泰药业有限公司等。2025年,全球前三大厂商占有大约71.72%的市场份额。
1.2 产业链分析
玻色因上游主要包括D-木糖、乙酰丙酮、催化剂、溶剂、纯化材料及相关化学中间体,其中D-木糖是重要生物基起始原料。原料纯度、杂质水平和批次稳定性会直接影响后续反应转化效率、色度控制、异构体组成和最终产品质量一致性。
中游环节围绕反应合成、分离纯化、浓缩、结晶、干燥、溶液配制和质量检测展开,核心在于控制有效含量、杂质残留、颜色气味、稳定性和批次一致性。企业需要在工艺收率、纯化成本、粉末干燥效率和标准化检测之间形成平衡。
下游主要面向化妆品原料配方企业、化妆品制造商、OEM/ODM企业和终端品牌,最终用于精华、面霜、乳液、眼部护理等面部产品,并逐步延伸至身体护理。该原料可帮助品牌强化抗老功效表达、提升产品溢价和差异化竞争力。
产业链
来源:中智信投研究网。行业处于不断变动之中,最新数据请联系 中智信投研究网 咨询。
1.3 行业发展机遇和风险分析
主要驱动因素:
核心增长动力来自功效护肤和抗衰老消费需求持续扩大。终端品牌需要具有明确故事性和成熟应用基础的活性成分支撑新品开发,玻色因在高端抗老配方中具有较高认知度,带动原料企业获得更多验证、打样和批量订单,推动市场规模稳步提升。
主要阻碍因素:
主要阻碍因素在于高品质产品的合成纯化难度和质量控制要求较高。不同供应商在有效含量、杂质控制、颜色气味、稳定性和法规资料完整性方面存在差异,下游大客户认证周期较长,可能限制新进入企业快速放量,并压缩低端供应商盈利空间。

行业发展趋势:
未来行业将向高纯度、标准化和多形态供应方向发展。液体产品仍将服务于大规模配方使用,粉末产品则因高有效含量、便于运输和定制复配而提升渗透率。企业竞争重点将从能否生产转向纯度控制、稳定供货、配方适配和技术服务能力。
主要驱动因素:
核心增长动力来自功效护肤和抗衰老消费需求持续扩大。终端品牌需要具有明确故事性和成熟应用基础的活性成分支撑新品开发,玻色因在高端抗老配方中具有较高认知度,带动原料企业获得更多验证、打样和批量订单,推动市场规模稳步提升。
主要阻碍因素:
主要阻碍因素在于高品质产品的合成纯化难度和质量控制要求较高。不同供应商在有效含量、杂质控制、颜色气味、稳定性和法规资料完整性方面存在差异,下游大客户认证周期较长,可能限制新进入企业快速放量,并压缩低端供应商盈利空间。
行业发展趋势:
未来行业将向高纯度、标准化和多形态供应方向发展。液体产品仍将服务于大规模配方使用,粉末产品则因高有效含量、便于运输和定制复配而提升渗透率。企业竞争重点将从能否生产转向纯度控制、稳定供货、配方适配和技术服务能力。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





