全球超高速工业喷印机市场场状况分析及投资前景预测报告2026年版
全球超高速工业喷印机加速放量:Single-Pass提效,包装数字化与柔性制造拓增量
核心判断:超高速工业喷印机正在经历一个关键的产业定位变化:其竞争对象已经不再只是传统数字印刷设备,而是逐步进入柔印、胶印、凹印及部分丝网、装饰印刷所覆盖的工业生产区间。这个市场的增长逻辑来自数字喷墨在生产效率、图像质量、材料适配、干燥固化、在线检测和数据处理等多个环节同步提升之后,数字印刷能够覆盖的经济订单长度持续向中版甚至部分长版延伸。对于瓦楞包装、商业连续喷墨、标签、柔性包装、图书出版、直邮、纺织、陶瓷和装饰材料等行业,客户采购设备的核心原因并不是“使用喷墨技术”本身,而是希望在不制版、快速换单、可变数据、SKU碎片化、库存降低和交付周期缩短的基础上,获得接近传统主力设备的能力。因此,研究超高速工业喷墨不能只比较最高m/min、sheets/hour或dpi,而应同时考察有效生产速度、OEE、喷头冗余与补偿、墨水循环、基材运动控制、干燥负荷、RIP/DFE数据、在线检测、维护时间、耗材成本和全球服务能力。市场的真正分水岭,是设备能否把“实验室或宣传册中的最高速度”转化为客户工厂中可重复、可预测、可计成本的稳定产能。

根据中智信投研究网最新调研结果显示,2025年全球超高速工业喷印机市场规模约为4.37亿美元,预计2032年将达到6.49亿美元,2026-2032年复合增长率约5.8%。
市场概览:价值正在从“短版灵活性”延伸至“工业生产效率”
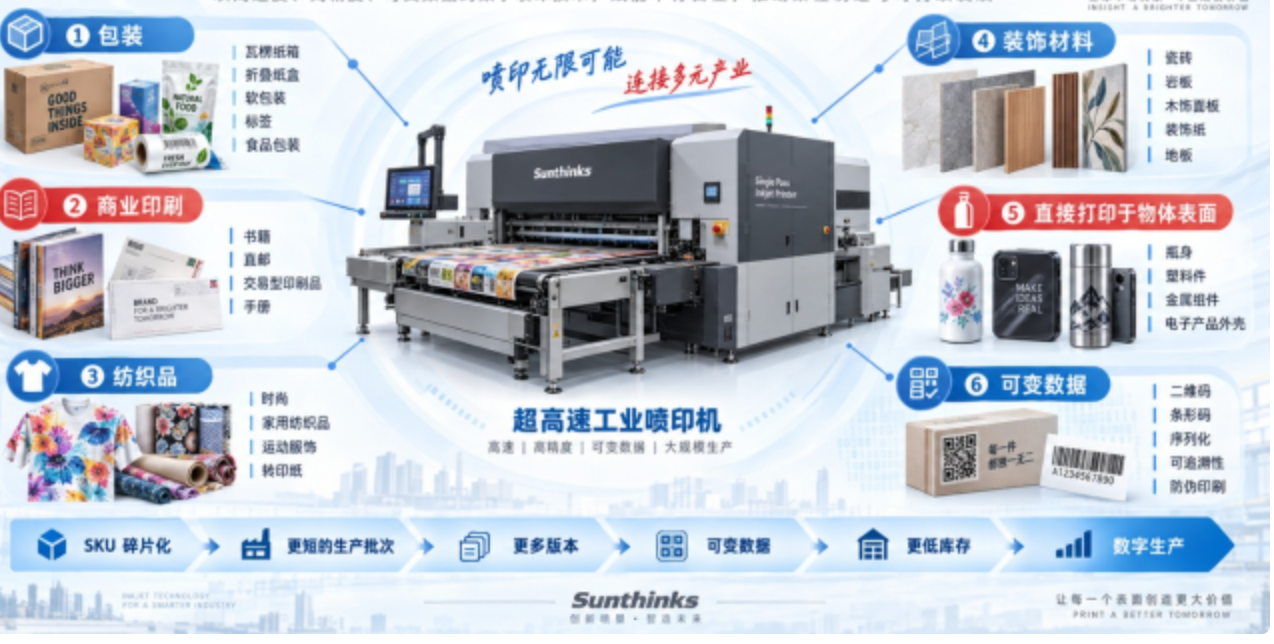
超高速工业喷墨构成独立高端设备市场的根本原因,在于其将数字化工作流与工业级机械平台结合。传统数字喷墨最突出的优势是无需制版、切换版本快、支持个性化和可变数据,但如果生产速度、稳定性或干燥能力不足,数字设备往往只能承担打样、超短单和补单。Single-Pass固定喷头阵列、高频喷射、全幅喷头拼接、高精度基材输送、闭环负压与墨水循环、高功率热风/IR/NIR/UV-LED干燥以及并行RIP/DFE等技术,使设备能够在一次通过或连续卷筒条件下输出大量合格
产品,从而把数字化优势扩展到更长订单。客户的投资决策因此必须以工厂经济性而不是单机售价为中心:减少制版及换版成本、降低Makeready损耗、缩短停机、减少在制品和成品库存、降低废张、支持区域版本和一单一码,并通过自动化缓解熟练工短缺。与此同时,超高速喷墨并不会线性替代全部模拟印刷。对于超长版、特殊专色、大面积高墨量、极低单位变量成本或者现有传统设备已经充分折旧的订单,柔印、胶印和凹印仍然可以保持明显成本优势。因此最有意义的市场模型不是拿整个印刷市场乘一个固定数字化率,而是逐应用识别“可数字化订单池”,再研究数字设备与模拟设备之间的盈亏平衡生产批量如何随速度、墨水成本、人工、换单时间和利用率变化。
产品结构:Single-Pass定义超高速主线,卷筒、片材和Inline平台承担不同生产任务
产品结构需要同时按材料形态、输送方式和应用工艺划分。第一类是Single-Pass Sheet-fed / Direct-to-Board系统,喷头阵列横跨印刷宽度固定安装,瓦楞纸板、纸板、木板或其他刚性材料一次通过即可完成成像。这类设备的关键指标是打印宽度、板材尺寸范围、实际线速度、张/小时或平方米/小时、翘曲控制、真空吸附、喷头拼接、自动清洗和在线检测。第二类是High-Speed Continuous Feed / Web-fed系统,以纸张或卷材连续运行,在商业印刷、直邮、账单、出版和部分纸基包装中实现极高量,重点比较双面能力、卷材宽度、不同dpi模式下的速度、厚纸适配、干燥和高速可变数据处理。第三类是High-Speed Sheet-fed生产喷墨,主要服务B1/B2商业印刷和折叠纸盒等场景,评价口径从m/min转向sheets/hour,同时要观察单双面、纸张厚度、后道连接和自动质量控制。第四类是Inline / Hybrid Imprinting,把喷墨模块与柔印、凹印、标签、分切、检品或包装生产线组合,用于序列号、二维码、条码、图像和版本信息。第五类是纺织、陶瓷、装饰纸、地板等Application-specific Single-Pass平台,其墨水化学、前处理、基材输送和后处理高度专用,不适合与商业纸张设备直接以速度数字横比。
应用领域:包装、商业印刷与工业制造形成多场景需求,订单结构决定数字化价值
下游应用应按照“订单结构—材料—合规—生产节拍”而不是仅按行业名称分析。瓦楞包装是最典型的Single-Pass扩张场景,覆盖电商运输箱、食品饮料外箱、电子家电包装、日化和医药运输包装、零售展示箱、Shelf-Ready Packaging及高图像彩箱。其核心驱动力是SKU持续增加、促销版本频繁、区域化包装、品牌个性化和Direct-to-Board减少裱贴工序。标签与窄幅包装则更强调短单、多版本、序列化、二维码、防伪、监管追溯和高频换单;高速喷墨需要与模切、涂布、柔印单元、检测和分切形成Inline生产。柔性包装与纸基柔性包装具有更大的中长期潜力,但技术门槛更高,薄膜张力控制、低迁移墨水、食品接触合规、Primer、低温干燥和后续复合都影响设备可用速度。商业印刷、直邮和交易型印刷是高速连续卷筒喷墨最成熟的工业场景之一,其价值来自海量可变数据、按需触发、个性化营销和连续双面生产;图书出版则通过按需出版、版本更新和库存优化减少传统大批量预印造成的库存风险。
纺织Single-Pass面向时装面料、家纺、运动服和部分转印纸生产,其竞争对象不仅是扫描式数字印花,也包括圆网和平网印花,因此必须把喷头宽幅覆盖、颜色数、织物前处理、蒸化/水洗或热转印后处理与整线速度一起考虑。陶瓷、岩板、地板、装饰纸和家具板材则体现了工业喷墨的另一条路径:数字技术不仅改变图案切换,也能将木纹、石纹、纹理和个性化表面设计直接嵌入连续生产线。Direct-to-Object适用于容器、塑料件、金属件和其他工业制品,但只有采用固定喷头阵列或高速连续输送、达到工业生产节拍的系统才应纳入。可变数据及生产线喷印覆盖二维码、条码、序列号、药品序列化、食品追溯、物流信息、票据和安全印刷,但必须与普通字符喷码市场严格切割。PCB、功能材料沉积和Binder Jetting等技术虽然同属喷墨邻近领域,但除非设备的商业定义与本报告一致,否则应作为技术外延而不纳入整机规模。
竞争格局:从“整机速度”升级为喷头、墨水、机械、软件和服务的一体化平台竞争
超高速工业喷墨的竞争壁垒不是单一喷头或单一最高速度,而是多项子系统在高节拍下的协同稳定性。高速条件下,每个喷嘴故障、喷头拼接误差、基材微小偏移、墨水温度或黏度变化、纸板翘曲、卷材张力波动、干燥能力不足和DFE数据拥塞都会直接形成可见缺陷或停机。因此头部平台通常同时强化喷头冗余、自动清洗、墨水循环与脱气、材料真空吸附/张力控制、在线颜色与条码检测、Nozzle Compensation、远程诊断和预测维护。竞争也呈现明显的产业组织差异:HP、Canon、Ricoh、Kodak、SCREEN、Fujifilm等拥有深厚的成像或生产喷墨技术;Koenig & Bauer Durst通过合资结构把传统印刷机械与数字Single-Pass结合;Domino属于Brother Industries体系,兼具编码标识和数字标签/瓦楞业务;Fiery自2023年从EFI分拆为独立DFE公司,因此在产业链分析中不应继续简单写成“EFI Fiery”;Landa Digital Printing在2025年由FIMI完成收购,2026年仍在推进S11/S11P商业安装,应作为仍具技术差异化但需要持续观察经营兑现的独立平台。
从区域竞争看,欧美日企业在核心喷头、连续卷筒生产喷墨、包装装备、色彩管理和全球售后网络上积累较深;中国企业在瓦楞Single-Pass、工业板材、纺织及专用喷墨设备上的速度迭代很快,HanGlory与Wonder均公开了150 m/min级Single-Pass平台,说明国产整机已经进入与国际设备同一“线速维度”的竞争,但最终竞争结论仍应回到长期OEE、喷头维护、墨水体系、色彩一致性、客户安装量、售后响应和总拥有成本,而不能用单次演示速度直接判断份额或技术领先。
区域格局:设备制造、核心零部件与最终安装市场呈现明显全球分工
区域分析必须采用三层口径:第一层是设备OEM和系统集成能力所在地;第二层是喷头、墨水、控制器、软件和干燥等核心供应链所在地;第三层才是设备最终安装和消费市场。北美的优势更多体现在高端商业印刷、直邮、交易印刷、大型包装转换商和HP、EFI、Kodak等平台的产业影响,设备投资强调高利用率、自动化和数据驱动生产。欧洲具有最完整的传统印刷机械、包装装备、标签、工业数字印刷、墨水和软件生态,德国、意大利、西班牙、英国、荷兰、瑞士和奥地利等形成多中心供给;Durst、Koenig & Bauer、Domino、BOBST、Heidelberg/Gallus、Barbern、Hymmen等平台与包装法规、劳动力成本和可持续材料趋势形成联动。中国同时是重要设备制造地和终端应用市场,瓦楞、标签、纺织、陶瓷、家具板材、电商包装、食品饮料和电子制造提供了多样化测试场景,本土Single-Pass设备在价格和速度上形成强竞争,但海外市场扩张仍高度依赖长期可靠性、备件、远程服务和本地化应用支持。
日本的战略地位尤其突出:其价值不只来自终端设备需求,还来自Ricoh、SCREEN、Fujifilm、Kyocera、Konica Minolta、Epson、Seiko Instruments等在喷头、成像、精密机械和生产喷墨平台上的技术积累。韩国更适合作为下游包装、显示电子、工业打印和材料需求市场观察,并需单独核验真正整机OEM。印度和东南亚的机会来自包装、纺织、食品饮料、电商和制造业扩产,同时设备采购对CAPEX和售后服务较敏感;拉丁美洲、中东和非洲则应结合进口依赖、融资条件、二手机流通和区域服务网络判断渗透节奏。
产业链与上下游:核心壁垒来自喷头、墨水、干燥、材料输送和软件的协同优化
超高速工业喷墨是一种典型的“系统能力放大器”:任何单一环节性能不足都会在高速状态下迅速放大。喷头端需要关注Piezo DOD、Thermal Inkjet和高端Continuous Inkjet等技术路线,商用工业喷头供应商包括Fujifilm Dimatix、Kyocera、Ricoh、Epson、Konica Minolta、Xaar、Seiko Instruments/SII和Toshiba Tec等;同时HP、Canon等企业具有更强的自有喷头或封闭技术体系。评价喷头不能只看Native Resolution,还要考察喷嘴数、喷射频率、Drop Size、灰阶、循环能力、墨水兼容性、喷头到介质距离、失效模式、维护周期和替换成本。墨水端包括Sun Chemical/DIC、Siegwerk、INX International/Sakata INX、Flint Group、Fujifilm Ink Solutions、Kao Collins、artience/Toyo Ink、Nazdar、Marabu、DuPont相关数字印花业务、SPGPrints及设备OEM自有墨水体系。水性、UV/UV-LED、溶剂、升华、活性、颜料纺织墨水和陶瓷墨水的物性完全不同,直接决定喷头选择、Primer、固化和食品包装合规路线。
干燥和固化是超高速设备经常被低估的速度上限。线速度提高后,单位时间进入基材的液体和能量负荷同步上升,如果水性墨水无法在有限路径中完成蒸发,或UV体系的辐照剂量、温度窗口和氧抑制控制不足,设备即使喷头能够更快喷射也无法形成可堆叠、可后加工的成品。IST METZ、GEW、Excelitas/Phoseon、Heraeus Noblelight、Ushio等属于重要UV/光源及干燥相关技术企业。材料输送则依赖伺服、编码器、PLC、工业PC和运动控制,Siemens、Beckhoff、B&R/ABB、Bosch Rexroth、Rockwell Automation、Mitsubishi Electric、Omron、Schneider Electric等构成通用自动化生态。软件侧,Fiery已独立于EFI运营,HYBRID Software、Global Graphics Software、Esko、ColorGATE、Caldera、ONYX Graphics、Adobe PDF Print Engine及OEM自研DFE共同支撑RIP、色彩、Variable Data和生产队列;高速喷墨的前端数据必须以与物理线速相匹配的量实时生成,因此DFE实际上是“隐形机械部件”。机器视觉和检测侧需关注BST、EyeC、ISRA VISION、AVT相关平台和OEM自研系统,用于喷嘴缺陷、套准、条码、颜色闭环、翘曲和废品剔除。
下游不能简单把品牌商等同于设备购买方。真正直接采购设备的主体主要是包装转换商、商业印刷服务商、出版印刷企业、标签与柔性包装转换商、纺织印染厂、陶瓷与建材制造商以及大型内部印刷中心。包装链可重点跟踪Smurfit Westrock、International Paper相关包装业务、DS Smith、Mondi、Saica、Rengo、Oji Holdings,以及中国的玖龙纸业、理文造纸、山鹰国际、合兴包装、美盈森、裕同科技等大型包装和纸制品企业;标签与柔性包装链可关注CCL Industries、Multi-Color Corporation、Coveris、Constantia Flexibles、Amcor、Huhtamaki、ProAmpac、Berry Global等;商业与出版印刷可跟踪Quad、Cimpress、RRD、Taylor Corporation以及大型直邮和按需出版企业
机会与挑战:数字化替代空间持续扩大,但TCO、稳定性和产线适配决定真实商业化速度
最大的结构性机会来自模拟印刷订单向数字生产迁移。随着品牌SKU增加、产品生命周期缩短、区域版本增多和电商促销频率提升,制版、换单、库存和废品在总成本中的权重提高,无版数字喷墨的经济优势自然扩大。Single-Pass进一步提高生产速度后,数字设备不再局限于超短版,而是把Break-even Run Length推向更长订单,使瓦楞、标签、纸包装、商业印刷和部分柔性包装出现新的数字化可替代区间。第二类机会来自可变数据与追溯,从个性化直邮、一单一码到药品序列化、食品追溯和物流码,传统静态印刷必须叠加数字模块才能满足数据驱动生产。第三类机会来自自动化:自动清洗、喷嘴补偿、颜色闭环、在线检测和预测维护可以减少熟练操作员依赖,提高多SKU工厂的有效产能。第四类机会来自水性墨水和可持续包装,尤其在纸基和食品相关包装中,低迁移、可回收和降低溶剂/UV相关负担会推动设备、喷头、墨水和干燥系统共同优化。中国设备的国产化与出口也是重要变量,本土企业已经进入高线速Single-Pass竞争,下一阶段更关键的是用海外长期安装证明可靠性和服务能力。
主要约束同样十分明确。第一是高CAPEX和设备利用率:超高速设备只有在订单池足够、排产稳定、前后道匹配的情况下才能发挥经济性,低利用率会迅速放大折旧成本。第二是墨水和喷头生命周期成本,数字设备的变量成本结构与传统印刷不同,高覆盖率订单可能显著增加墨耗。第三是高速与高画质的工程权衡,线速度越高,对喷射频率、滴点定位、喷头拼接、真空吸附、卷材张力和基材平整度越敏感。第四是干燥和能源负荷,尤其水性高覆盖印刷需要处理大量水分,可能成为整线速度、纸张变形和能耗的瓶颈。第五是基材和法规适配,薄膜、涂布纸、瓦楞、纺织和陶瓷需要完全不同的表面能、Primer、墨水和固化条件;食品包装还需考虑迁移和法规。第六是服务体系,高端设备停机对客户造成的机会成本很高,备件、远程诊断和当地工程师资源会直接影响品牌竞争力。最终,传统柔印、胶印和凹印不会消失,超长订单的单位成本优势仍可能十分明显,因此正确的市场判断是“数字喷墨持续扩大最优经济区间”,而不是“全面替代模拟印刷”。
结论:超高速工业喷墨正在从数字印刷设备演进为工业数字生产平台
超高速工业喷墨的长期价值来自“数字灵活性”和“工业连续生产能力”的融合。普通数字喷墨解决的是能否从文件直接打印,而Single-Pass、Continuous Feed和高端Sheet-fed平台解决的是数字技术能否真正承担主力生产任务。产业的竞争重点因此会继续从最高线速和dpi转向有效生产速度、OEE、喷头稳定性、自动清洗、在线检测、干燥效率、墨水成本、材料兼容、DFE、
工作流自动化和客户ROI。短期最值得跟踪的是已经形成成熟设备与客户经济性的商业连续喷墨、瓦楞Direct-to-Board、标签和高速可变数据;中期关注柔性包装、纸包装、纺织Single-Pass及装饰材料中数字平台能否扩大稳定安装;长期则取决于整机厂是否建立“喷头/成像技术—墨水—机械平台—软件—视觉检测—服务”的完整生态。市场不会简单演变成数字全面取代柔印、胶印和凹印,而会表现为数字设备可经济覆盖的订单区间不断扩大。能够把实验室和展会参数转化为24/7可预测产能、把停机和耗材纳入TCO管理、并在全球提供快速服务的企业,更可能在下一阶段获得高价值客户和重复购机。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






