全球丁基橡胶减振阻尼片市场发
展深度分析及未来前景展望报告2026年版
2026全球丁基橡胶减振阻尼片市场
行业定义全球丁基橡胶减振阻尼片市场发展深度分析及未来前景展望报告2026年版
2026全球丁基橡胶减振阻尼片市场
行业定义
丁基橡胶减振阻尼片是一类以丁基橡胶或丁基基弹性体为核心粘弹性阻尼层,并常与铝箔、聚合物膜、离型纸或其他约束层复合的片状减振材料。其工作原理是利用粘弹性材料在受剪切变形时产生的内耗,将结构振动能量转化为低水平热能,从而降低金属板件、复合材料件或设备壳体的共振、振幅和结构噪声。
产品通常采用自粘、热熔或压敏粘接形式,具有贴合方便、耐水、耐腐蚀、一定温度稳定性和较好的宽频减振性能。
本研究对象主要覆盖以丁基橡胶为主要阻尼介质的片材、垫片和约束层阻尼产品,重点应用于汽车车身、车门、地板、轮罩、后备箱、发动机舱周边,以及轨道车辆、船舶、家电、HVAC、机械设备和其他金属薄板结构。纯泡棉吸声材料、沥青基阻尼板以及仅用于密封而不承担减振功能的丁基胶带不纳入本研究核心口径。
市场规模与增长趋势
根据中智信投研究网初步调研,2025年全球丁基橡胶减振阻尼片市场规模约为4.26亿美元,2026年约为4.49亿美元,到2032年将达到约6.23亿美元,2026–2032年期间复合增长率约为5.62%。行业增长主要受到汽车NVH要求提高、新能源汽车对路噪与结构振动控制需求上升、整车轻量化推动高性能阻尼材料替代传统厚重方案,以及工业设备与家电对静音化需求提升等因素推动。供给端则持续向更高损耗因子、更轻薄结构、更宽温域、更低VOC、更高粘接可靠性和自动化贴附方向发展。
竞争格局与头部厂商
全球丁基橡胶减振阻尼片市场参与者包括汽车材料供应商、胶黏剂与功能材料企业、专业汽车声学品牌和区域型
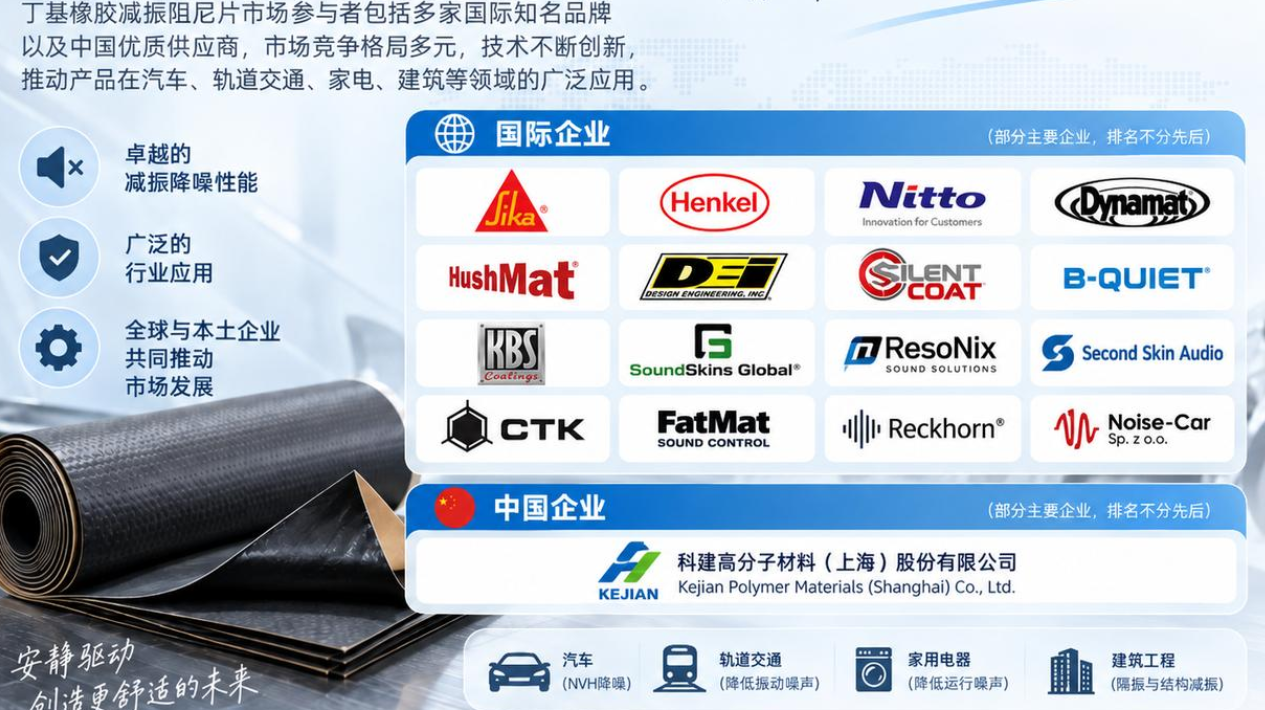
全球丁基橡胶减振阻尼片市场参与者包括汽车材料供应商、胶黏剂与功能材料企业、专业汽车声学品牌和区域型NVH材料企业。代表性企业包括Sika AG、Henkel AG & Co. KGaA、Nitto Denko Corporation、Dynamat, Inc.、HushMat、Design Engineering, Inc.、Silent Coat、B-Quiet、KBS Coatings、SoundSkins Global、ResoNix Sound Solutions、Second Skin Audio、CTK、FatMat Sound Control、Reckhorn、Noise-Car Sp. z o.o.以及科建高分子材料(上海)股份有限公司等。大型材料企业在OEM配套、配方体系、自动化应用和全球客户服务方面具有优势,专业品牌则在汽车后市场、改装和高性能隔音减振应用中具备较强影响力。竞争焦点正从单纯单位面积价格转向阻尼效率、重量、耐温、VOC、粘接寿命、阻燃性能和施工便利性。
产品分类与应用结构
按产品类型划分,丁基橡胶减振阻尼片主要包括标准自粘丁基阻尼片、铝箔复合丁基阻尼片以及轻量化复合阻尼片。其中,标准自粘型产品施工便捷、适用范围广,主要满足基础减振降噪需求;铝箔复合型产品具有更好的耐温性、耐候性和隔热性能;轻量化复合型产品则在保证减振性能的同时进一步降低重量,更适合对轻量化要求较高的应用场景。从技术路线看,行业主要围绕高阻尼降噪、密封防振一体化以及轻量化低
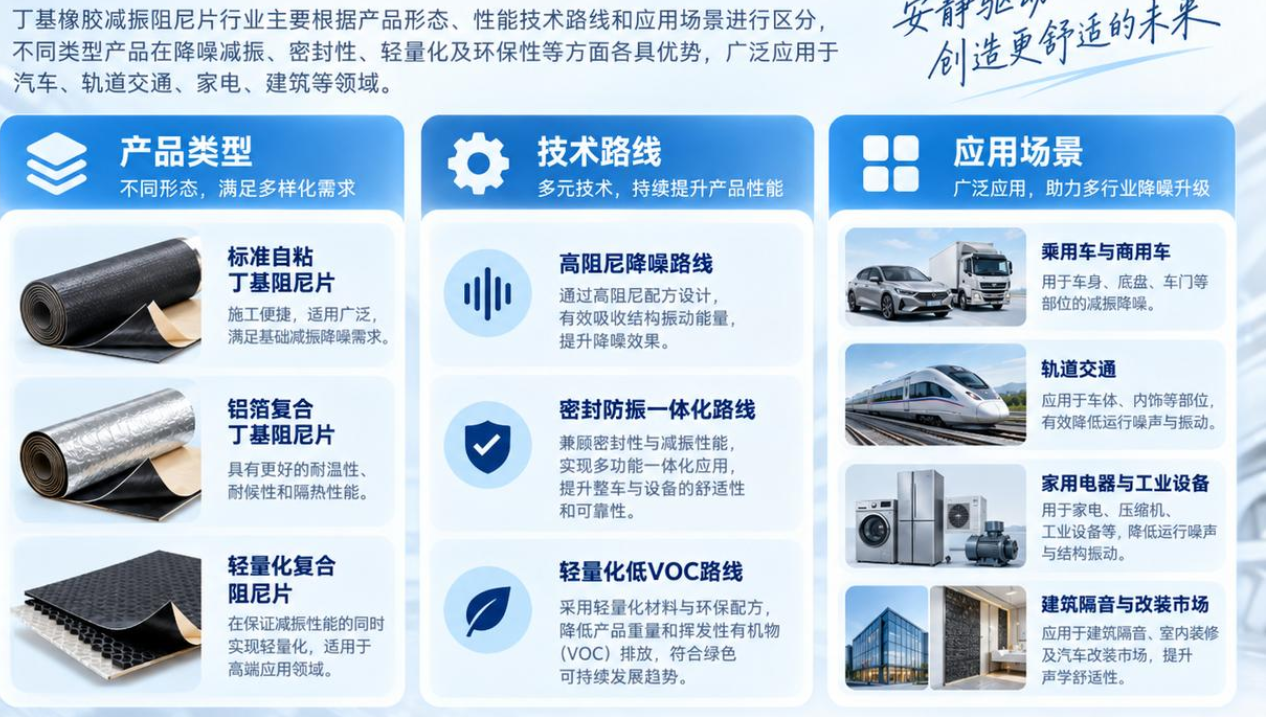
按产品类型划分,丁基橡胶减振阻尼片主要包括标准自粘丁基阻尼片、铝箔复合丁基阻尼片以及轻量化复合阻尼片。其中,标准自粘型产品施工便捷、适用范围广,主要满足基础减振降噪需求;铝箔复合型产品具有更好的耐温性、耐候性和隔热性能;轻量化复合型产品则在保证减振性能的同时进一步降低重量,更适合对轻量化要求较高的应用场景。从技术路线看,行业主要围绕高阻尼降噪、密封防振一体化以及轻量化低VOC方向持续优化,以提升振动能量吸收能力、环境适应性和绿色环保性能。应用方面,产品主要用于乘用车与商用车、轨道交通、家用电器与工业设备,以及建筑隔音与改装市场。随着汽车舒适性、轨道交通降噪、家电静音化和绿色建筑需求提升,丁基橡胶减振阻尼片将进一步向高阻尼、轻量化、低VOC及多功能复合方向发展。
区域格局与市场机会
北美和欧洲拥有成熟的汽车后市场、NVH材料应用体系和较高的舒适性要求,是丁基阻尼片的重要消费市场;德国、瑞士、英国及北美市场聚集多家材料和专业声学品牌。亚洲是汽车制造、电子制造和家电生产的重要基地,日本、韩国和中国在功能材料、胶黏剂和汽车零部件配套方面具有较强产业基础。中国市场受新能源汽车产量增长、乘用车静音需求提升和本土NVH材料升级推动,OEM与后市场需求均具备增长空间。未来区域机会主要来自新能源汽车、豪华与中高端车型静音升级、工业设备降噪以及家电静音化。
产业链分析
产业链上游主要包括丁基橡胶、卤化丁基橡胶、增粘树脂、增塑剂、填料、阻燃剂、铝箔、聚合物膜、离型纸和压敏胶体系;中游包括混炼、压延、涂布、复合、分切、模切和成型加工企业,并涉及阻尼性能、粘接性能、耐温、VOC和阻燃等测试;下游主要为汽车整车与零部件企业、汽车后市场、轨道交通、船舶、家电、HVAC、机械设备及建筑声学客户。行业关键壁垒集中在粘弹性配方设计、温频适配、轻量化阻尼效率、长期粘接可靠性、气味与VOC控制、阻燃认证以及规模化一致性生产。
政策、壁垒、挑战、趋势及未来前景
随着汽车舒适性评价、车内空气质量要求、材料环保标准和阻燃要求不断提高,丁基阻尼片正由传统高重量减振材料向轻量化、低气味、低VOC和高性能约束层体系升级。行业仍面临原材料价格波动、不同温度条件下阻尼性能差异、低端市场价格竞争以及高性能配方验证周期较长等挑战。
未来几年,丁基橡胶减振阻尼片将持续向高阻尼轻量化、宽温域、高阻燃、环保低VOC、自动化贴附和多功能复合方向发展。新能源汽车由于电驱系统噪声特征与传统燃油车不同,对路噪、胎噪和结构共振控制提出新的要求,将成为重要增量市场。具备材料配方、NVH仿真、定制模切、OEM验证和全球交付能力的企业更具竞争优势。
丁基橡胶减振阻尼片是一类以丁基橡胶或丁基基弹性体为核心粘弹性阻尼层,并常与铝箔、聚合物膜、离型纸或其他约束层复合的片状减振材料。其工作原理是利用粘弹性材料在受剪切变形时产生的内耗,将结构振动能量转化为低水平热能,从而降低金属板件、复合材料件或设备壳体的共振、振幅和结构噪声。产品通常采用自粘、热熔或压敏粘接形式,具有贴合方便、耐水、耐腐蚀、一定温度稳定性和较好的宽频减振性能。
本研究对象主要覆盖以丁基橡胶为主要阻尼介质的片材、垫片和约束层阻尼产品,重点应用于汽车车身、车门、地板、轮罩、后备箱、发动机舱周边,以及轨道车辆、船舶、家电、HVAC、机械设备和其他金属薄板结构。纯泡棉吸声材料、沥青基阻尼板以及仅用于密封而不承担减振功能的丁基胶带不纳入本研究核心口径。
市场规模与增长趋势
根据中智信投研究网初步调研,2025年全球丁基橡胶减振阻尼片市场规模约为4.26亿美元,2026年约为4.49亿美元,到2032年将达到约6.23亿美元,2026–2032年期间复合增长率约为5.62%。行业增长主要受到汽车NVH要求提高、新能源汽车对路噪与结构振动控制需求上升、整车轻量化推动高性能阻尼材料替代传统厚重方案,以及工业设备与家电对静音化需求提升等因素推动。供给端则持续向更高损耗因子、更轻薄结构、更宽温域、更低VOC、更高粘接可靠性和自动化贴附方向发展。
竞争格局与头部厂商
全球丁基橡胶减振阻尼片市场参与者包括汽车材料供应商、胶黏剂与功能材料企业、专业汽车声学品牌和区域型
全球丁基橡胶减振阻尼片市场参与者包括汽车材料供应商、胶黏剂与功能材料企业、专业汽车声学品牌和区域型NVH材料企业。代表性企业包括Sika AG、Henkel AG & Co. KGaA、Nitto Denko Corporation、Dynamat, Inc.、HushMat、Design Engineering, Inc.、Silent Coat、B-Quiet、KBS Coatings、SoundSkins Global、ResoNix Sound Solutions、Second Skin Audio、CTK、FatMat Sound Control、Reckhorn、Noise-Car Sp. z o.o.以及科建高分子材料(上海)股份有限公司等。大型材料企业在OEM配套、配方体系、自动化应用和全球客户服务方面具有优势,专业品牌则在汽车后市场、改装和高性能隔音减振应用中具备较强影响力。竞争焦点正从单纯单位面积价格转向阻尼效率、重量、耐温、VOC、粘接寿命、阻燃性能和施工便利性。
产品分类与应用结构
按产品类型划分,丁基橡胶减振阻尼片主要包括标准自粘丁基阻尼片、铝箔复合丁基阻尼片以及轻量化复合阻尼片。其中,标准自粘型产品施工便捷、适用范围广,主要满足基础减振降噪需求;铝箔复合型产品具有更好的耐温性、耐候性和隔热性能;轻量化复合型产品则在保证减振性能的同时进一步降低重量,更适合对轻量化要求较高的应用场景。从技术路线看,行业主要围绕高阻尼降噪、密封防振一体化以及轻量化低
按产品类型划分,丁基橡胶减振阻尼片主要包括标准自粘丁基阻尼片、铝箔复合丁基阻尼片以及轻量化复合阻尼片。其中,标准自粘型产品施工便捷、适用范围广,主要满足基础减振降噪需求;铝箔复合型产品具有更好的耐温性、耐候性和隔热性能;轻量化复合型产品则在保证减振性能的同时进一步降低重量,更适合对轻量化要求较高的应用场景。从技术路线看,行业主要围绕高阻尼降噪、密封防振一体化以及轻量化低VOC方向持续优化,以提升振动能量吸收能力、环境适应性和绿色环保性能。应用方面,产品主要用于乘用车与商用车、轨道交通、家用电器与工业设备,以及建筑隔音与改装市场。随着汽车舒适性、轨道交通降噪、家电静音化和绿色建筑需求提升,丁基橡胶减振阻尼片将进一步向高阻尼、轻量化、低VOC及多功能复合方向发展。
区域格局与市场机会
北美和欧洲拥有成熟的汽车后市场、NVH材料应用体系和较高的舒适性要求,是丁基阻尼片的重要消费市场;德国、瑞士、英国及北美市场聚集多家材料和专业声学品牌。亚洲是汽车制造、电子制造和家电生产的重要基地,日本、韩国和中国在功能材料、胶黏剂和汽车零部件配套方面具有较强产业基础。中国市场受新能源汽车产量增长、乘用车静音需求提升和本土NVH材料升级推动,OEM与后市场需求均具备增长空间。未来区域机会主要来自新能源汽车、豪华与中高端车型静音升级、工业设备降噪以及家电静音化。
产业链分析
产业链上游主要包括丁基橡胶、卤化丁基橡胶、增粘树脂、增塑剂、填料、阻燃剂、铝箔、聚合物膜、离型纸和压敏胶体系;中游包括混炼、压延、涂布、复合、分切、模切和成型加工企业,并涉及阻尼性能、粘接性能、耐温、VOC和阻燃等测试;下游主要为汽车整车与零部件企业、汽车后市场、轨道交通、船舶、家电、HVAC、机械设备及建筑声学客户。行业关键壁垒集中在粘弹性配方设计、温频适配、轻量化阻尼效率、长期粘接可靠性、气味与VOC控制、阻燃认证以及规模化一致性生产。
政策、壁垒、挑战、趋势及未来前景
随着汽车舒适性评价、车内空气质量要求、材料环保标准和阻燃要求不断提高,丁基阻尼片正由传统高重量减振材料向轻量化、低气味、低VOC和高性能约束层体系升级。行业仍面临原材料价格波动、不同温度条件下阻尼性能差异、低端市场价格竞争以及高性能配方验证周期较长等挑战。
未来几年,丁基橡胶减振阻尼片将持续向高阻尼轻量化、宽温域、高阻燃、环保低VOC、自动化贴附和多功能复合方向发展。新能源汽车由于电驱系统噪声特征与传统燃油车不同,对路噪、胎噪和结构共振控制提出新的要求,将成为重要增量市场。具备材料配方、NVH仿真、定制模切、OEM验证和全球交付能力的企业更具竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





