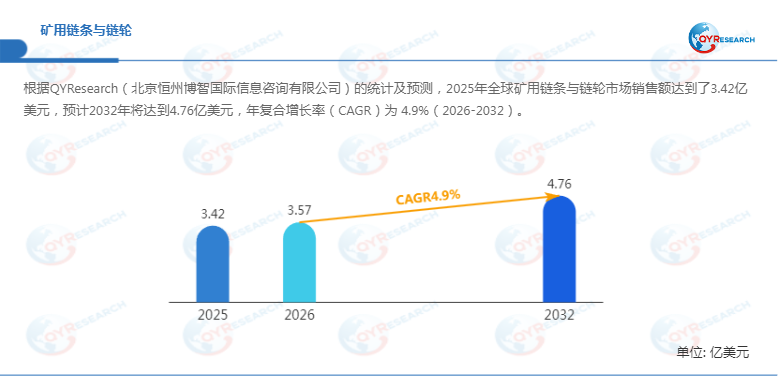
根据QYResearch的统计及预测,2025年全球矿用链条与链轮市场销售额达到3.42亿美元,预计到2032年市场规模将增长至4.76亿美元,2026—2032年期间年复合增长率(CAGR)为4.9%。随着全球矿业投资持续推进、煤炭及金属矿产需求保持稳定,以及智能采矿、无人化矿山和大型化采掘设备加速应用,矿用链条与链轮作为矿山连续运输系统中的关键基础部件,正向高强度、高可靠性和智能监测方向升级。

矿山链条与链轮主要应用于煤矿、金属矿、非金属矿以及露天矿等复杂作业环境,是刮板输送机(AFC)、转载机(Stage Loader)、斗式提升机(Bucket Elevator)、矿山输送系统等重型设备的重要传动组件。相比普通工业链条,矿用链条需要长期承受高负载、高冲击、高粉尘、高湿度等极端工况,因此通常采用高强度合金钢制造,并具备高承载能力、高耐磨性、抗疲劳和长寿命等特点。
当前,矿山企业面临提升生产效率、降低设备停机时间以及推进绿色智能采矿转型的多重需求,传统低效率、高维护成本的传动系统正在逐步被高性能矿山输送链和智能化链轮系统替代。通过材料优化、结构强化和状态监测技术融合,矿用链条与链轮正在成为现代矿山自动化生产体系的重要支撑。
智能采矿推动升级,高可靠矿山输送链需求持续增长
首先,全球矿业资本投入增加为矿用链条与链轮市场提供稳定需求基础。作为刮板输送机、转载机和大型输送设备的核心传动部件,矿山链条直接影响矿石运输效率和设备运行稳定性。地下煤矿、铁矿、铜矿、金矿等大型矿山项目均需要高耐久性传动系统,以适应连续运行环境。
其次,智能采矿(Smart Mining)和无人化矿山建设正在改变矿山设备技术标准。近年来,矿山企业加快引入自动化运输、远程控制和设备健康管理系统,对链条
产品提出更高要求。例如,在长壁采煤场景中,AFC链条需要同时满足高拉伸强度、高疲劳寿命和低维护频率要求,推动企业研发更高等级合金钢材料以及耐磨链轮结构。
此外,矿山设备大型化趋势进一步提升了高性能产品需求。随着采矿设备向更大输送能力、更高负载方向发展,传统链条在极端工况下容易出现磨损、伸长和疲劳失效问题,因此市场逐渐向高强度圆环链、重型输送链以及具备在线监测功能的智能链传动系统转型。
产品技术持续演进,高强度材料与智能监测成为核心方向
从产品类型来看,矿用链条与链轮主要包括采矿链条和采矿链轮两大类别。其中,采矿链条仍是市场价值的重要组成部分,尤其是在煤矿长壁开采领域,AFC链条因技术要求高、使用环境复杂,成为矿山链市场中的重点细分方向。
从材料应用来看,合金钢凭借优异的强度、耐磨性和抗冲击性能,占据主流地位。不锈钢及其他特殊材料则主要应用于具有腐蚀性或特殊环境要求的矿山场景。
未来,矿用链条与链轮技术升级将集中于三个方面:
一是材料强化,通过优化合金配比、热处理工艺和表面强化技术,提高链条疲劳寿命;
二是结构优化,通过降低应力集中、改善链轮啮合性能,提高设备运行效率;
三是智能化升级,通过传感器和
数据分析系统监测链条张力、磨损状态和运行异常,实现预测性维护。
相比传统定期检修模式,智能状态监测能够帮助矿山企业提前识别设备风险,减少非计划停机,提高整体生产效率。
区域需求分化明显,亚太成为全球主要市场
从区域市场来看,亚太地区仍是全球矿业设备需求的重要区域。其中,中国、澳大利亚、印度以及东南亚国家拥有丰富煤炭和金属矿资源,对矿山输送设备及配套传动部件保持较高需求。
中国作为全球重要矿业市场,近年来持续推进智能矿山建设,推动矿山设备向自动化、数字化方向发展。大型煤矿企业对于高可靠AFC系统、智能输送设备以及国产高端矿山零部件的需求不断提升,为国内矿用链条企业提供发展空间。
北美和欧洲市场则更加关注设备升级和高端替换需求。由于当地矿山运营更加重视安全标准、设备寿命周期管理以及自动化改造,高耐磨、低维护矿用链条产品受到关注。
从全球竞争趋势来看,未来矿用链条与链轮市场竞争将不仅集中于产品价格,而是更加关注产品可靠性、应用经验、技术服务能力以及全球供应体系建设。
产业链协同发展,制造能力与服务体系成为竞争关键
矿用链条与链轮产业链上游主要包括合金钢、不锈钢材料供应商,以及热处理、锻造、加工设备企业。材料性能和制造工艺直接影响产品强度、耐磨性以及使用寿命。
中游企业负责链条设计、锻造加工、热处理、精密制造以及系统集成。目前全球主要参与企业包括Tsubaki、RUD Ketten Rieger & Dietz、THIELE、Renold以及中国矿山机械企业等。
此外,SKF等工业零部件企业也通过传动系统技术积累参与相关市场竞争。
下游主要覆盖煤矿企业、金属矿企业、采矿设备制造商以及工程服务企业。随着矿山客户从单纯采购零部件转向关注设备全生命周期成本,企业需要提供安装支持、运行维护和状态监测服务,以增强客户黏性。
未来趋势:智能化与长寿命产品塑造行业新增长空间
未来几年,矿用链条与链轮市场将在智能采矿、大型化设备和绿色矿山建设推动下保持稳定增长。行业发展重点将从传统零部件制造向“高性能材料+智能监测+服务体系”的综合解决方案方向转变。
其中,离散型矿山作业更加关注设备可靠性和维护效率,而连续化采矿场景则更加重视输送系统稳定运行能力,两类应用需求将推动产品形成差异化发展路线。
总体来看,随着全球矿业向智能化、自动化方向持续演进,具备高强度制造能力、先进材料技术以及矿山应用经验的企业,将在未来矿用链条与链轮市场竞争中获得更大优势。该行业不仅是矿山设备的重要组成部分,也将成为智能矿山基础设施升级的重要支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏