
立即打开

中国干辣椒粉行业正从传统粗加工向标准化、品牌化、定制化方向加速升级。2026年中国干辣椒粉市场规模预计达138亿元,年均复合增长率约9.2%,2030年有望突破200亿元。行业整体呈现“高分散、低集中”格局,2023年CR4为31.8%,CR8为46.7%,头部企业如贵州老干妈(14.3%)、四川翠宏(8.7%)等通过全链条可控与品牌心智构筑壁垒。干辣椒粉作为以脱水辣椒为原料制成的粉末状香辛料,其色泽、辣度与风味因品种而异,广泛应用于餐饮、食品加工、调料业及家庭烹饪。当前行业核心痛点在于原料价格波动、食品安全合规压力及下游定制化需求升级,而具备全产业链整合能力、标准化加工体系与数字化供应链响应能力的企业正逐步建立竞争护城河。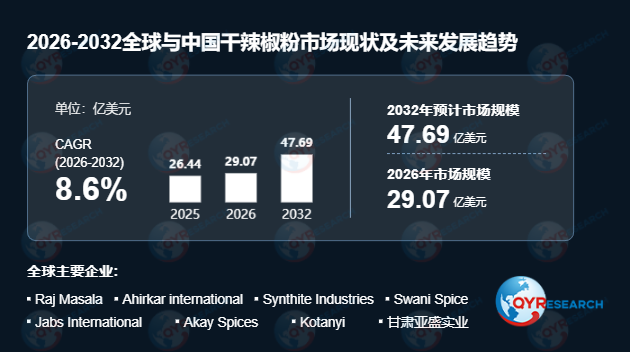 首先,从需求驱动来看,辛辣美食全球化与预制菜工业化构成双引擎。中式、印度、韩国、泰国、墨西哥等风味食品已走出传统市场,带动家庭烹饪和餐饮服务业中辣椒用量持续增加。干辣椒粉因兼具辛辣度、风味与色泽,且成本低廉、保质期长、易于运输,成为餐饮端首选。据2026年7月行业数据,餐饮渠道占加工辣椒需求六成以上,其中预制菜爆发式增长带动B端采购量年均复合增速达15.8%。工业领域需求同样强劲,方便面、咸味零食、酱料、腌料、肉制品、冷冻食品及复合调味料等产品均依赖标准化辣椒粉以确保辣度和色泽一致性。与家庭消费者不同,企业客户依据史高维尔辣度单位(SHU)、辣椒素含量、ASTA色值、粒径、水分含量及微生物指标等技术参数进行采购,推动高附加值、规格可控辣椒粉需求增长。
其次,食品安全与原料标准化要求正重塑行业竞争格局。大型食品制造商愈发要求供应商提供可追溯性信息,并确保农药残留控制、微生物检测及经认证的病原体消减工艺。具备蒸汽杀菌、色选、金属检测及实验室检测能力的大型加工企业更具优势,传统小型研磨作坊则面临淘汰压力。在高端市场,需求正向有机、清洁标签、可追溯、特定产地及特定品种的辣椒粉倾斜。据2026年5月行业调研,健康型辣椒粉(低盐、低脂、无添加)过去两年销售额增长率达20%,预计2025年市场份额从15%提升至25%。个性化口味辣椒粉2025年市场规模预计超30亿元,占整体市场约15%。
从产业链视角看,上游原料成本占加工总成本八成以上,优质产区原料溢价率达25%-40%;中游智能化加工企业毛利率可突破22%(行业平均不足20%);下游品牌化运营综合毛利率超35%。行业准入壁垒涵盖原料基地控制、工艺标准(辣度SHU误差≤0.5、ASTA色价稳定)、合规认证(Halal、ISO14067)及数字化供应链响应能力(72小时跨区调货)。
出口方面,中国干辣椒粉产业竞争力持续提升。2025年中国辣椒干及辣椒粉出口量达33.79万吨,出口金额7.83亿美元,数量及金额复合增速分别为8.4%、6.7%。出口目的地主要集中在西班牙(占17.35%)、美国、韩国、日本、马来西亚等区域。RCEP推动东南亚、中东市场对高辣高色素产品需求激增,2026年上半年辣椒粉出口量同比大涨超六成。甘肃西农食品科技2026年1-4月辣椒粉出口美国货值达3749万元,同比增长627%,印证北美市场拓展潜力。
竞争格局方面,全球及本土主要厂商包括Raj Masala、Synthite Industries、Akay Spices、Kotanyi等国际企业,以及甘肃亚盛实业、四川翠宏食品、河北华田食品、青岛柏兰集团等本土厂商。按产品类型可分为微辣、中辣、特辣;按粒径分为20-40目、40-60目、60-80目或更细;按营销方式分为直销与分销;按应用分为日常烹饪、食品加工、调料业及其他。
行业风险主要包括原料价格波动(非集群区±32%)、食品安全监管趋严(GB2760-2023禁止苏丹红)及国际贸易摩擦。未来3至5年,大量中小产能将退出或转型为头部企业代工厂,行业集中度有望持续提升。具备全产业链整合、定制化研发能力与出口合规资质的企业,将在这一细分赛道中占据主导地位。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





