
立即打开

全球模拟型柔性印刷版市场已进入成熟期,但凭借传统制版设备存量和成本敏感型应用的稳定需求,仍具备可观的商业价值。2025年全球市场销售额为20.95亿美元,预计2032年达到35.42亿美元,2026-2032年年复合增长率为7.9%。该市场约占全球柔印版价值量的四分之一至不足三成,数字成像已成为柔版制版主流,但模拟型柔版在瓦楞包装、纸袋、工业纸袋、薄页纸及纸基印刷等领域仍保有稳固的应用基础。行业正从"主流技术路线"转向"存量维护+特定场景适配"的双轨结构。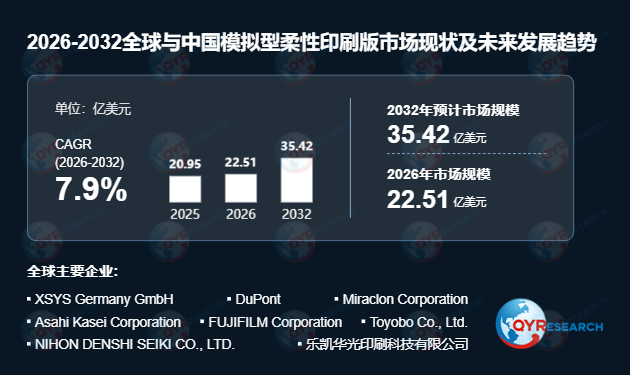 模拟型柔性印刷版是传统柔性版制版流程中的感光聚合物图像载体,其核心工艺是在紫外曝光过程中通过实体菲林负片将图文信息转移至感光版材,再经溶剂洗、水洗或热处理去除未聚合区域,并通过干燥、后曝光及表面处理形成凸起图文。产品可根据印刷设备、承印材料、重复长度和印刷质量要求形成不同厚度、硬度和处理工艺的产品体系,性能指标主要体现在图像还原能力、浮雕成形、尺寸稳定性、油墨转移性能、印刷耐久性以及与柔版制版和印刷系统的适配能力。
从技术趋势看,制版环节持续向数字成像迁移是行业最显著的变化。LAMS等数字工作流程能够减少菲林负片使用、提高制版一致性并改善高精度图文再现,大型包装转换商和技术水平较高的制版企业更倾向于数字化升级。但模拟型产品并未退出市场,供应商仍在持续改善版材尺寸稳定性、洗版效率、溶剂及水洗适应性、浮雕质量和印刷耐久性。未来市场将长期呈现数字柔版主导新增需求、模拟型柔版服务存量设备和特定应用的双轨格局。
驱动因素方面,全球庞大的传统制版设备存量以及部分印刷企业对既有工艺、运营成本和设备兼容性的持续依赖,构成了模拟型柔版的需求基础。在瓦楞包装、纸袋、工业纸袋、薄页纸及部分纸基印刷场景中,终端客户对极高分辨率和全数字化流程的要求相对有限,传统菲林制版仍具有较好的经济性。同时,柔印版属于持续消耗型生产材料,现有柔印设备和制版系统形成的替换需求能够为模拟型产品提供相对稳定的基础市场。
限制因素主要来自数字柔版技术的持续替代。数字工作流程能够减少菲林制作和人工处理环节,提高网点成形的一致性和图像精度,并更容易与自动化制版体系结合,因此在高端软包装、标签及大型专业制版中心中的渗透率持续提高。传统菲林制版需要额外的负片制作、曝光和管理环节,在高度自动化生产环境中的效率优势逐步减弱,使模拟型产品新增设备配套需求受到明显限制。
从产品细分看,溶剂洗版型模拟柔版仍是传统成熟路线,具有较广的设备和应用兼容性;水洗型和热处理型产品则主要满足降低溶剂使用、简化处理流程或提高制版效率的需求。按厚度划分,薄型和中厚型产品更多应用于标签、软包装和较高精度印刷,厚型产品则在瓦楞纸板及表面较粗糙的承印材料中更具优势。按硬度划分,中高硬度产品适合对图像清晰度和网点控制要求较高的应用,低硬度版材则更适合表面不平整或需要较强缓冲性能的承印材料。
产业链上游涉及感光聚合物树脂、弹性体及聚合物材料、聚酯或其他基材、功能添加剂以及用于调节感光性、硬度、浮雕成形和显影性能的专用化学材料。中游版材制造包括感光聚合物层形成或涂布、基材复合、厚度及表面质量控制、固化、裁切和质量检验等环节。配方稳定性、涂层均匀性、版材平整度、尺寸公差和感光响应特性直接决定后续制版质量与印刷表现,材料配方和精密制造能力是核心价值来源。下游客户通过菲林成像、紫外曝光、洗版或热处理、干燥及后处理完成成品版制作,最终需求主要来自软包装、标签、瓦楞包装、折叠纸盒及其他纸基印刷。
地区格局方面,欧洲和北美拥有庞大的柔版印刷设备存量,是模拟型柔性印刷版的重要终端市场,但同时也是数字柔版转型较快的地区,模拟型需求越来越集中于既有制版流程和特定包装应用。日本在感光聚合物版材领域保持较强技术积累,多家专业企业仍维持模拟与数字产品并行的产品体系。中国市场具有明显的区域特殊性——中国软包装领域长期以凹版印刷为主,柔版印刷渗透率低于欧美成熟市场,因此模拟型柔性印刷版的绝对需求规模相对有限,但本土供应商在价格、交付周期和区域服务方面已形成一定竞争力。
竞争格局由国际感光树脂版材企业与区域型、本土制造商共同参与。XSYS、DuPont、Miraclon、Asahi Kasei、FUJIFILM、Toyobo及NIHON DENSHI SEIKI等国际企业均已确认拥有模拟或传统柔印版相关产品体系;中国市场则已形成乐凯华光和安徽强邦新材料等本土制造能力。当前竞争已不再单纯围绕模拟型产品本身展开,多数头部企业同时经营模拟型和数字型柔印版,并共享材料化学、制造体系、技术服务和销售渠道,企业竞争优势更多取决于整体产品组合、版材一致性、应用覆盖和客户服务能力。
行业风险与挑战在于如何在仍具有商业价值但技术份额持续下降的市场中维持合理规模和盈利水平。生产企业需要在产线利用率、库存复杂度、客户服务以及数字产品转型之间取得平衡。本土供应商在价格和交付周期方面具有较强竞争力,而国际企业更多依靠版材稳定性、使用寿命和技术支持维持优势。此外,数字印刷和直接成像技术的发展也可能进一步减少部分传统柔版制版环节,对长期需求形成替代压力。
总体来看,模拟型柔性印刷版市场正从"规模扩张"转向"存量深耕",其战略定位逐步转向存量客户维护、传统设备配套以及仍具经济合理性的细分应用市场。具备稳定配方能力、精密制造工艺、区域化服务网络和成本控制能力的企业,更可能在这一成熟市场中保持长期竞争力。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





