
立即打开

全球球形氮化硼市场正处于由高端电子散热需求拉动、由填料形态升级推动的稳步增长阶段。2025年全球市场销售额为0.09亿美元,预计2032年达到0.13亿美元,2026-2032年年复合增长率为5.3%。尽管市场规模仍属细分赛道,但其在热界面材料、电子封装、高导热绝缘填料和先进半导体散热中的应用价值持续提升。行业核心矛盾在于:高性能电子产品热流密度快速上升,而封装材料必须同时满足高导热、电绝缘、低介电、可加工和长期可靠等多重约束,球形氮化硼正成为解决这一矛盾的重要陶瓷填料选项。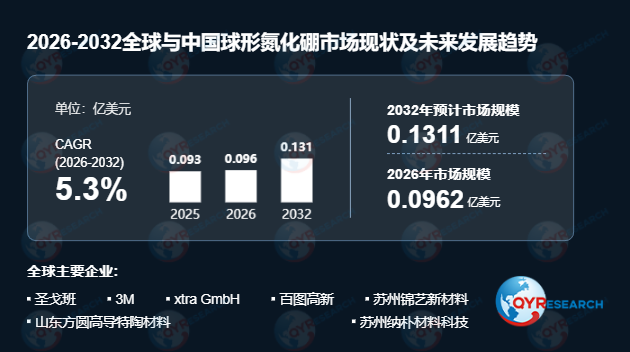 球形氮化硼是由氮化硼微米级单晶片组成的多晶球体,具备良好流动性和较低比表面积,能够在聚合物基体中实现更高填充量,进而提升复合材料热导率。与传统片状六方氮化硼相比,球形化是高端氮化硼填料的重要技术升级方向。片状h-BN虽具有优异面内导热能力和电绝缘特性,但在树脂加工过程中易沿剪切方向取向,导致复合材料导热各向异性明显;同时在高填充条件下体系黏度快速上升,限制加工性能和填充比例。球形或球形团聚结构可使BN片晶在颗粒内部形成更随机的空间取向,有利于构建接近三维的热传导网络,提升厚度方向及准各向同性导热能力。
未来市场主要驱动力来自人工智能、高性能计算和先进半导体封装带来的热管理升级。AI GPU、CPU、HBM、Chiplet及高性能服务器功率密度持续提高,器件微型化和封装集成度提升使局部热流密度快速上升。由于电子封装材料仍需保持较高电绝缘性能,石墨、石墨烯和金属粉等导电型填料无法覆盖全部场景。六方氮化硼兼具高导热、宽禁带、电绝缘和较低介电常数,使其在TIM和电子封装领域具备差异化优势。
新能源汽车与功率电子将构成重要增量市场。800V高压平台、SiC/GaN功率模块、高功率电驱、电池快充和高集成度车载电子持续提升单位空间热负荷。汽车电子对材料的电绝缘、耐高压、长期可靠、轻量化和加工性能要求更高,球形氮化硼可用于硅胶、环氧树脂、导热垫片、灌封材料和结构粘接体系,服务于电池模组、逆变器、功率模块及电机控制器的绝缘散热需求。
从产品形态看,市场主要包括球形纳米级氮化硼、球形团聚氮化硼及其他类型;按粒径可分为小于50μm、50-100μm和大于100μm;制造工艺涵盖气相合成、喷雾干燥造粒等。下游应用覆盖电子封装、热界面材料、铝基覆铜板、导热塑料及其他领域。其中,热界面材料和电子封装对高填充、低黏度和绝缘导热性能要求更高,是球形氮化硼价值量相对突出的应用方向。
产业链上游涉及高纯度六方氮化硼原料、球形化工艺设备及表面改性技术;中游包括球形氮化硼制备、粒径分级、表面处理和质量控制;下游则对接半导体封装、服务器散热、新能源汽车电子和高端导热材料客户。行业竞争重点正从单一粒径供应转向粒径分布控制、球形度稳定性、表面相容性、批次一致性和应用验证能力。
主要厂商包括圣戈班、3M、xtra GmbH、百图高新、苏州锦艺新材料、山东方圆高导特陶材料、苏州纳朴材料科技等。北美、欧洲和中国是重点市场区域,中国在氮化硼材料制造和本土电子、新能源汽车需求带动下具备较快发展潜力,而欧美企业在高端应用验证和客户体系方面仍具优势。
总体来看,球形氮化硼市场短期规模有限,但受AI算力、先进封装和功率电子驱动,其作为高导热绝缘填料的战略意义正在增强。具备稳定球形化工艺、表面改性能力、下游认证体系和规模化质量控制能力的企业,更可能在高端热管理材料竞争中占据优势。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





