
立即打开

全球绿色氢能储存系统正处在由传统金属压力容器向轻量化复合材料系统升级的关键阶段。2025年该市场销售额为5.17亿美元,预计2032年达到11.53亿美元,2026-2032年年复合增长率16.9%。行业核心矛盾已从“能否制造”转向“能否以更低成本、更高可靠性实现规模化应用”。IV型储氢瓶、碳纤维复合材料、高压储氢、商用车应用和固定式储氢正在成为决定市场格局的关键词。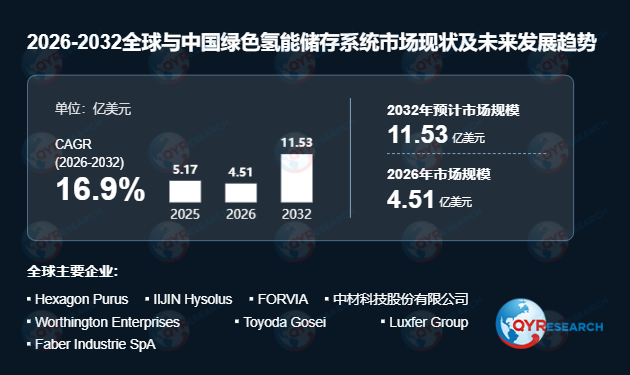 绿色氢能储存系统主要服务于绿氢生产、运输、储存及终端使用环节。相较于灰氢、蓝氢储运中较多采用的传统钢制压力容器,当前系统正加速采用碳纤维复合材料压力容器,以降低系统重量、提升质量储氢效率,并增强在移动式及高压储氢场景中的适配性。现有产品包括I型、III型、IV型和V型压力容器,其中III型和IV型已实现商业化应用,IV型因非金属内胆与碳纤维缠绕结构带来的轻量化优势,正成为交通领域尤其是燃料电池汽车的重要技术方向。
从产品技术路径看,IV型储氢瓶已成为行业核心方向。III型产品凭借金属内胆与复合材料增强结构,在成熟度、可靠性及既有制造基础上仍具重要地位;IV型产品则在乘用车、商用车、氢气储运及固定式工业储氢场景中展现出更强成长弹性。V型全复合材料无内胆技术代表更远期方向,但大规模商业化成熟度仍较低。I型产品因自重较大,主要保留于部分固定式或成本敏感型场景。
下游需求结构正在多元化。燃料电池汽车仍是重要需求来源,但商用车近期应用潜力高于乘用车。公交车、重型卡车等商用车辆运行里程长、利用率高,且更易于通过集中式加氢改善经济性,减重与提高储氢效率可直接提升续航和有效载荷。与此同时,固定式储氢需求呈现更强稳定性,其增长更多依赖氢能基础设施建设、工业连续运营和氢气配送网络完善,而非年度汽车销量波动。
产业链上游中,高性能碳纤维供应构成关键约束。碳纤维的机械性能、成本和供给稳定性直接影响III型、IV型压力容器的技术表现与经济性。中游制造涵盖内胆成型、复合材料缠绕、固化、装配、检测、测试及系统集成,对材料工程、结构设计与工艺控制要求较高。下游客户对全生命周期可靠性、认证能力、成本下降和供应链安全的关注持续提升,采购标准不再仅由储氢容量决定。
市场增长主要受氢能产业扩张、交通脱碳、工业用氢及加氢基础设施投资推动。限制因素包括系统成本偏高、制造工艺复杂、碳纤维供应集中以及绿氢全链条经济性尚未完全成熟。若加氢基础设施、燃料电池汽车使用成本和氢气配送体系进展不及预期,储氢瓶产能释放可能滞后于扩产节奏,带来产能利用率不足和价格竞争压力。
区域竞争方面,北美、欧洲、日本和韩国在复合材料储氢瓶设计、高压储氢技术、安全标准验证及示范项目方面积累较深;中国则依托政策支持、本土制造能力和产业链扩张快速追赶,并逐步向IV型储氢瓶转型。未来区域竞争力将取决于碳纤维获取能力、系统降本能力、认证体系完善度以及商业化需求释放速度。
竞争格局呈现国际专业压力容器企业、汽车零部件供应商与中国厂商共同竞争态势。Hexagon Purus、IlJIN Hysolus、FORVIA、Worthington Enterprises、Toyoda Gosei、Luxfer Group、NPROXX等企业在系统集成和高压气体储存方面经验丰富;中材科技、山东奥扬、国富氢能、北京科泰克等中国企业依托本土市场持续提升份额。行业正由早期产能扩张转向以碳纤维利用效率、重量性能、安全认证、生产良率和客户验证体系为核心的竞争阶段。
总体来看,绿色氢能储存系统市场机会正从乘用车向商用车、固定式储氢、工业氢气配送和氢能基础设施延伸。具备材料工程能力、系统级解决方案能力、稳定认证体系和成本控制能力的企业,更可能在这一轮高压储氢升级中获得长期优势。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





