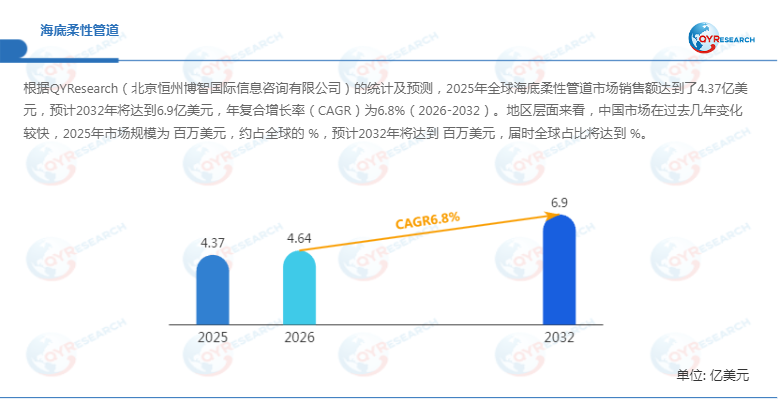
随着深海油气开发、海洋工程建设及能源供应体系多元化推进,海底柔性管道作为连接海上生产设施、浮式平台与海底设备的重要输送装备,正在成为深水油气开发产业链中的关键环节。根据QYResearch的统计及预测,2025年全球海底柔性管道市场销售额达到4.37亿美元,预计到2032年将增长至6.90亿美元,2026—2032年期间年复合增长率(CAGR)为6.8%。在深水油气田开发复杂化、海洋工程装备升级以及能源企业提升生产安全性的背景下,海底柔性管道凭借高适应性、耐腐蚀和动态承载能力,正逐步替代部分传统刚性管道应用场景。

海底柔性管道是一种面向海洋环境设计的多功能输送系统,主要服务于石油与天然气行业,用于在生产设施、浮动平台、海底采油树及其他海底设备之间输送原油、天然气、水、化学药剂等介质。相比传统钢制管道,海底柔性管道采用多层复合结构设计,通常由耐腐蚀内衬层、压力增强层、抗拉铠装层以及外部保护层组成,可有效承受深海高压、海流扰动、平台运动及复杂海况带来的机械应力,是深水和超深水油气开发的重要基础设施。
深水油气开发推动海底柔性管道需求增长
首先,全球油气开发逐渐向深水区域延伸,为海底柔性管道市场提供持续增长动力。随着浅层资源开发成熟,墨西哥湾、巴西深海、非洲西海岸及东南亚海域等区域不断推进深水油气项目建设,对具备高柔性、高可靠性的海底输送系统需求持续增加。
其次,海洋平台结构变化进一步提升柔性管道应用价值。浮式生产储卸油装置(FPSO)、浮式液化天然气装置(FLNG)等装备在深海开发中的应用比例提升,由于平台存在周期性运动,固定式刚性连接方案面临更高疲劳风险,而海底柔性管道能够通过自身弯曲能力吸收位移变化,提高系统长期运行稳定性。
此外,海底柔性管道技术正在向更高压力、更深水域和更复杂介质环境发展。新一代
产品需要满足高温高压(HTHP)、酸性气体(含H₂S/CO₂)环境以及长期动态疲劳寿命要求。行业技术升级方向包括低渗透内衬材料、高强度增强层、多功能复合结构以及数字化状态监测系统,以提升管道全生命周期安全性。
无粘结柔性管道成为主流,应用向多领域拓展
从产品类型来看,海底柔性管道主要分为粘结柔性管道和无粘结柔性管道。其中,无粘结柔性管道凭借结构稳定性高、适应动态载荷能力强以及维护便利等优势,占据市场重要地位,预计2032年仍将保持较高市场份额。
无粘结柔性管道通常通过多层独立结构实现压力承载和机械保护,各层之间允许一定程度相对运动,因此特别适用于深水动态应用场景。相比之下,粘结柔性管道结构更加紧凑,在部分静态输送或中浅水项目中具有应用优势。
从应用领域来看,石油与天然气仍是海底柔性管道最大的应用市场。2025年,该领域占据主要市场份额,未来几年仍将保持稳定增长。与此同时,随着海洋新能源和海洋工程的发展,海底柔性管道在海上化工输送、海洋工程辅助系统以及其他特殊流体输送领域的应用潜力也逐渐释放。
全球竞争格局形成,头部企业掌握核心技术优势
从产业竞争格局来看,全球海底柔性管道行业呈现国际企业主导、中国及亚洲企业逐步突破的发展趋势。Technip、NOV(NKT)、GE(Wellstream)、Prysmian Group、DeepFlex等企业凭借长期项目经验、材料技术积累和全球工程服务体系,占据市场重要位置。
其中,TechnipFMC长期参与全球深水油气项目建设,在柔性管道设计、制造和安装方面具有较强综合能力;NOV则依托海洋装备产业链布局,在柔性管道产品和油气工程服务领域保持竞争优势。Prysmian Group通过先进材料技术和大型海洋工程项目经验,持续拓展全球市场。
中国市场方面,海忠软管、辽宁维航基业科技、江苏太平橡胶、山东昊翰等企业近年来持续提升技术研发能力,在本地化服务、成本控制和项目响应速度方面具备一定优势。随着国内海洋油气装备国产化进程推进,中国企业有望进一步扩大在区域市场中的参与度。
供应链重构与技术升级成为行业未来竞争重点
受2025年美国关税政策调整及全球贸易环境变化影响,海底柔性管道行业供应链稳定性受到关注。本报告将进一步分析关税变化、区域产业政策以及国际供应链调整对行业竞争格局的潜在影响。对于依赖跨区域采购的海洋工程项目而言,原材料供应、制造基地布局以及本地化服务能力的重要性不断提升。
从产业链角度看,上游主要涉及高性能聚合物材料、钢丝增强材料、橡胶材料以及专用制造设备;中游为柔性管道设计、制造和测试环节;下游则包括油气运营商、海洋工程承包商及设备集成企业。未来竞争将不再局限于单一管道产品,而是向“材料研发+结构设计+工程服务+智能监测”的综合解决方案方向发展。
此外,行业仍面临多项技术挑战,包括深水环境下长期疲劳寿命验证、高性能材料国产化、复杂介质耐腐蚀性能提升以及制造成本控制等问题。尤其是在超过2000米水深应用场景中,管道需要同时满足高压力、动态运动和长期可靠运行要求,对企业研发能力提出更高要求。
市场展望:深海开发与能源转型带来持续增长空间
综合来看,全球海底柔性管道市场将在深水油气开发、海洋工程升级以及能源基础设施建设推动下保持稳定增长。未来六年,市场规模预计由2025年的4.37亿美元增长至2032年的6.90亿美元,CAGR达到6.8%。
从区域需求来看,北美和欧洲仍是重要生产与技术中心,中国、日本、印度及东南亚市场则受能源需求增长和海洋工程投资增加影响,市场潜力持续释放。未来,具备高温高压适应能力、更长使用寿命、更低维护成本以及智能化监测能力的海底柔性管道产品,将成为行业发展的核心方向。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏