
立即打开

晶圆升降机作为半导体制造设备中的核心精密搬运装置,承担晶圆垂直移动、槽位索引、工艺位置对准及与机器人系统交接的关键功能,直接影响晶圆良率与工艺稳定性。据QYResearch统计,2025年全球晶圆升降机市场销售额达2.41亿美元,预计2032年将增至5.41亿美元,2026-2032年复合增长率(CAGR)为10.2%。当前市场正经历从传统机械/气动结构向伺服驱动、传感器集成、实时控制的机电一体化系统升级,300毫米高价值产品与智能运动控制成为增长核心驱动力。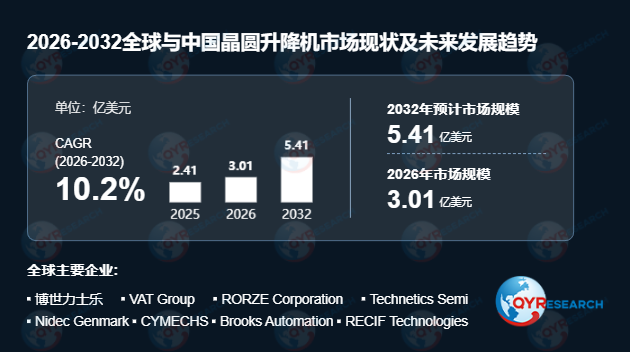 从产品形态看,晶圆升降机主要包括工艺腔体内的顶针升降机构(Pin Lifts)、用于静电吸盘或加热基座定位的基座升降机构(Pedestal Lifts)、集成于真空传输系统的真空升降机(VCE),以及晶圆盒/舟升降与索引机构。其应用覆盖晶锭切片、研磨、抛光、清洗、沉积、刻蚀、化学机械平坦化(CMP)及检测测试等全流程工艺环节。随着半导体器件结构复杂化,晶圆在各设备中的传输与垂直定位频次显著增加,对升降运动精度、颗粒控制及真空兼容性的要求同步提升。
首先,技术演进正推动晶圆升降机向高集成度机电一体化系统转型。高端产品日益重视可编程运动曲线、自动原点复位与校准、多轴同步控制、晶圆粘附/压力检测、低振动运动及设备状态诊断等功能。这一趋势在300毫米晶圆设备领域尤为突出——先进逻辑、存储及复杂工艺架构对定位重复性(通常要求±0.1mm以内)和运动稳定性提出严苛标准。从产品结构看,未来市场将呈现"300毫米产品高价值化、200毫米存量设备持续升级、≤150毫米产品专业化、先进封装应用柔性化"的特征。同时,晶圆升降机与EFEM(设备前端模块)、Load Lock、真空传输模块及工艺腔体的集成度不断提高,竞争焦点已从单一机械性能转向系统级Design-in能力、精密运动控制、真空工程及全生命周期服务。
其次,区域格局呈现亚太主导、北美高增长的结构性特征。2025年亚太地区市场规模达1.9764亿美元,占全球比重超80%,主要得益于中国大陆、中国台湾、韩国、日本等半导体制造中心的高度集中。北美市场2025年规模为2534万美元,预计2032年增至7099万美元,CAGR达13.31%,成为主要地区中增速最快的市场,受益于美国《芯片与科学法案》推动的本土产能建设。欧洲市场则从2025年的1113万美元增长至2032年的2993万美元,受汽车电子、功率半导体及区域供应链本地化支撑。
此外,下游应用中沉积与刻蚀持续占据最大份额,预计2032年占比达47.22%。沉积和刻蚀工艺需在真空腔体内频繁进行高精度晶圆定位,运动重复性、低颗粒排放及真空密封性能直接决定工艺良率。随着先进制程薄膜层数增加、3D NAND刻蚀深宽比提升,晶圆升降机在相关设备中的技术价值进一步凸显。清洗与湿法、CMP及检测量测领域同样构成重要需求来源,半导体制造商对污染控制、晶圆表面质量及过程可追溯性的持续强化,正推动精密定位技术渗透率提升。
竞争格局方面,市场呈现较高集中度,2025年前五大厂商合计占全球收入约63.95%。主要参与者包括Bosch Rexroth、VAT Group、RORZE Corporation、Technetics Semi、Nidec Genmark、Brooks Automation等国际企业,以及北京华丞电子等本土厂商。行业竞争维度已从机械设计扩展至运动算法、传感器集成、通信接口、软件兼容性及整机验证能力。能够同时提供升降硬件、控制器、诊断功能及定制化工程支持的供应商,相比单纯机械零部件厂商更易获得长期Design-in优势。
本报告系统研究全球与中国晶圆升降机市场的产能、产量、销量、销售额、价格及未来趋势,重点分析主要厂商产品特点、规格、市场份额及竞争策略。历史数据覆盖2021-2025年,预测期为2026-2032年。报告从全球总体规模、区域分布、厂商竞争、产品分类、应用场景、产业链及行业动态等多维度展开,旨在为行业参与者提供决策参考。
综上,晶圆升降机市场虽规模有限,但作为半导体设备精密搬运的关键环节,其技术壁垒与附加值持续提升。未来,随着300毫米先进产能扩张、200毫米产线升级及北美/欧洲供应链本地化推进,具备机电一体化系统集成能力与全球工程服务体系的供应商将占据更有利竞争位置。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





