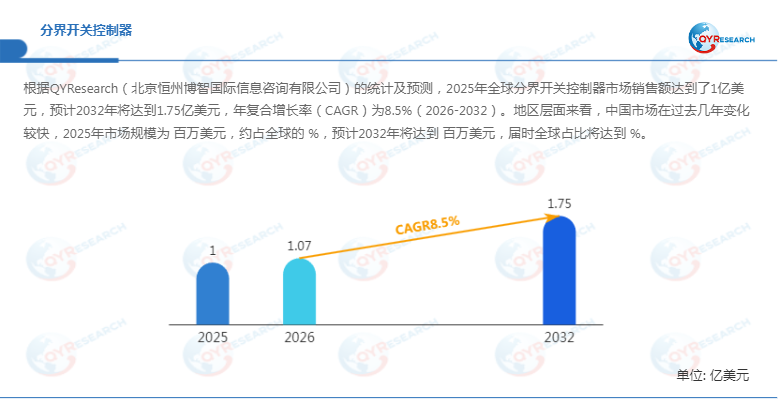
根据QYResearch的统计及预测,2025年全球分界开关控制器市场销售额达到1亿美元,预计2032年将达到1.75亿美元,2026—2032年年复合增长率(CAGR)为8.5%。随着新能源接入、分布式电源增长以及终端用电负荷持续变化,传统配电网面临故障定位慢、人工巡检成本高和停电范围较大的运行压力,推动分界开关控制器、配电自动化和智能配电设备加快应用。对于电网及配电运营企业而言,通过控制器实时采集线路电压、电流和零序电流,并结合故障判据实现快速识别、隔离与恢复,已成为提升中压配电网供电可靠性的重要技术路径。

分界开关控制器:中压配电线路的智能故障隔离节点
分界开关控制器主要应用于中压配电线路,通常与10kV及以上电压等级的分界开关配套使用,是集监测、保护、控制和通信于一体的智能化设备。其通过采集线路电压、电流、零序电流等电气参数,根据预设的过流、接地、短路等故障判据,对线路运行状态进行实时判断;当检测到异常后,可向分界开关发出分闸或重合闸指令,将故障区段快速隔离,避免故障进一步向上游或下游扩散。
与传统人工巡检和故障处置方式相比,分界开关控制器能够缩短故障响应链路,并通过远程通信将现场运行状态上传至配电自动化系统。因此,其不仅承担“开关控制”功能,还逐渐成为配电网故障定位、状态监测和远程运维的重要数据入口。
新型配电网建设提速,推动控制器需求向智能化升级
首先,配电网投资增长为分界开关控制器创造持续需求。国家能源局发布的《中国供电发展报告(2026)》显示,2025年全国电网投资达到6395亿元,其中110千伏及以下配电网投资达到3218亿元,占比超过一半。2026年5月公开信息进一步显示,“十五五”期间我国电网投资预计超过5万亿元,并将推动配电网数智化升级。
其次,政策正在推动配电网由传统无源网络向智能化、有源化网络转型。《关于促进电网高质量发展的指导意见》明确提出加快构建新型配电系统,推进配电网柔性化、智能化、数字化转型,实现传统无源单向辐射网络向有源双向交互系统转变。 这意味着随着分布式光伏、储能及其他新型负荷接入,配电线路潮流和故障特征更加复杂,对分界开关控制器的故障识别、保护配合及通信能力提出更高要求。
此外,2026年9月国家能源局进一步提出,“十五五”时期我国电力需求仍将保持年均5%左右增长,并加快研发应用
人工智能、智能调控等新型电网技术。 在这一趋势下,分界开关控制器未来将从单一保护控制终端进一步向数字化感知和智能决策节点演进。
10kV
产品占据重要位置,电网应用构成核心场景
从产品类型来看,原文将分界开关控制器划分为6KV、10KV、35KV和其他类型,其中10KV产品占据重要市场地位,预计2032年份额将达到原文预测水平。10kV配电线路广泛分布于城市、工业园区和农村配电网络,因此相关分界开关控制器具有较大的应用基础。
从应用领域来看,市场主要包括电网、变电站、配电系统及其他场景。其中,电网应用在2025年占据重要份额。特别是在城市环网供电、农村配电网改造、环网柜、箱式变电站和开闭所等场景中,分界开关控制器能够通过远程通信与配电自动化主站协同,实现故障快速隔离和供电恢复。
这一趋势在农村和电网末端尤为明显。2026年7月,国家能源局公布信息显示,截至2025年底全国电力用户达到78367万户,同时农村和边远地区配电网薄弱环节正在持续补强。 对于线路较长、人工运维成本较高的区域,具备远程监测和自动控制能力的分界开关控制器能够降低故障排查时间,因此具有较高的推广价值。
技术竞争加剧:从开关控制走向一二次融合
全球分界开关控制器主要厂商包括Schneider Electric、Eaton、ABB、Siemens、GE、Schweitzer Engineering Labs等,国内则包括浙江北电科技、新乡市爱力智能电子、江苏帝一集团、洛阳同一曦光电气、南京舜硕自动化设备、珠海博威电气、珠海瑞捷电气和宁波泰利电器等企业。
当前行业竞争重点已经从单一控制器硬件制造向保护算法、通信协议、开关设备协同以及一二次融合方向延伸。国家发展改革委、国家能源局此前提出,要持续推进配电设备标准化建设,推广高可靠、一体化、一二次融合设备,并进一步拓展网络通信、大数据和自动控制技术在配电网中的应用。
从技术难点看,分界开关控制器需要在复杂运行环境下同时保证测量准确性、保护动作可靠性和通信稳定性。新能源大量接入后,双向潮流和故障电流特征变化可能使传统固定阈值保护策略面临适应性挑战。因此,未来产品需要进一步提升故障判据灵活性、边缘计算能力以及与配电自动化主站的数据协同能力。
市场展望:8.5%增速背后是配电自动化需求扩张
总体来看,2025年全球分界开关控制器市场销售额达到1亿美元,预计2032年达到1.75亿美元,2026—2032年CAGR为8.5%。这一增长主要由配电网投资、新型电力系统建设、供电可靠性提升以及配电自动化升级共同驱动。
未来,分界开关控制器、10kV配电设备、配电自动化、故障快速隔离和智能配电网将成为行业重点发展方向。大型城市电网将更加关注多终端协同、远程运维和数字化管理,农村及电网末端则更加重视设备可靠性、通信覆盖和故障自愈能力。与此同时,美国关税政策及全球贸易环境变化可能对电气元器件、控制模块及跨区域供应链产生影响,推动厂商进一步强化本地化生产和区域供应链布局。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏