
立即打开

乒乓球拍胶皮正从传统消耗性配件升级为决定速度、旋转与控制的核心性能部件。根据QYResearch统计及预测,2025年全球乒乓球拍胶皮市场销售额达到2.38亿美元,预计2032年将增至6.21亿美元,2026-2032年复合增长率为13.1%;同年全球销量约12145.6千件,平均售价19.62美元/件。行业增长的主要驱动力来自全球乒乓球参与人口扩大、器材更换频率提升、内能技术迭代以及专业与业余需求同步扩容。对企业而言,竞争重点已从单一价格竞争转向内能胶皮研发、粘性/涩性性能分化、海绵结构优化和赛事合规能力。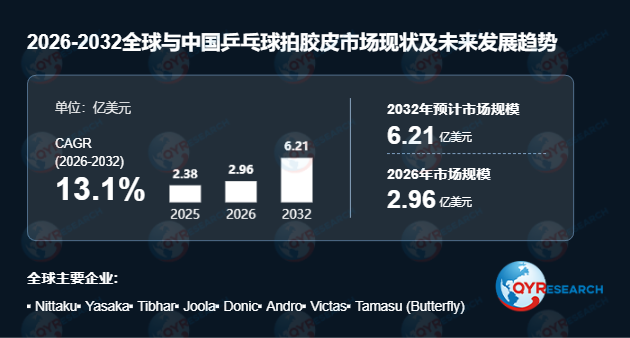 乒乓球拍胶皮是覆盖在球拍底板上的多层复合材料,通常由表面橡胶层和下方海绵层构成,国际乒联规定其总厚度不得超过4.0毫米。其核心作用是为击球提供摩擦力与弹性,直接影响出球速度、旋转强度、控制感、持球时间和回球弧线。按产品类型可分为粘性反胶、涩性反胶、正胶、长胶及其他;按海绵硬度可分为软海绵、中硬海绵和硬海绵;按海绵结构可分为高密度海绵和蛋糕海绵;按销售渠道可分为线上销售和线下销售。
首先,技术驱动正在重塑高端胶皮竞争格局。受国际乒联禁止有毒速干胶水政策影响,行业全面转向内能/张力技术,通过物理或化学预拉伸胶面与海绵,在不依赖有机胶水的情况下实现高弹性和高速度。内能胶皮已成为高端产品标配,其优势在于免灌胶、弹性稳定、击球反馈更清晰,但同时也对海绵配方、胶面耐久性和批次一致性提出更高要求。海绵厚度和硬度继续影响性能边界:海绵越厚、越硬,出球速度越快,但对控制能力和发力水平要求也更高;蛋糕海绵持球感更强,高密度海绵则更利于快速透板和爆发力输出。
其次,消费端呈现明显两极分化。业余爱好者和初学者群体扩大,推动高性价比入门级套胶需求增长;专业球员和资深玩家则围绕不同打法进行精细化选择,粘性反胶更强调旋转制造,涩性反胶更突出速度和脱板效率,正胶适合近台快攻,长胶通过“反旋转”特性制造回球变化,防弧胶则用于吸收对手旋转。亚洲地区尤其是中国作为最大生产和消费市场,粘性胶皮长期占据主流,对全球产品迭代和打法适配产生深远影响。
此外,合规化与渠道变革正在提高行业门槛。国际乒联对胶皮厚度、平整度、VOC含量和认证标识提出更严格要求,2026年10月起中国乒协将在全国性比赛中严格执行胶皮颜色强制分化规定,未来对胶皮厚度、平整度、VOC含量等检测也将更加精密。这促使市场从价格竞争转向食品级类似的合规管理、原材料稳定性、环保配方和可追溯质量控制。电商渠道则降低了品牌进入门槛,使OEM、私人标签和多规格组合更容易触达全球用户,但也加剧了中低端产品同质化压力。
从竞争格局看,主要厂商包括Nittaku、Yasaka、Tibhar、Joola、Donic、Andro、Victas、Tamasu(Butterfly)、Stiga、上海红双喜、河北银河、天津七二九、广州轻工集团、北京世奥得、北京三维、XIOM、GEWO、雷神体育用品江苏有限公司等。行业集中度较高,国际品牌在高端内能胶皮、职业球员背书和全球渠道方面具备优势;中国品牌则依托粘性胶皮技术、供应链效率和性价比持续突围,并在亚太市场占据重要份额。
该报告覆盖全球与中国市场乒乓球拍胶皮产能、产量、销量、销售额、价格及未来趋势,历史数据为2021-2025年,预测期为2026-2032年,并按产品类型、海绵硬度、海绵结构、应用渠道及区域进行细分,重点分析北美、欧洲、中国、日本和东南亚市场。综合判断,未来乒乓球拍胶皮市场将围绕内能技术、粘性/涩性分化、海绵结构创新、合规检测和电商渠道运营展开竞争,具备材料配方能力、赛事合规经验和高端产品线的企业更可能在全球替换周期中获得持续增量。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





