
立即打开

环氧氯丙烷(ECH,1-氯-2,3-环氧丙烷)作为含氯环氧化合物的核心代表,其分子结构同时含有高反应活性的环氧基和氯甲基,可参与开环、取代、加成及聚合等多种反应,是环氧树脂产业链中不可替代的关键中间体。根据QYResearch统计预测,2025年全球环氧氯丙烷市场销售额约27.63亿美元,预计2032年将增至39.83亿美元,2026-2032年复合增长率(CAGR)为5.4%。2025年全球产量达214.21万吨,平均售价约1290美元/吨。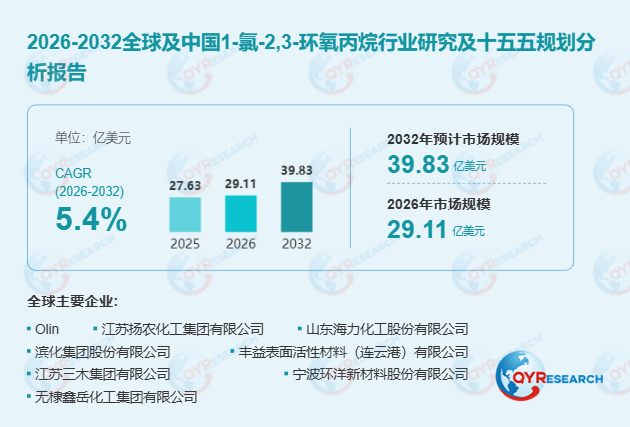 产业链结构与工艺路线
环氧氯丙烷产业链与氯碱、丙烯、甘油及环氧树脂行业联系紧密。上游原材料涵盖丙烯、甘油、氯气、氯化氢及烧碱等,其中丙烯和甘油是主要碳源,不同原料路线在生产成本、能耗、环保压力及副产物处理等方面存在显著差异。目前工业化生产路线主要包括传统丙烯法和甘油法。丙烯法产业化程度高、配套体系成熟,适合具备氯碱及石化一体化条件的大型生产企业;甘油法以甘油为主要原料,在原料来源多元化、部分污染物减排以及生物基原料利用方面具有一定优势。据行业数据,甘油法作为环氧氯丙烷的主流生产工艺之一,约占全球产能的70%,但受原料成本高、副产废盐量大等瓶颈制约,正面临HPPO、POSM等绿色工艺的替代竞争。
需求结构:环氧树脂主导,电子材料提供增量
从需求端看,环氧树脂是环氧氯丙烷最主要的消费领域,终端需求进一步覆盖涂料、胶粘剂、电子材料、复合材料、电气绝缘和精细化工等领域。首先,电子电器、半导体封装、覆铜板、风电叶片、新能源汽车、储能及高性能复合材料等领域的持续扩张,带动环氧树脂、结构胶、绝缘材料及功能性涂层需求增加,并进一步向上游传导至环氧氯丙烷。据行业数据,2025年中国电子级环氧树脂市场规模已突破180亿元,2026年新一代电子级树脂材料在山东济南实现量产,大幅提高AI服务器传输效率的同时将能耗降低40%。其次,环氧氯丙烷还可用于生产氯醇橡胶、缩水甘油醚、阳离子醚化剂、水处理化学品以及医药和农药中间体等产品。此外,电子材料和高端树脂向高纯度、高可靠性和低杂质方向升级,也推动高品质环氧氯丙烷原料需求提升。
供给特征:规模化与一体化并行
从行业供给来看,环氧氯丙烷生产具有较明显的规模化和一体化特征,大型生产企业通常同时布局氯碱、环氧树脂或其他下游产品,以提高原料保障能力和内部消化能力。新增装置整体向大型化发展,单线产能和装置自动化水平持续提升。行业盈利水平具有较强周期性,毛利率主要受丙烯或甘油价格、氯碱配套成本、能源价格、装置开工率以及下游环氧树脂景气度影响。2025年9月,环氧氯丙烷现货价格曾达到1.3万元/吨,较年初上涨超40%,主要受供应端多套装置停车检修及甘油原料涨价支撑。
竞争格局与技术趋势
全球环氧氯丙烷市场主要参与者包括Olin、江苏扬农化工、山东海力、滨化集团、浙江巨化、台塑工业、Sumitomo Chemical等。行业竞争的核心因素主要包括原料和能源成本、一体化配套能力、装置规模、工艺技术、产品质量稳定性以及下游客户资源。未来技术发展方向将围绕低碳生产、资源循环利用和装置效率提升展开。一方面,企业将进一步优化甘油法工艺,提高氯化氢回收利用效率,降低副产物排放;另一方面,数字化孪生系统已被引入环氧氯丙烷生产装置的预测性维护,以提高产量和运行稳定性。
市场机会与展望
总体来看,环氧氯丙烷属于成熟型基础化工产品,但受下游环氧树脂在新能源、电子材料等新兴领域的强劲需求拉动,其市场增速显著高于传统氯碱产品。未来行业竞争将由单纯产能扩张逐渐转向资源优势、一体化能力、能源成本控制和绿色生产能力竞争。拥有稳定丙烯和氯资源、完善环氧树脂产业链以及先进环保技术的企业,将在长期市场竞争中保持更强优势。同时,新增产能集中投放、原材料价格波动、环保及安全监管趋严,以及环氧树脂行业周期变化,也可能对行业开工率和盈利水平产生影响。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





