
立即打开

全球缸砖市场正从传统陶瓷砖同质化竞争转向以耐久性、低吸水率和应用适配性为核心的专业化发展阶段。根据QYResearch统计及预测,2025年全球缸砖市场销售额达到1.07亿美元,预计2032年将增至1.62亿美元,2026-2032年期间年复合增长率为5.3%。其中,2026年市场收入预计为1.1877亿美元,2032年预计为1.6141亿美元;销量由5,557.74千平方米增至6,644.31千平方米。收入增速高于销量增速,表明缸砖行业的价格实现能力和产品结构改善正在增强。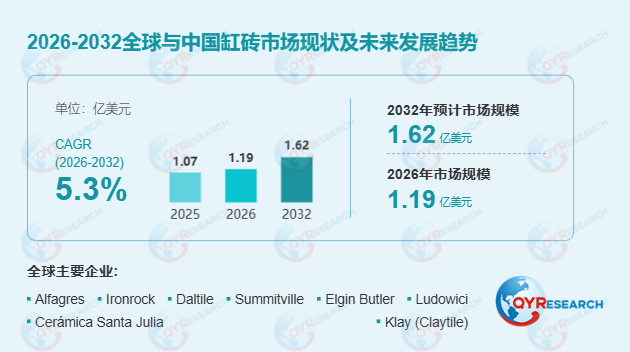 缸砖属于人造陶瓷砖,并非采石场开采的天然石材。本报告所界定的缸砖主要指以“石板砖”商业标识或经认证的区域等效标识销售的成品挤压石板砖,其成型方式以挤压成型为主,吸水率通常不超过E≤6%,涵盖无釉石板砖和经认证的釉面石板砖。需要强调的是,商业标识、生产工艺和技术特性需综合评估,并非所有吸水率E≤6%的挤压陶瓷砖都自动归类为石板砖。该定义与现行陶瓷砖标准体系保持一致。英国标准协会BS EN 14411:2016将陶瓷砖按成型方式和吸水率分类,其中A组为挤压成型,B组为干压成型,并将“石板砖”限定为吸水率不超过6%的挤压砖。ISO 13006:2018在2024年修订后,仍是已发布的国际陶瓷砖分类标准,覆盖普通挤出或干压工艺生产的瓷砖。
首先,从产品结构看,无釉缸砖凭借在餐饮服务、工业设施、机构建筑和高人流量场所中的耐久性、易清洁性、防滑性和耐化学腐蚀性优势,预计到2032年仍将是主导产品类型。其次,施釉缸砖是份额结构性增长最明确的细分品类。随着制造商将缸砖拓展至更广泛的建筑、商业及设计导向型应用场景,预计到2032年施釉缸砖在全球销量中的占比将接近18%。这表明缸砖正从单一功能性地材向兼顾性能与美学的专业化产品演进。
从下游应用看,餐饮服务与酒店业预计将继续保持最大收入应用领域地位;食品饮料加工以及工业与汽车领域因对地面材料的技术要求较高,市场价值增速预计将高于行业整体水平;机构设施与公共基础设施构成韧性较强的需求基础;零售、一般商业及住宅应用则进一步拓宽市场空间,但面临其他地面材料的竞争压力。
从区域格局看,北美凭借较高平均销售价格、成熟的设计选材与技术规范体系以及本土制造基础,仍是全球缸砖市场价值中心;欧洲维持相对高端且技术成熟的市场特征;拉丁美洲及加勒比地区作为生产基地和需求市场的战略重要性有望提升;亚太地区以及中东和非洲则在较低基数上提供复苏与扩张机会。
尽管行业可能出现选择性整合,市场竞争格局预计仍将保持分散。最具竞争力的制造商并非单纯依赖名义产能,而是需要具备稳定的挤压成型与窑炉烧制能力、较高的一等品率、灵活的产品及表面处理能力、针对特定应用的技术验证材料、有效的能源管理、异形件协同供应、本地库存与分销网络、设计选材支持以及可验证的项目案例。General Shale收购Summitville体现了专业缸砖能力在大型建材集团中的战略价值;Alfagres等制造商持续推进产品开发,也表明即使在成熟陶瓷品类中,产品创新仍具有显著商业意义。
总体而言,缸砖应被视为具有较强防御属性的专业地面材料品类,而非大宗同质化陶瓷砖细分市场。其长期机会主要来自对耐久性、低吸水率、防滑性、耐热性、耐化学腐蚀性及全生命周期经济性有明确要求的应用场景,并由铺装系统综合性能提供支撑。尽管缸砖市场不太可能实现广泛两位数销量增长,且替代性地材将持续限制渗透,但翻新需求、餐饮与食品加工行业需求、机构设施改造、工业应用、产品高端化及选择性区域扩张,共同为全球缸砖市场价值在2032年前持续增长提供了可信基础。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





