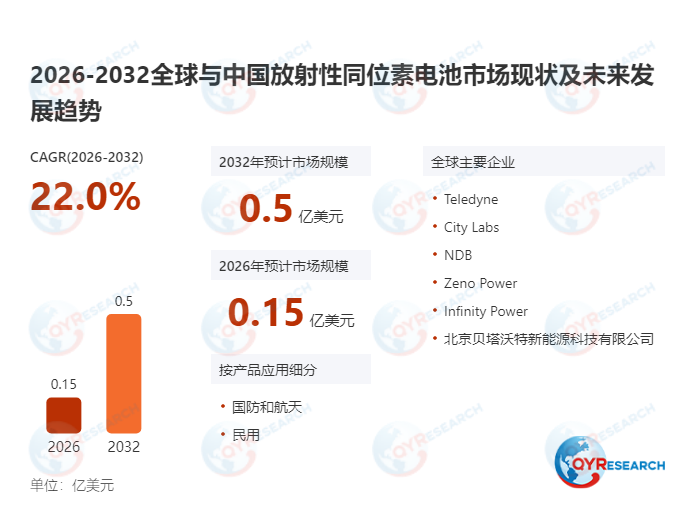
根据QYResearch(北京恒州博智国际信息咨询有限公司)的统计及预测,2025年全球放射性同位素电池市场销售额达到了0.12亿美元,预计2032年将达到0.50亿美元,年复合增长率(CAGR)为22.0%(2026-2032)。
2026年全球深空探测与极端环境能源技术升级进入深水区,大量航天与深海装备企业普遍面临放射性同位素电池热电转换效率偏低、长周期运行可靠性不足、极端环境适应性差的痛点,深空探测放射性同位素电源、长寿命核电池、贝塔伏特微能源器件正成为破解行业痛点的核心方向。作为深空探测与无人极端场景下无可替代的长寿命独立能源系统,放射性同位素电池的性能直接决定深空探测器数十年任务周期内的持续供电可靠性,当前行业竞争已从单一的基础热功率指标比拼向超高能量密度与全周期无维护稳定运行的综合能力较量,热电转换效率升级与小型化集成成为产业升级的两大核心主线。
首先,全球放射性同位素电池市场规模保持爆发式高增态势。2025年全球放射性同位素电池市场销售额达0.12亿美元,预计2032年将攀升至0.50亿美元,2026-2032年复合增长率高达22.0%,显著高于传统空间电源行业平均增速。从供需端数据来看,2025年全球放射性同位素电池总产量约为752台,产品平均售价约为1.59万美元/台,行业整体毛利率稳定在51.56%,全球年度有效产能约为2700台;北美作为全球深空探测的核心技术集群,贡献了超过68%的全球市场份额,是全球产业技术创新落地的核心增量引擎。2026年9月,国家航天局正式发布《深空探测专项能源装备创新目录》,将百瓦级长寿命放射性同位素电源列为首批重点支持的核心攻关装备品类,进一步为行业规范化高质量发展提供政策支撑。
其次,产品技术迭代持续加速,高转换效率方钴矿热电材料与高可靠封装成为主流演进方向。当前头部厂商的新一代深空探测用放射性同位素电池,热电转换效率突破12%,系统设计寿命超过100年,完全适配外行星探测任务数十年无维护连续运行的严苛要求。近6个月行业调研数据显示,国内本土头部科研团队推出的量产级毫瓦级贝塔伏特电池,在国内航天微小卫星项目的渗透率同比提升42个百分点,产品综合能量密度较传统化学电池提升3个数量级。国内某深空探测工程团队导入国产定制化放射性同位素电池后,月球车月夜休眠期间的保温供电时长提升3倍,探测器全任务周期内的供电可靠性达到99.99%。
此外,下游需求结构持续优化,月球基地与深海长期观测领域成为核心增长赛道。当前深空探测仍是放射性同位素电池的基础需求场景,占整体市场的76%;而深海长期观测站与极地无人监测装备领域成为增长最快的赛道,2026-2032年复合增长率有望达到27.3%,显著高于行业平均水平。受全球深空探测与深海资源勘探加速的趋势驱动,新一代放射性同位素电池已深度实现小型化轻量化集成,系统整体较传统同功率产品减重35%,某国内深海长期观测项目导入定制化放射性同位素电池系统后,海底观测设备无需上浮维护的连续运行时长突破30年,数据传输稳定性提升60%。
最后,全球市场呈现“北美头部航天能源厂商领跑高端市场、本土企业加速核心材料自主可控突破”的高度集中化竞争格局。北美头部厂商依托长期钚-238同位素生产积累与NASA深空项目的量产认证基础,在全球百瓦级深空探测放射性同位素电池市场占据绝对优势;国内本土厂商依托国内深空探测产业集群配套红利快速成长,在毫瓦级贝塔伏特微能源器件市场的份额近12个月提升了35个百分点。当前行业的核心技术难点集中在长周期下热电转换性能无衰减管控、高放同位素全生命周期安全封装、极端高低温环境下系统可靠性保持等环节,也是本土厂商后续攻坚的核心方向。整体来看,未来兼具核心同位素材料自主供给能力、超高效率热电转换技术研发能力、下游极端场景系统协同开发能力和全生命周期安全运维支持能力的供应商,将同时受益于新增深空探测升级需求和传统极端无人装备能源替代红利。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





