
立即打开

在全球能源结构转型与电气设备高功率密度演进的双重驱动下,电工绝缘材料作为电机、变压器、新能源汽车及储能系统中实现电气隔离、机械支撑与热管理的关键功能材料,正迎来结构性增长机遇。据QYResearch最新调研数据,2025年全球电工绝缘材料市场销售额达135.1亿美元,预计至2032年将攀升至209.8亿美元,2026-2032年期间年复合增长率(CAGR)为6.5%。从量价维度看,2025年全球销量约为2126.28千吨,平均价格约为6352美元/吨。以下从技术迭代、竞争格局、下游需求及盈利模式四个维度展开深度分析。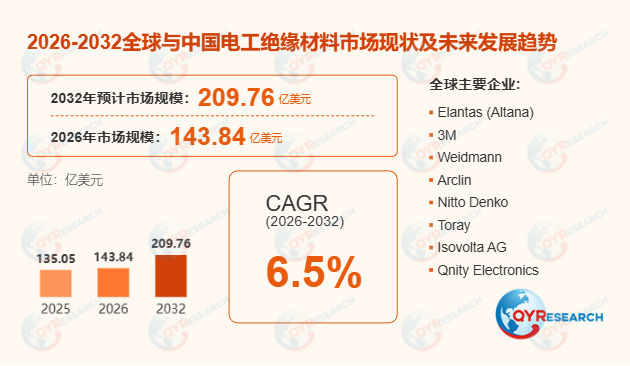 一、技术路线演进:从单一材料向电气绝缘系统(EIS)升级首先,从产品形态维度来看,行业正从单一材料销售转向电气绝缘系统(EIS)认证。电机和高压电气设备越来越强调云母带、绝缘膜、浸渍树脂、漆包线及槽绝缘之间形成经过热老化、局部放电和化学相容性验证的完整系统,而非单张薄膜或单种树脂的简单叠加。其次,从耐热等级维度来看,新能源汽车800V高压平台、Hairpin扁线电机及SiC功率器件的普及,使绕组绝缘承受更高dv/dt、更高频率和更强的局部放电冲击,推动绝缘材料从传统F/H级向更高耐热、耐局部放电方向升级。宽禁带功率器件产生的快速重复脉冲对绝缘老化提出了明显高于传统IGBT系统的要求。此外,从功能复合维度来看,高导热+高绝缘成为电子电气材料的重要技术方向,氧化铝、BN等高导热填料改性的环氧树脂、有机硅、PI及复合材料的渗透率将有所提升。
二、竞争格局:中国企业份额提升,但高端领域仍存国际壁垒从全球竞争格局看,行业呈现明显的分层特征。中国在PET薄膜、普通云母材料、绝缘树脂、柔性复合材料和电机绝缘材料方面已具备较强成本优势,浙江荣泰电工、东材科技、裕兴股份等企业在中低端市场持续扩大份额。但在芳纶绝缘纸、高端PI、特高压变压器绝缘系统、高压发电机绝缘体系及部分航空航天材料领域,仍面临较高的认证和技术壁垒,3M、Weidmann、Toray、Elantas等国际巨头在高端市场占据主导地位。
以魏德曼(Weidmann)为例,其电气技术(Electrical Technology)业务2025年销售额预计达5.04亿瑞士法郎,较2024年的4.73亿瑞士法郎增长约6.6%,印证了高压变压器绝缘材料的结构性景气。
三、下游需求分化:新能源与电网扩容构成双轮驱动从下游需求看,输配电及电力设备、电机及发电机仍构成行业基本盘,而新能源汽车、储能系统、航空航天及交通运输则成为核心增量引擎。
新能源汽车领域,800V高压平台、高速驱动电机及SiC功率器件的普及,推动抗电晕PI薄膜、芳纶纸、抗局部放电漆包线漆、耐高温浸渍树脂、云母复合材料及高性能柔性层压材料需求快速增长。电网领域,全球新能源并网、数据中心电力需求、HVDC及老旧电网升级,对大型电力变压器、换流变压器和高压电气设备形成长期需求,市场研究机构普遍将电力系统、电机、变压器等视为电工绝缘材料最核心的增长来源。
四、环保化趋势:低VOC、无溶剂及可回收体系加速渗透环保要求正推动传统含溶剂绝缘漆向无溶剂VPI树脂、水性体系、低VOC材料发展,同时电动汽车、电池和电子设备加速了无卤阻燃材料的应用。这一趋势不仅影响材料配方,也对生产工艺和设备提出了更高要求,具备环保型材料研发能力的企业将在未来竞争中占据先机。
五、展望:价值量向系统集成与高端材料转移未来行业增长将主要受到电网升级、新能源装机、电动汽车、储能及航空航天高可靠性配电需求的推动。普通绝缘材料仍将保持稳定需求,但竞争更加侧重规模和成本控制;抗电晕PI薄膜、芳纶纸、高导热绝缘复合材料及完整EIS系统则有望保持更快增长。长期来看,行业价值量将逐渐由单纯材料加工向系统设计、功能复合和客户协同开发环节转移,具备规模化连续生产能力以及高端定制研发能力的企业将获得更强的竞争优势。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





