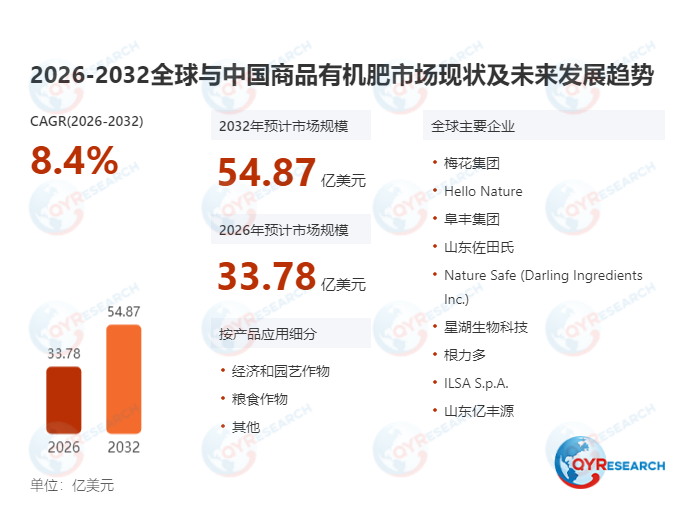
根据QYResearch(北京恒州博智国际信息咨询有限公司)的统计及预测,2025年全球商品有机肥市场销售额达到了29.97亿美元,预计2032年将达到54.87亿美元,年复合增长率(CAGR)为8.4%(2026-2032)。
2026年全球绿色农业可持续发展升级进入深水区,大量规模化种植主体普遍面临商品有机肥腐熟度不足、养分释放与作物生长周期不匹配、长期施用后土壤改良效果不达预期的痛点,生物活性精制有机肥、畜禽粪便资源化颗粒有机肥、经济作物专用功能型商品有机肥正成为破解行业痛点的核心方向。作为实现农业废弃物资源化利用与耕地土壤有机质提升的核心绿色投入品,商品有机肥的腐熟度稳定性与活性有益菌保有率直接决定土壤改良实际效果与作物最终产出品质,当前行业竞争已从单一的基础有机质含量指标比拼向全链条无害化处理与作物全生育期精准养分供给的综合能力较量,高活性生物有机肥配方迭代与种养废弃物高效资源化技术升级成为产业升级的两大核心主线。
首先,全球商品有机肥市场规模保持高速稳健增长态势。2025年全球商品有机肥市场销售额达29.97亿美元,预计2032年将攀升至54.87亿美元,2026-2032年复合增长率为8.4%,显著高于传统普通化学肥料行业平均增速。从供需端结构来看,适配高附加值经济作物的新一代高活性生物商品有机肥增速显著高于传统普通基础腐熟有机肥产品,预计同期高附加值升级类产品复合增长率可达12.3%,成为市场增长的核心增量引擎;中国作为全球最大的设施农业与高附加值果蔬种植集群,贡献了超过58%的全球新增需求份额,是全球产业本土化创新落地的核心增长极。2026年9月,农业农村部正式发布《绿色农业投入品创新应用推广目录》,将高活性生物商品有机肥列为重点推广的耕地质量提升核心投入品品类,进一步为行业规范化高质量发展提供政策支撑。
其次,产品技术迭代持续加速,高温好氧连续腐熟无害化处理与功能有益菌定向定植保活技术成为主流演进方向。当前头部厂商的新一代经济作物专用商品有机肥,有机质含量稳定超过60%,有效活性有益菌保有量每克突破2亿,完全适配设施果蔬种植连作障碍土壤修复的超严苛使用要求。近6个月行业调研数据显示,国内本土头部厂商推出的量产级新一代颗粒型功能商品有机肥,在国内头部大型果蔬种植集团的新种植基地配套项目中标占比同比提升44个百分点,土壤有机质提升效率较传统普通有机肥提升35%。国内某头部大型柑橘种植企业导入国产定制化专用商品有机肥全系列方案后,果园土壤酸化问题得到显著改善,柑橘果品优质果率提升28%。
此外,下游需求结构持续优化,高附加值设施果蔬与有机农业种植领域成为核心增长赛道。当前传统大田粮食作物培肥仍是商品有机肥的基础需求场景,占整体市场的54%;而高附加值设施果蔬与有机认证农业种植领域成为增长最快的赛道,2026-2032年复合增长率有望达到10.7%,显著高于行业平均水平。受全球农业绿色低碳转型与耕地质量保护要求持续提升的趋势驱动,新一代商品有机肥已深度适配不同作物全生育期养分释放规律,可大幅减少化肥用量,某国内头部设施蔬菜种植基地导入新一代定制型商品有机肥配套方案后,蔬菜种植化肥施用量减少30%,设施土壤连作障碍发生率下降62%。
最后,全球市场呈现“国际头部特种肥料巨头领跑高端有机农业市场、本土企业深耕规模化种养废弃物资源化交付优势”的差异化竞争格局。Hello Nature、ILSA S.p.A等国际头部厂商依托长期高端有机肥料技术积累与全球头部有机农业种植主体数十年的产品验证基础,在全球超高端有机认证专用商品有机肥市场占据优势;国内本土厂商依托国内庞大的规模化养殖与农业种植产业集群配套红利快速成长,在大田与经济作物用商品有机肥市场的份额近12个月提升了37个百分点。当前行业的核心技术难点集中在大规模工业化生产过程中有机肥腐熟度全批次一致性管控、高活性功能有益菌长期常温存储稳定性保持、不同区域差异土壤定向改良配方精准适配等环节,也是本土厂商后续攻坚的核心方向。整体来看,未来兼具全栈高性能商品有机肥技术自主可控能力、下游不同作物种植场景深度配方开发能力、本地化就近供应快速响应支持能力的供应商,将同时受益于新增耕地质量提升项目配套需求和传统存量化肥减量替代升级红利。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





