2026年以来,新能源汽车、风光储、电网电力电子及
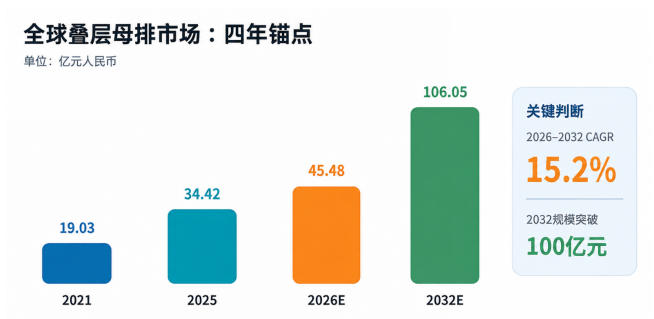
AI数据中心持续发展,叠层母排正由传统电连接部件向高功率密度系统的关键结构件升级。面对高电压、高开关频率和紧凑化设计带来的技术挑战,企业竞争重点逐步转向低电感设计、热管理、绝缘可靠性及规模化制造。2026年5月,维通利登陆深交所主板,进一步提升了市场对叠层母排产业的关注度。QYResearch数据显示,全球叠层母排市场销售额由2021年的约19.03亿元增长至2025年的约34.42亿元,预计2026年达到45.48亿元,2032年有望增至约106亿元,2026—2032年复合增长率约15.2%。

维通利上市:叠层母排竞争转向系统化能力
维通利于2026年5月15日登陆深交所主板,发行价格为30.38元/股,公开发行6,233.3334万股,募集资金总额约18.94亿元。公司业务涵盖硬连接、柔性连接、触头组件、叠层母排、CCS及同步分解器等
产品。上市不仅拓宽了企业融资渠道,也反映出高压大电流电连接行业正加速向研发、制造和客户协同一体化发展。
叠层母排由铜、铝导体与绝缘材料交替叠压形成,广泛应用于逆变器、储能变流器(PCS)、新能源汽车电驱系统及工业电源。相较传统线束和单层铜排,其能够缩短电流回路、降低寄生电感,并提升空间利用率与装配一致性。随着SiC功率器件应用扩大,低电感、温升控制及绝缘可靠性逐渐成为系统设计的必要条件。
全球市场扩张:风光储与电网构成核心需求
2025年,风光储和电网约占全球叠层母排市场的55.19%,新能源汽车约占27.28%,两者合计约82.47%。光伏逆变器、风电变流器、储能PCS及电网电力电子设备扩容,构成当前市场增长的主要动力。新能源汽车则受益于800V高压平台、电驱集成和SiC功率模块应用,持续推动产品向轻量化、高耐压和紧凑化方向发展。
此外,AI数据中心供电密度提升,为低阻抗、高可靠配电结构创造了新的应用空间。中国半导体行业协会2026年6月发布的行业观察指出,算力中心配套储能正成为储能产业的重要发展方向。<Cite refs={["turn400714search7"]}/> 这意味着叠层母排未来不仅服务于新能源设备,也有望受益于数据中心供电与储能系统的协同建设。不过,新场景的实际贡献仍取决于产品认证、客户导入和项目建设进度。
竞争格局:头部企业比拼技术与交付能力
2025年全球叠层母排市场前五大厂商包括Rogers Corporation、西典新能、Methode Power Solutions Group、Mersen和上海鹰峰电子科技,合计市场份额约51.61%;前十大厂商合计约71.0%,市场呈现头部集中、竞争尚未固化的特征。
维通利在全球叠层母排市场排名第六、中国市场排名第四。国际厂商在绝缘材料、复杂工况设计及全球客户配套方面积累较深,中国企业则依托新能源产业链优势,在成本控制、工程迭代和规模交付方面形成竞争力。未来,企业能否实现跨客户、跨产品平台复制,将成为市场份额提升的重要因素。
技术升级:电磁、热管理与绝缘协同成为壁垒
叠层母排的技术竞争已不再局限于铜铝加工。首先,随着开关频率提高,寄生电感和瞬态过电压控制更加重要;其次,高电流密度要求企业优化导体截面、接触界面及散热路径;此外,爬电距离、局部放电、材料耐温和长期绝缘寿命也决定产品可靠性。
不同应用场景的技术重点存在差异:储能PCS强调持续载流与长期运行稳定性,新能源汽车侧重轻量化、振动和温度循环验证,轨道交通更关注阻燃与抗冲击性能,数据中心则更加重视紧凑化、模块化和维护效率。因此,具备电磁仿真、热仿真、材料验证和客户联合开发能力的企业,更容易形成差异化优势。
智能制造与海外布局:规模增长仍需盈利支撑
维通利此次募投覆盖株洲生产基地建设、无锡生产基地智能化建设、北京生产基地升级改造及研发中心建设,体现出企业将扩产与技术升级同步推进的战略方向。叠层母排定制化程度较高,企业需要通过自动化加工、在线检测、工艺参数管理和质量追溯,提升多品种生产的一致性与交付效率。
最新披露的2026年上半年数据进一步显示,维通利实现营业收入约16.75亿元,同比增长18.83%;其中,叠层母排和CCS收入约2.33亿元,同比增长20.95%。同期,公司境外收入约3.62亿元,同比增长42.33%。数据表明,公司业务规模与海外市场拓展均有所增长,但收入增长并不必然带来利润同步提升。铜价波动、客户降价压力、材料成本及汇率变化,仍可能影响盈利表现。
产业展望:从产能竞争迈向综合工程能力竞争
总体来看,全球叠层母排市场预计在2026—2032年保持约15.2%的复合增长率,风光储、电网和新能源汽车仍是主要需求来源,AI数据中心等高功率应用有望拓展市场边界。
下一阶段,行业竞争将集中于三方面:一是提升低电感、高压绝缘及热管理等系统设计能力;二是通过智能制造、数字化追溯和柔性生产提高批量一致性;三是加强客户共同开发、供应链管理与海外交付能力。维通利上市体现了本土电连接企业向平台化和规模化发展的趋势,但企业能否将市场扩容转化为持续增长,最终仍取决于技术积累、客户结构、成本控制及稳定交付能力。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏