截至2026年7月27日,深交所上市委拟于7月31日召开2026年第48次审议会议,审议猎奇智能首次公开发行股票申请。公司最新招股说明书披露于7月14日,审核中心意见落实函回复于7月23日披露;涉及Mycronic旗下MRSI的专利诉讼已于6月30日获一审驳回全部诉请,但当时仍处于可能上诉阶段。猎奇智能IPO不仅是企业资本化进程的重要节点,也为观察中国光模块封装设备国产化提供了现实窗口。随着AI算力基础设施持续扩张,800G、1.6T光模块及硅光技术加速演进,设备竞争正由单机自动化向精密贴片、光学耦合和稳定量产能力延伸。
光模块封装设备市场扩容,产业竞争向高端制造升级
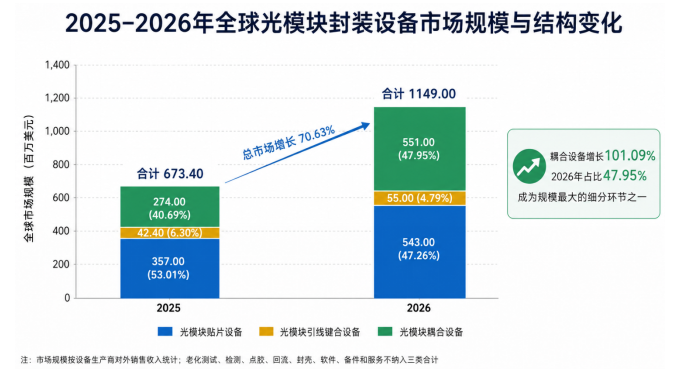
光模块封装设备主要包括贴片设备、引线键合设备和耦合设备,分别承担芯片精密固定、电气互连及高效率光路连接等任务。QYResearch数据显示,2025年全球光模块封装设备市场规模约为6.73亿美元,预计2026年增至11.49亿美元,同比增长约70.63%。
其中,贴片设备2025年市场规模约为3.57亿美元,占整体市场的53.01%;2026年预计增至5.43亿美元,同比增长约52.10%。耦合设备则预计由2025年的2.74亿美元增至2026年的5.51亿美元,同比增长约101.09%,市场占比升至47.95%,成为规模最大的细分环节。引线键合设备市场相对较小,预计由2025年的4,240万美元增至2026年的5,500万美元,同比增长约29.72%。

近期产业动态也印证了高速光互联需求的增长。2026年9月中国国际光电博览会期间,产业链企业反馈,800G仍是主要交付产品,1.6T已在头部厂商中进入量产及商业化推进阶段,部分
产品订单和产能规划延伸至2027年。不过,1.6T放量仍受到下游服务器、交换机配套和客户验证进度影响,设备需求并非随模块速率同比例增长。
精密贴片:竞争焦点从参数达标转向稳定量产
随着800G、1.6T光模块向多芯片、高集成度方向发展,精密贴片设备对视觉定位、共晶工艺、温压控制、材料兼容性和换型效率提出更高要求。Mycronic旗下MRSI、ASMPT、Besi、Palomar及猎奇智能等企业参与市场竞争,不同厂商分别在高精度共晶、高速量产、银胶固晶、倒装贴装及柔性换型等领域形成差异化优势。
猎奇智能招股书披露,其2025年光模块贴片设备数量份额为20%。公司HP-EB3300共晶贴片设备支持多芯片贴装,最高可适配1.6T光模块生产,设备精度达到±1微米。这表明公司已进入高速光模块高精度贴片设备的竞争范围。
但精度指标只是客户导入的基础。实际量产还取决于重复定位精度、每小时产出、良率稳定性、精度漂移控制和跨产线复制能力。对于设备企业而言,能否在长时间运行中保持工艺一致性,比单次测试达到标称参数更能体现竞争力。
光学耦合:高增长背后是工艺集成与算法能力竞争
光学耦合是当前光模块封装设备的重要增长环节。800G、1.6T及硅光方案持续提高FAU、PIC、透镜、激光器和光纤阵列之间的对准要求,主动耦合、并行寻优、光功率反馈、点胶固化和在线检测逐渐成为设备升级的关键方向。
猎奇智能相关设备可集成耦合、点胶、UV固化及数据追溯功能,X/Y/Z轴重复定位精度达到±0.05微米,最高支持1.6T光模块生产。公司披露,2025年光模块耦合设备数量份额为23%。ficonTEC、MRSI及国内相关设备企业共同参与该领域竞争,国产设备正逐步从样机验证走向批量导入。
需要注意的是,耦合设备的技术门槛并不止于精密运动控制,还包括机器视觉、光功率检测、寻优算法及固定工艺的协同。胶水收缩、UV或热固化引起的位置漂移、夹具公差及器件差异,都可能影响最终耦合效率。因此,设备企业需要将单点精度转化为可重复、可追溯的量产工艺。
引线键合与技术路线分化:设备需求呈现结构性变化
引线键合设备主要用于芯片与基板之间的电气互连。ASMPT、Kulicke & Soffa、Hesse、Palomar等企业凭借长期工艺积累和客户基础参与竞争,本土供应商则更多处于客户验证及局部导入阶段。
随着光模块向更高传输速率和更高集成度演进,引线键合需要满足更严格的焊点一致性、线弧控制和信号完整性要求。但倒装贴装、热压键合及其他先进互连方案,也可能替代部分传统引线连接。因此,该环节的长期增长取决于封装架构和互连工艺选择,而非单纯依赖光模块出货量。
与此同时,LPO、NPO、CPO及硅光方案不断发展,贴片、耦合与互连设备的价值分布可能进一步调整。2026年9月行业报道显示,800G仍是市场交付主力,1.6T逐步进入商业化推进阶段,NPO、CPO等路线也在加快发展。这意味着设备厂商必须兼顾现有产线扩产与下一代工艺验证,避免将短期需求增长简单外推为所有设备品类的同步增长。
国产替代进入量产验证阶段,增长仍受多重因素约束
光模块封装设备国产化正从“设备可用”向“稳定量产”升级。贴片设备领域,本土头部企业已在部分专用工艺中实现批量交付;耦合设备国产化进展相对较快,部分企业已进入头部客户量产线;引线键合设备则仍面临较高的国际竞争和客户验证门槛。不同细分领域的技术成熟度与替代节奏存在明显差异,不能以单一国产化指标概括整个行业。
首先,下游资本开支与验收周期会影响设备订单释放。客户扩产放缓、产线建设延迟或验收周期拉长,都可能造成订单、交付和收入确认节奏错位。其次,客户集中度、价格竞争及供应链稳定性影响企业经营表现。高速光模块客户通常对长期运行稳定性、工艺数据库、售后响应及跨产线复制能力要求较高,新供应商即使达到参数标准,也需要经过充分验证。最后,硅光、CPO等新技术路线可能改变设备配置和工艺需求,核心运动平台、视觉系统、控制器及光功率检测模块的供应稳定性,以及知识产权争议,也会影响企业交付与客户决策。
总体而言,猎奇智能IPO所折射的并非单纯的AI产业景气红利,而是高速光模块扩产推动封装设备进入新一轮升级周期。未来行业竞争将更加依赖“设备、工艺与服务”的综合交付能力,包括客户认证、核心零部件整合、工艺数据库积累、跨产品适配及规模化复制。国产替代仍具发展空间,但市场扩容最终能否转化为企业的持续增长,仍取决于技术迭代、客户资本开支和稳定量产能力。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏