豆浆是以大豆为主要原料,通过工业化加工制成,并以商业化预包装形式销售的植物基饮品。本报告研究的全球豆浆市场主要包括即饮型液态豆浆(豆奶)和豆浆粉两大产品类别。其中,即饮型液态豆浆主要经过大豆浸泡、磨浆、提取、过滤、均质、热处理及商业化包装等工序生产,产品包括常温和冷藏销售的盒装、瓶装、袋装等液态豆奶;豆浆粉则通过大豆加工、浓缩、干燥及配方调制等工艺制成,消费者加水冲调后即可饮用。统计范围涵盖原味、调味、含糖、无糖、有机及营养强化型豆浆
产品,覆盖通过线上和线下渠道销售、面向家庭及商业或团体采购客户的预包装成品。
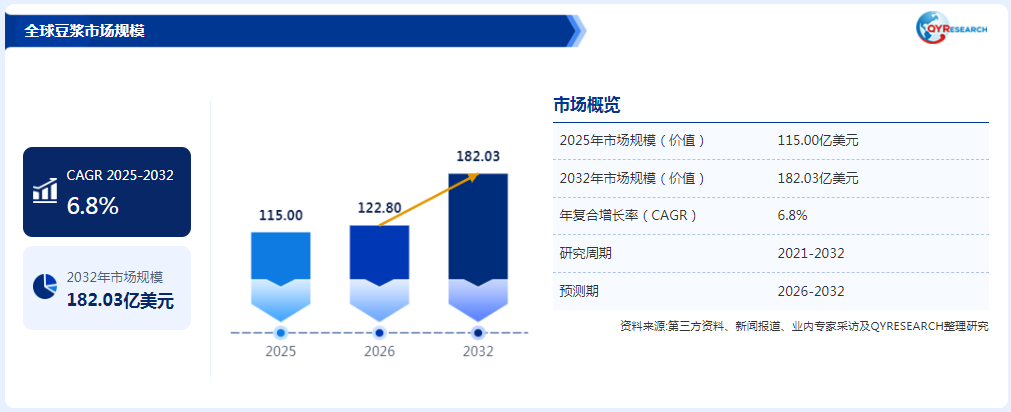
根据QYResearch最新调研报告显示,预计2032年全球豆浆市场规模将达到18202.79百万美元,未来几年年复合增长率CAGR为6.78%。

主要驱动因素
(1)健康饮食意识提升,推动植物蛋白饮品需求增长。 随着消费者对日常营养摄入、蛋白质补充及饮食结构均衡的关注度不断提高,豆浆凭借植物蛋白来源、无乳糖和不含胆固醇等特点,成为部分消费者日常饮食中的重要选择。对于希望减少乳制品摄入、采用植物性饮食或寻找多样化蛋白质来源的人群,豆浆具备一定的消费吸引力。同时,消费者对低糖、配料简洁和营养成分透明度的关注,也推动企业优化配方与产品标签,促进豆浆市场向更加注重营养质量和产品差异化的方向发展。
(2)传统消费习惯与多元饮用场景形成稳定需求。 在中国等具有豆制品消费传统的市场,豆浆长期应用于早餐、家庭饮食及餐饮服务场景,拥有较为成熟的消费认知和渠道基础。随着即饮包装、常温保存和便携式产品的发展,豆浆的消费场景逐步从家庭现制和早餐店延伸至便利店、商超、办公场所及外出消费场景。与此同时,餐饮门店和食品加工企业对豆浆及相关豆制品原料的需求,也为市场提供了多元化支撑。传统消费习惯与现代零售渠道相结合,有助于维持基础消费规模,并为产品渗透率提升创造条件。
(3)植物基饮品市场发展带动产品创新与品类关注度提升。 随着植物基饮品逐步进入大众消费市场,豆浆企业开始通过口味创新、营养强化、包装升级和产品细分满足不同人群需求。例如,低糖或无添加糖产品、高蛋白配方、钙及维生素强化产品,以及适用于咖啡调制的专业豆乳产品,为传统豆浆拓展了新的消费定位。线上零售、内容营销和便利零售渠道的发展,也有助于品牌触达年轻消费者并测试新产品。上述因素推动豆浆从传统早餐饮品向日常营养饮品和食品配料等多个方向延伸,但创新产品能否持续增长,仍取决于口味接受度、价格合理性和复购表现。
发展机遇
(1)低糖、营养强化与高品质产品有望提升市场价值。 随着消费者对营养成分和食品配料的关注持续提高,豆浆企业可围绕减少添加糖、提升蛋白质含量、强化钙和维生素等方向进行产品开发,并通过有机原料、非转基因原料或可追溯供应链等产品属性满足特定消费需求。对于注重营养质量、配料透明度和产品品质的消费群体,高品质豆浆有望形成一定的差异化竞争空间。与此同时,企业需要在营养强化、口感、稳定性和产品价格之间实现平衡,避免单纯依靠概念营销或增加功能性成分推高成本。
(2)即饮化、便捷化及餐饮渠道拓展创造新的增长空间。 常温即饮豆浆、冷藏鲜豆浆、便携小包装及家庭分享装等产品形态,可分别满足通勤早餐、即时饮用和家庭消费需求。随着便利店、商超、电商平台及即时零售渠道持续发展,豆浆品牌有机会提升购买便利性,并通过多规格产品覆盖不同消费频次和价格区间。此外,咖啡馆、茶饮店和餐饮企业对植物基饮品的关注,为适用于蒸汽打发、咖啡调制及餐饮配方的专业豆乳产品提供了拓展机会。企业若能围绕渠道特点优化产品规格、保质期和供应方式,有望提升产品渗透率与销售稳定性。
(3)国际市场拓展与食品加工应用带来增量机会。 在植物性饮食、乳糖不耐受相关需求及多元饮食文化的推动下,部分海外市场对豆浆和大豆基饮品保持一定需求。具备稳定原料供应、食品安全管理和产品本地化能力的企业,可根据不同地区的口味偏好、营养标准及标签法规,开发适配当地市场的产品。同时,豆浆还可作为植物基食品体系中的原料,用于部分饮品、甜品、烘焙和其他食品加工场景,为企业拓展业务边界提供机会。国际化发展需要综合考虑进口法规、食品标签、原料来源及渠道建设成本,相关机会更适合具备供应链管理和产品适配能力的企业逐步推进。
阻碍因素
(1)原料价格波动与生产成本压力影响企业盈利能力。 大豆是豆浆生产的核心原料,其采购成本容易受到国际农产品价格、天气变化、产区供应情况、贸易政策及运输费用等因素影响。除大豆原料外,包装材料、能源、物流及冷链配送成本也会影响产品的综合成本,尤其是对价格敏感的基础豆浆产品,成本上涨可能压缩企业利润空间。企业若通过提高售价转移成本,可能影响消费者购买意愿;若持续采取促销或低价策略,则可能削弱盈利能力。因此,建立稳定的原料采购渠道、提升生产效率和优化库存管理,是企业维持经营稳定的重要环节。
(2)产品同质化与替代饮品竞争限制市场溢价空间。 豆浆市场中原味、甜味等传统产品的生产技术相对成熟,品牌之间容易在口味、包装和价格方面形成竞争。与此同时,燕麦奶、杏仁奶、椰乳及豌豆蛋白饮品等替代品不断丰富,为消费者提供了更多植物基饮品选择,并在咖啡调制、风味创新和高端零售等细分场景中形成竞争。对于缺乏品牌差异、产品创新能力不足或渠道覆盖有限的企业而言,可能面临价格竞争加剧、促销依赖提高及市场份额承压等问题。企业需要通过稳定口感、明确营养定位、强化品牌认知和优化渠道效率建立竞争优势,而不能仅依赖植物基消费趋势带来的整体需求增长。
(3)食品安全、保质期管理与消费者认知差异带来运营挑战。 豆浆属于对生产加工和储存条件具有一定要求的食品,原料质量、热处理工艺、微生物控制、包装密封性及运输储存条件均会影响产品安全和品质。冷藏鲜豆浆还面临保质期相对较短、冷链配送要求较高及区域销售半径受限等问题;常温产品虽然便于运输和储存,但仍需在加工工艺、风味保持与营养品质之间取得平衡。此外,大豆过敏问题、消费者对转基因原料的关注,以及不同市场对食品标签和营养声称的监管要求,也可能影响部分人群的购买决策和企业的市场推广。企业需要加强原料追溯、质量控制、标签合规及消费者沟通,以降低经营风险并提升市场信任度。
中长趋势展望:健康饮食需求与产品结构升级支撑市场稳健增长
从中长期趋势来看,2026—2032年全球豆浆市场预计将保持 6.8%的年复合增长率(CAGR),市场规模有望从2026年的12,280百万美元增长至2032年的18,203百万美元,整体呈现稳健扩张态势。随着消费者对植物蛋白、营养均衡及多元化饮食的关注持续提升,豆浆凭借相对成熟的消费基础、较广泛的饮用场景和多样化的产品形态,有望继续获得市场需求支撑。与此同时,即饮包装、低糖配方及营养强化产品的发展,将为行业创造新的产品升级空间,并为品牌企业和投资方提供中长期战略布局的参考。
这一增长背后,是健康消费趋势、饮用场景拓展与产品创新的多重驱动。在消费需求方面,消费者对植物蛋白来源和乳制品替代选择的关注,为豆浆提供了持续的市场基础;在应用场景方面,豆浆正从传统早餐饮品向日常营养补充、办公饮用、便携消费及餐饮配料等领域延伸。与此同时,低糖或无添加糖、高蛋白、营养强化、有机原料及多口味产品的持续开发,有助于满足不同消费群体的差异化需求。常温即饮产品、冷藏鲜豆浆及多规格包装的发展,也进一步提升了产品购买和饮用的便利性。这种“健康需求 + 多场景应用 + 产品结构升级”的复合发展模式,为豆浆市场提供了多元化增长动力,但实际增长仍将受到大豆原料价格、产品同质化、替代饮品竞争及消费者价格敏感度等因素影响。
综合来看,全球豆浆市场在2026—2032年预计将呈现稳健增长、产品品质升级与消费场景多元化并行的发展特征。植物蛋白消费需求、传统饮食习惯及便捷零售渠道将为市场提供基础支撑,而低糖营养配方、产品差异化和餐饮应用拓展,则有望进一步提升市场活力。对于市场参与者而言,持续优化配方与口感、强化原料供应链管理、提升食品安全和质量控制水平,并完善线上线下销售渠道,将有助于增强品牌竞争力。不过,豆浆市场仍面临原料成本波动、替代植物基饮品竞争及部分细分产品盈利空间有限等挑战。因此,具备稳定供应能力、产品研发实力和多渠道运营能力的企业,更有望在市场持续发展过程中获得竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏