
立即打开

全球2-苯乙醇(CAS 60-12-8)市场正处于合成型产品规模化竞争与天然生物基产品价值升级的结构性转型期。据QYResearch调研数据,2025年全球2-苯乙醇市场规模约为0.76亿美元,预计至2032年将增长至1.02亿美元,2026-2032年期间年复合增长率(CAGR)为4.7%。2-苯乙醇作为一种具有典型玫瑰花香与蜂蜜样气味的芳香醇,广泛应用于精品香水、个人护理、家居护理、食品调味及医药等领域,其商业规格涵盖纯度、色度、水分、密度、折射率及气味质量等多维指标,合成型产品与天然生物基产品在供应逻辑与价值定位上已形成显著分化。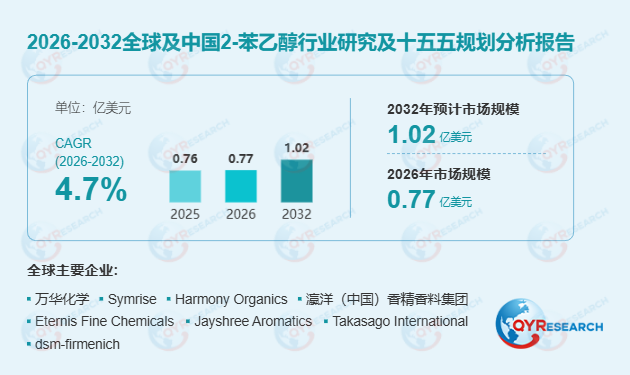 市场驱动与技术演进:双轨并行下的产品分化2-苯乙醇市场目前形成两条清晰的商业发展路径。首先,合成型2-苯乙醇仍承担绝大多数规模化需求,2025年收入占比达91.5%,成熟生产平台以苯乙烯/氧化苯乙烯路线为主,能够提供稳定规格、大批量供应和较具竞争力的成本效率。其次,天然及生物基2-苯乙醇在高端香水、食品香料和强调天然来源的消费品配方中的重要性持续提升,生物转化与发酵路线已进入商业化供应阶段,2025年收入占比为8.5%,但由于天然来源产品具有明显价格溢价,其收入占比显著高于实际销量占比。
此外,产品竞争维度正由基础纯度指标向气味一致性、痕量杂质控制、可再生来源文件及特定应用资格延伸。高纯度和差异化产品在供应商产品组合中的战略地位持续提高,批次一致性与可追溯性成为客户准入的核心门槛。
细分结构与区域格局:亚太主导,食品调味崛起在应用维度,精品香水与个人护理合计贡献2025年2-苯乙醇收入的72.22%,其中精品香水占比38.27%,个人护理占33.95%,家居护理占14.88%。食品调味虽当前占比仅5.69%,但其市场权重持续提高,为传统香精香料市场之外提供了新的需求增量。医药及其他专业用途则形成补充需求。
区域分布上,亚太地区是2025年最大的区域市场,占全球收入的41.87%,欧洲占25.57%,北美占20.58%。亚太地区兼具本地消费与全球供应功能,中国和印度既是重要生产区域,也是增长最快的消费市场。欧洲香精香料及个人护理产业成熟,需求价值密度较高;北美在高端香精、食品香料和天然原料方面保持重要市场地位。亚太地区未来增长速度预计仍将高于相对成熟的欧美市场,新增销量将更多向新兴需求区域倾斜。
竞争格局与产业链壁垒:中等集中下的差异化竞争全球2-苯乙醇市场呈中等集中格局,2025年前五大供应商合计占收入的64.55%。万华化学以19.46%的收入份额位居首位,Symrise以18.88%紧随其后,Harmony Organics占14.43%,瀛洋(中国)香精香料集团占7.14%,Eternis占4.63%。不同企业的竞争基础存在显著差异:一体化合成生产商依靠制造规模、原料协同和成本控制形成优势;传统香原料企业更依赖规格稳定、客户认证和全球销售渠道;天然等级供应商则集中在规模较小但单位价值明显更高的细分领域。
产业链上游结构取决于生产路线——常规合成路线与石化原料紧密关联,天然及生物基路线则依赖L-苯丙氨酸、糖类底物及发酵技术。中游价值主要来自化学转化或生物生产、精制、规格控制及质量管理。下游客户覆盖香精企业、食品香料企业、个人护理及家居护理制造商。合成型产品与天然产品之间存在显著价差,不同企业在销量排名和收入价值定位上可能存在明显差异。
机遇与挑战:天然化与食品级认证的结构性窗口结构性机遇集中于三个方向:一是天然及生物基产品,2025年收入占比仅8.5%,能够同时满足可再生来源证明、工业化供应稳定性和质量一致性的企业仍有提升空间;二是食品级产品,具备食品级规格、法规文件及稳定感官质量的供应商具有较好的增量机会;三是亚洲市场,受本土消费品制造基础扩大及产业链自主可控需求增强影响,本地化供应能力成为竞争关键。
然而,行业同样面临显著挑战。合成型产品已属较成熟香原料,多家规模化生产商之间的竞争持续对价格形成压力,原料和能源价格波动进一步压缩利润空间。天然及生物基产品则面临发酵效率、产品回收和生产经济性等技术瓶颈,生物转化、分离回收和产品资格认证使其单位成本明显较高,在价格敏感型大宗应用中的渗透受到限制。未来,能够在成本竞争与质量门槛之间取得平衡、并提前参与客户应用认证的供应商,将在这一细分市场中获得更深的竞争护城河。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





