市场规模与行业概况
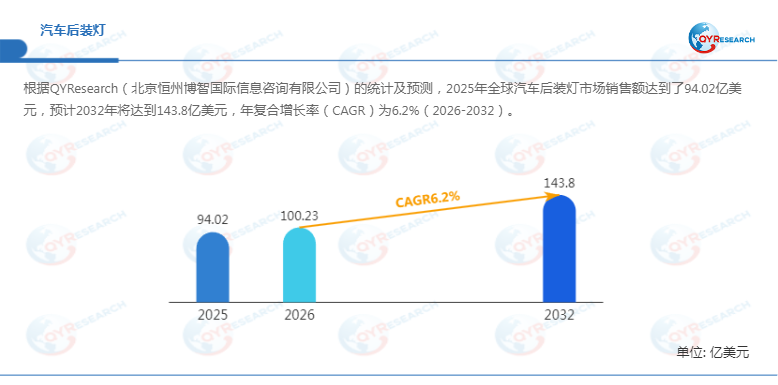
根据QYResearch统计及预测,2025年全球汽车后装灯市场销售额达到94.02亿美元,预计2032年将增长至143.8亿美元,2026—2032年复合年增长率(CAGR)为6.2%。随着全球汽车保有量持续积累、车辆使用年限延长,以及消费者对夜间行车可视性和个性化改装的关注提升,汽车后装灯市场正从传统灯泡替换向LED升级照明、车型专用模组及集成式灯具总成拓展。

汽车后装灯是指汽车售出后用于照明系统维修、更换、维护及升级改装的产品,主要包括卤素灯、氙气灯(HID)和LED照明,覆盖替换灯泡、前照灯及尾灯总成、雾灯、转向灯、照明模组和辅助灯具等。产品主要通过零部件供应商、维修店、改装门店及电商渠道销售,市场统计不包括直接供应整车制造商、用于新车生产的前装照明
产品。
行业趋势与核心驱动力
首先,存量汽车维修替换需求构成市场基本盘。车辆使用时间增长会带来光源老化、照明性能下降及灯具损坏,交通事故维修和日常保养也持续拉动后装产品销售。卤素灯凭借成熟的供应体系和相对较低的更换成本,仍服务于大量传统照明车型;氙灯需求则主要来自原厂配备HID系统的存量车辆及部分专业改装场景。
其次,LED替换照明与升级改装正成为产品结构调整的重要方向。LED替换灯泡、双光透镜模组和集成式LED灯具能够满足消费者对照明效果、使用寿命、能源效率和车辆外观的多元需求。不过,LED升级并非简单提高亮度:光型分布、眩光控制、散热管理、电气兼容性及车型适配均影响产品实际表现。对制造商而言,光学设计与道路使用合规性必须同步推进。
此外,汽车后装市场的整体需求仍受到汽车保有量和车辆老龄化的支撑。S&P Global Mobility于2026年发布的行业趋势分析指出,欧洲轻型汽车平均车龄预计在2026年超过14年,至2034年升至16年,表明维修替换需求具有较强的存量基础。该数据反映的是汽车售后市场背景,并非汽车后装灯细分市场的独立规模统计。
产品细分与应用差异
按产品类型划分,市场主要包括卤素灯、氙灯和LED照明。卤素灯以标准化替换、成本控制和广泛适配为主要竞争优势;氙灯市场与原厂配置、存量车型数量及故障替换周期密切相关;LED照明则覆盖替换灯泡、灯具总成、双光透镜模组、雾灯和辅助照明产品,是技术升级和产品创新的核心领域。
按产品形态划分,替换灯泡更强调规格兼容、安装便利及价格竞争力;灯具总成与改装照明模组则涉及更复杂的光学、电控和散热设计,产品价值及开发门槛相对更高。随着部分车辆采用集成式LED照明,故障维修可能由单独更换光源转向更换模组或总成,从而提高单次维修价值,同时增加车主的维修成本。
按应用划分,乘用车市场涵盖日常维修、事故修复和个性化照明升级,车主通常关注外观、照明效果、车型适配与性价比;商用车更重视耐用性、复杂工况适应能力、维修频率及车辆停运成本。对车队运营商而言,可靠性更高、使用寿命更长的照明产品,有助于减少维护次数和运营中断。
市场机遇与主要限制
市场机会主要集中在符合当地法规的LED替换产品、车型专用改装模组、集成式灯具总成以及商用车高可靠照明。仍采用卤素系统的存量车辆,为合规LED升级产品提供了潜在需求;随着集成式LED灯具应用增加,具备可靠总成供应能力、广泛车型覆盖及稳定质量控制能力的企业,也有望拓展维修替换业务。
与此同时,市场面临车型适配复杂、法规要求差异、价格竞争及售后质量风险。不同车辆在灯座、接插件、电子控制系统和安装空间方面存在差异,增加了产品开发、库存管理和售后服务难度。集成式LED总成的更换成本通常高于传统灯泡,也可能抑制部分价格敏感型消费者的升级意愿。此外,LED产品寿命较长,可能降低部分光源的更换频率,企业需要通过扩充产品组合、服务渠道和高附加值模组业务,平衡替换周期延长带来的影响。
法规变化与行业挑战
道路照明合规正在成为汽车后装灯企业的重要竞争门槛。2026年10月,美国国家公路交通安全管理局(NHTSA)公布拟建立车辆照明协商规则制定咨询委员会的计划,旨在推动联邦机动车安全标准FMVSS No. 108现代化,讨论内容涉及前照灯眩光、可替换光源、自动远近光切换、光型测试及国际标准协调等议题。该计划仍处于征求意见和规则制定准备阶段,并不意味着现行要求已立即改变。
这一动态表明,LED后装产品的竞争不能仅依赖亮度、外观或价格。若产品未能兼顾配光性能、散热、电气安全和车型适配,可能面临合规风险、消费者投诉及售后索赔。制造商还需要应对型号分散、知识产权保护、假冒伪劣产品和技术迭代带来的经营压力。未来,产品数据库、检测验证能力与可追溯质量管理将成为提升竞争力的重要基础。
产业链与竞争格局
汽车后装灯产业链包括上游材料及零部件、中游照明产品制造,以及下游销售安装服务。上游主要涉及LED芯片与封装器件、卤素和氙气光源、光学透镜、反射器、电子驱动器、控制元件、散热材料、玻璃、金属及工程塑料;中游企业负责光学设计、电子电路开发、注塑成型、组装、性能测试和产品认证;下游包括零部件批发商、经销商、维修店、专业改装门店、车队维修服务商及电商平台。
全球竞争由国际照明品牌、专业灯具总成厂商及中国LED后装企业共同构成。原文列示的主要厂商包括艾迈斯欧司朗、佛瑞亚海拉、法雷奥、马瑞利、堤维西交通工业、帝宝工业、龙锋科技(Eagle Eyes)、J.W. Speaker、Lazer Lamps、斯坦雷电气、易事达光电(广东)、佛山电器照明、广州市悦照车灯(澳兹姆)、AES汽车照明(广州)、广州奥科照明电器、广州九加一电子科技、Evitek汽车照明(广州)、广州拓华智造科技、惠州市绿城半导体照明及广州NAC汽车照明。
从区域看,北美和欧洲拥有成熟的售后零部件流通体系,对产品性能和法规合规较为重视;中国兼具制造和消费市场优势,LED替换光源、双光透镜模组及改装产品供应体系较为丰富;日本市场则更关注车型适配、产品可靠性和质量一致性。东南亚、拉丁美洲等新兴市场可受益于汽车保有量扩大及维修替换需求释放。
市场展望
总体来看,全球汽车后装灯市场预计将保持增长,行业价值正由标准化灯泡替换向LED升级、专用模组和集成式灯具总成延伸。企业若能兼顾成本、照明性能、法规合规、车型覆盖与售后服务,将更有机会在乘用车升级改装和商用车专业维护市场中建立优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏