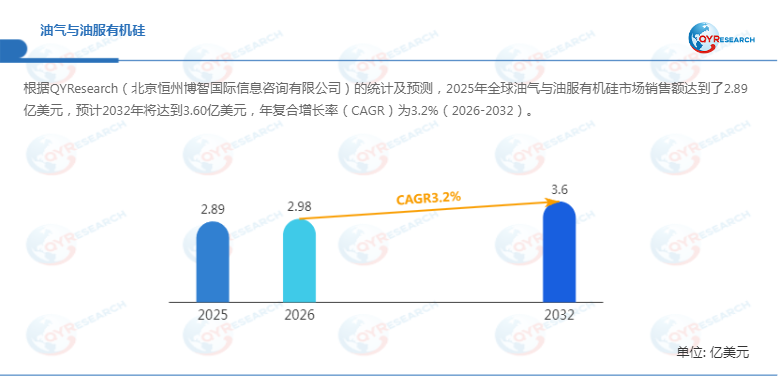
根据QYResearch的统计及预测,2025年全球油气与油服有机硅市场销售额达到2.89亿美元,预计2032年将增至3.60亿美元,2026—2032年年复合增长率(CAGR)为3.2%。油气与油服有机硅主要应用于油气生产、钻井、固井、完井、增产作业、天然气处理、采出水处理及炼油加工等环节,具备消泡、破乳、润湿、界面调控和工艺稳定等功能。随着油气生产、炼厂运行和LNG基础设施持续发展,市场需求总体保持稳定,竞争重点则逐渐转向低添加量、高兼容性及低硅携带的专用配方。

市场规模与核心
产品结构
2025年全球油气与油服有机硅销量约为3.73万吨,EXW均价约为7,750美元/吨。北美占全球需求约25.5%,为最大区域市场;有机硅消泡剂约占销量的57%,油气生产约占需求的28%,炼油及燃料加工位居第二。行业CR5约为49%,CR10约为69%,呈现中度集中格局。
从产品类型看,市场包括有机硅消泡剂、破乳剂、表面活性剂、硅油及有机硅流体,以及其他特种有机硅添加剂。其中,消泡剂应用覆盖原油分离、钻井、固井、天然气处理、炼油蒸馏和延迟焦化,需求基础最广;破乳剂和表面活性剂虽然吨位相对较小,但对化学结构及界面性能要求较高,单位价值通常更高。
按化学体系划分,产品主要包括聚二甲基硅氧烷(PDMS)及甲基硅油、聚醚改性有机硅、其他有机改性聚硅氧烷和氟硅材料。其中,PDMS及甲基硅油约占销量的49%。按交付形态划分,原液、浓缩液、水基乳液、溶剂型配方、粉体及其他配制产品均有应用,水基乳液约占34%,是最大的单一交付形态。
需求驱动与市场约束
首先,油气生产、炼厂运行和天然气基础设施构成市场需求的主要支撑。OPEC数据显示,2025年全球原油产量平均达到7,485万桶/日,炼厂吞吐量增至8,689万桶/日。国际能源署(IEA)2026年第一季度《天然气市场报告》指出,全球LNG供应在2025年增长近7%,其中约四分之三的增量集中于下半年,并预计2026年供应增长将进一步加快。相关活动持续带动原油分离、泡沫控制、天然气处理及生产化学品需求。
其次,市场增长受到低添加量特征和油气作业波动制约。部分高效消泡配方仅需数ppm即可发挥作用,因此下游产量增长并不必然带来有机硅消费吨位同比例增加。Baker Hughes数据显示,全球平均活跃钻机数由2024年的1,948台降至2025年的1,818台,反映钻井活动仍存在周期性波动。此外,传统高黏度PDMS在部分炼油工艺中可能产生硅携带问题,影响下游催化剂性能,促使炼厂控制添加量或转向低硅配方。
技术升级与高附加值机会
行业产品升级正向低添加量、高兼容性和低硅污染方向发展。水基有机硅消泡剂有助于减少溶剂使用,并在特定应用中降低硅向油相迁移的风险;聚醚改性有机硅、其他有机改性聚硅氧烷和氟硅材料,则可针对传统PDMS在部分非水体系中的相容性限制提供替代方案。炼化环节对硅携带及其对后续加氢催化剂寿命的影响尤为关注,低硅携带型消泡体系因此具备较高技术价值。
与此同时,天然气脱酸、钻井液、固井、完井液、原油破乳及增产作业对专用化学品提出更细化的要求。相关产品需要在温度、压力、盐度、气油比及烃类介质等条件下保持性能稳定。企业不仅要平衡快速消泡、长期抑泡和体系兼容性,还需控制产品对下游工序的影响。复杂气液分离、低硅炼化消泡和特殊井筒作业,是更有机会形成技术溢价的细分场景。
产业链与区域竞争
产业链上游包括金属硅、D4、DMC等有机硅中间体,以及PDMS基础硅油、聚醚、二氧化硅、溶剂、乳化剂和功能改性原料;中游由综合有机硅生产商、特种配方企业及油服和炼化化学品企业构成;下游客户包括油气生产商、钻完井服务企业、天然气处理及LNG设施、炼油企业和生产化学品配方企业。功能改性与配方设计是重要增值环节,因为原油、钻井液、固井浆、胺液和炼油烃类介质对产品性能的要求存在明显差异。D4属于上游中间体,不应与油气端有机硅成品销售额重复计算。
区域方面,北美约占2025年全球需求的25.5%,受益于上游生产、非常规油气开发、天然气处理及炼油体系。中国约占16.5%,中东约占16%;两者分别依托较大的炼油及油气生产规模,以及油气开采和处理需求形成市场基础。中期新增机会还包括中国、印度、中东及其他非经合组织(OECD)地区的炼油能力扩张,以及LNG项目带来的天然气处理需求。区域采购体系较为分散,本地油田化学品企业参与价格竞争,而国际供应商主要凭借配方性能、法规支持、技术服务和跨国客户认证维持优势。
竞争格局与发展展望
全球主要厂商包括Momentive、Dow、Elkem、Wacker Chemie、Shin-Etsu Chemical、Clariant、Baker Hughes、SLB、BRB International、Siltech、Evonik、扬州四新新材料科技、江苏赛欧信越消泡剂、MÜNZING、Resil Chemicals、Supreme Silicones、广东南辉新材料、烟台恒鑫化工科技、湖北隆胜四海新材料、东莞市德丰消泡剂及东营科凯石油技术开发、濮阳市东升石油钻采科技等。原文将Momentive、Dow、Elkem、Wacker Chemie和Shin-Etsu Chemical列为第一梯队,2025年CR5估计约49%;纳入Clariant、Baker Hughes、SLB、BRB International和Siltech后,CR10约为69%。综合有机硅企业在原料与化学技术方面具备优势,油服化学品企业则更贴近现场作业和客户渠道。
总体而言,2026—2032年全球油气与油服有机硅市场预计保持温和增长。水基消泡剂、低硅携带产品、改性聚硅氧烷、氟硅材料及多功能表面活性剂具备升级空间。但产品性能高度依赖具体工况,客户验证和现场测试周期较长,企业需持续提升配方设计、应用服务与供应链管理能力,才能在价格竞争之外建立差异化优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏