
立即打开

全球半导体量检测设备市场正从传统二维平面检测向三维结构表征、多模态融合及AI驱动的智能良率管理方向深度演进。QYResearch(北京恒州博智国际信息咨询有限公司)统计数据显示,2025年全球半导体量检测设备市场销售额达到171.7亿美元,产量达3753台,平均价格为每台460万美元;预计2032年市场规模将达到351.2亿美元,2026-2032年期间年复合增长率(CAGR)为8.7%。在先进逻辑制程持续微缩、GAA晶体管架构普及、3D NAND层数攀升以及HBM和Chiplet等复杂三维结构快速渗透的多重驱动下,晶圆厂对缺陷检测灵敏度、量测精度、检测速度和三维结构表征能力的要求持续提升,半导体量检测设备在制造设备中的战略重要性预计将持续上升。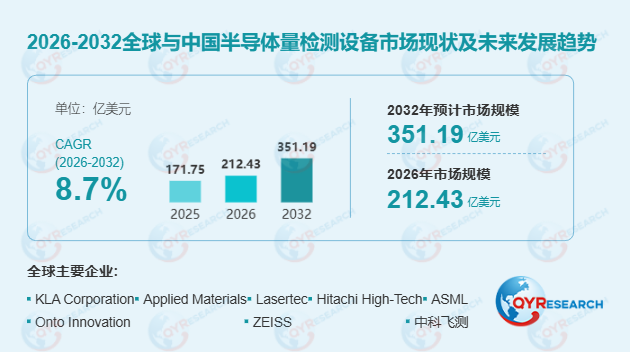 一、技术路线与产品体系半导体量检测设备是半导体制造过程中用于对晶圆、掩模版/光罩、薄膜及相关材料进行高精度参数测量和缺陷检测的核心工艺控制设备。按照功能划分,主要涵盖晶圆缺陷检测、关键尺寸量测(CD-SEM)、套刻精度量测、薄膜厚度及成分量测、表面形貌检测、电子束检测与缺陷复查等产品类别。按照技术路线,可分为光学检测、电子束量测及其他技术路径;按照精度等级,可分为纳米级和亚纳米级两大类。
产业链上游主要包括激光及其他光源、精密光学镜头和物镜、相机及高灵敏度探测器、电子束源及电子光学系统、干涉仪、精密运动平台、直线电机、编码器、真空系统、传感器、控制器、高性能计算硬件以及图像处理和数据分析软件等核心零部件和技术供应商,其中高端光学、电子束、精密运动控制和检测算法等环节具有较高技术壁垒。中游为半导体量检测设备制造商,通过整合光学、电子束、机械、电控、软件及算法等技术,形成光学晶圆检测设备、电子束检测设备、CD-SEM、套刻量测设备、薄膜量测设备、缺陷复查设备以及综合过程控制平台等产品体系。
二、核心驱动因素与市场机遇首先,先进制程升级与三维结构复杂化构成核心驱动力。随着逻辑芯片制程向更小节点演进,GAA晶体管结构取代FinFET成为主流,3D NAND堆叠层数持续攀升,HBM通过TSV硅通孔实现多层DRAM堆叠,Chiplet和先进封装技术推动异质集成快速发展。这些复杂三维结构对缺陷检测灵敏度、量测精度和三维表征能力提出了前所未有的要求,进而推动量检测设备价值量和使用密度不断增加。
其次,单片晶圆制造成本持续攀升,晶圆厂对良率控制和工艺稳定性的重视程度进一步提升。量检测设备贯穿光刻、沉积、刻蚀、离子注入、清洗、CMP等关键制造环节,是保障良率爬坡和工艺窗口稳定的核心工具,其战略地位在先进制程时代愈发凸显。
此外,光学检测与电子束检测融合、多模态量测、3D计量、原位及在线检测、人工智能缺陷分类、机器学习算法、自动工艺控制(APC)和良率管理系统(YMS)将成为重要技术发展方向。AI驱动的缺陷分类和自动工艺反馈控制正在重塑量检测设备的技术范式,从"事后检测"向"实时预测与工艺闭环控制"演进。
三、行业竞争格局与产业链演变全球半导体量检测设备市场呈现高度集中特征,KLA Corporation凭借其在缺陷检测和量测领域的全面产品组合占据绝对领先地位;Applied Materials、Lasertec、Hitachi High-Tech、ASML、Onto Innovation、ZEISS等国际巨头在各自细分领域具备深厚技术积累。Camtek、SCREEN Semiconductor Solutions、Toray Engineering、Merck(Unity Semiconductor SAS)等企业则在特定应用场景中形成差异化竞争优势。
与此同时,在全球半导体供应链本地化以及中国等市场国产替代持续推进的背景下,本土厂商正加速崛起。中科飞测、上海精测、御微半导体、东方晶源、维普光电、睿励科学、TZTEK(Muetec)、魅杰光电、高视科技等中国企业,正从成熟制程量检测设备起步,逐步向先进制程、高端光学检测和电子束量测等领域突破。
四、限制因素与风险挑战半导体量检测设备行业面临高端光学镜头、电子束源、精密运动平台等核心零部件依赖进口的技术瓶颈,研发周期长、验证门槛高、客户认证周期漫长。此外,不同制程节点对设备精度和检测能力的差异化需求,要求厂商持续投入高额研发费用以维持技术领先优势。地缘政治因素导致的供应链不确定性,以及全球半导体资本开支周期性波动,也将对市场需求产生阶段性影响。
五、区域市场差异化竞争逻辑北美市场依托KLA、Applied Materials等本土龙头企业,在先进制程量检测设备领域保持技术领先;欧洲市场以ASML、ZEISS为代表,在光刻配套量测和高端光学系统方面具备独特优势;日本市场凭借Lasertec、Hitachi High-Tech在电子束检测和掩模版检测领域的深厚积累,占据重要市场份额。中国市场则受益于晶圆厂大规模扩产和国产替代政策推动,本土厂商在成熟制程领域快速渗透,并逐步向先进制程发起技术攻坚。
六、前瞻判断综合来看,半导体量检测设备行业正从"单一参数检测"向"多模态融合、三维表征、AI驱动智能良率管理"方向演进。光学与电子束技术融合、原位在线检测、机器学习缺陷分类及自动工艺控制将成为技术升级主线。在全球半导体供应链本地化、中国国产替代加速以及先进封装/异质集成技术快速普及的背景下,具备核心零部件自研能力、多技术路线整合能力及AI算法积累的企业,将在全球半导体量检测设备市场长期增长中占据更有利位置。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





