
立即打开

全球方位及侧向推进器市场正处于结构性升级的关键窗口期。QYResearch调研数据显示,2025年全球方位和侧向推进器市场规模约为11.58亿美元,预计2032年将攀升至15.29亿美元,2026—2032年期间年复合增长率(CAGR)为4.0%。在船舶电力推进技术加速渗透、动力定位系统需求持续攀升以及海上风电船舶批量交付的多重驱动下,方位推进器与侧向推进器正从传统机械推进设备向电气化、数字化、系统集成化方向深度演进,行业竞争逻辑与价值分配格局面临根本性重构。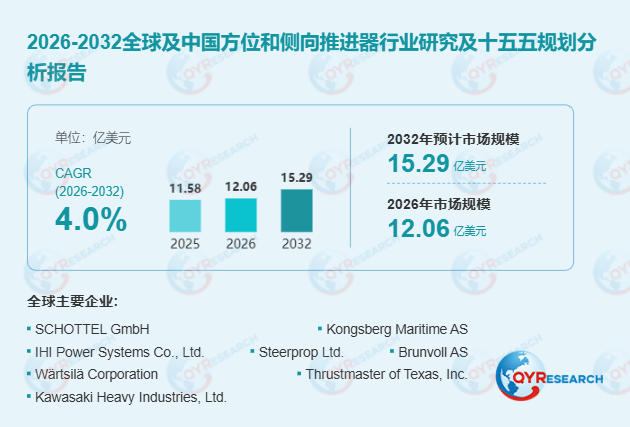 一、产品技术架构与互补关系方位推进器采用可转向水下推进单元,通常能够围绕垂直轴实现360度旋转,使推力方向独立于船舶航向进行调整,兼具主推进、辅助推进及动力定位功能。侧向推进器一般横向安装于船艏或船艉的船体隧道中,通过螺旋桨产生横向推力,主要承担靠离泊、低速操纵和定点保持任务。两类产品在高要求专业船舶上呈现显著的互补关系而非直接替代:方位推进器承担主推进或重要辅助推进任务,侧向推进器则强化船艏或船艉的横向控制能力,共同提升整船操纵及定位性能。
系统通常由螺旋桨、齿轮或电驱动机构、轴系、轴承、密封装置、回转或螺距控制机构、电动或液压驱动设备及控制系统构成,其技术复杂度决定了较高的行业进入壁垒。
二、核心驱动因素与市场机遇首先,现代商用及专业船舶对更高机动性和精确推力控制能力的需求构成市场核心驱动力。拖轮在船舶靠离港辅助、护航等作业中需要快速改变高推力方向,海工建设及支持船舶则依靠多台推进器实现可靠的动力定位。海上风电安装和运维船队扩张进一步增加了船舶频繁接近海上设施并在复杂风浪条件下保持位置的需求。中国2025年海上风电累计装机容量已达4917万千瓦,"十五五"期间规划新增开工规模约1亿千瓦,风电安装船及运维母船对高性能推进系统的需求将持续释放。
其次,船舶电气化浪潮为方位推进器和侧向推进器创造了新的设备价值空间。永磁电机、变频驱动、功率电子和综合能源管理系统的深度集成,使推进设备从单台产品供应进一步延伸至整套推进、电气、自动化、状态监测及全生命周期服务环节。研究机构预测,2026年中国电动船舶市场规模有望达到367.5亿元,电力推进船舶全球市场将从2025年的48亿美元扩大至2032年的183亿美元。
此外,多种推进器在同一船舶上的系统化配置正成为高要求船型的重要技术路径。海工建设、海上服务及其他专业船舶可采用方位主推进、船艏或船艉侧向推进器以及可伸缩推进器协同工作的方式,以适应航行、低速操纵和定点作业等不同工况。
三、行业竞争格局与产业链演变方位和侧向推进器市场在水动力设计、机械可靠性、电气集成、船级认证及全生命周期服务方面具有较高进入壁垒。肖特尔(SCHOTTEL)、康士伯(Kongsberg Maritime)、布伦沃尔(Brunvoll)、瓦锡兰(Wärtsilä)、斯迪尔普(Steerprop)等领先企业主要通过完整产品体系、应用工程经验及在役设备服务能力参与竞争。值得关注的是,康士伯海事于2026年先后完成对博格推进公司(Berg Propulsion)和斯迪尔普的收购,累计交付推进器超过1.8万台,行业整合趋势显著加速。
产业链上游涉及船用铸锻件、齿轮、轴系、螺旋桨、轴承、密封系统、电机、液压设备、永磁材料、功率电子和控制元件。中游涵盖水动力设计、机械及电气设计、生产制造、装配、控制系统开发、测试验证、船级认证支持及系统集成。下游主要连接船厂、船舶设计机构、海事系统集成商和船东。由于方位和侧向推进器通常根据船舶功率、推力要求、运行工况、船体结构和定位要求进行项目化设计,其价值创造涵盖工程设计、安装调试、备件供应、状态监测、大修更换及全生命周期支持。
四、中国市场突破与国产替代进程中国船舶推进器领域正加速突破国际技术壁垒。2025年12月,中国船舶集团第七〇四研究所自主研发的S-POD系列吊舱推进器向全球发布,功率等级覆盖400千瓦至10兆瓦,实现100%国产化,标志着我国在大功率吊舱推进技术领域取得里程碑式创新成果。2026年10月,倍豪船舶动力自主研制的我国首台10兆瓦级极地破冰型吊舱推进器在上海长兴岛下线,可在破冰工况下以160%超扭矩运行,破冰能力达2.1米,成为继ABB之后全球第二家可提供大功率极地破冰型吊舱推进系统的供应商。
在电气化配套领域,湘电股份于2026年4月集中推出万吨船主推进电机及侧推电机等新品,构建从核心电机到综合电力系统的全链条服务能力;中船赛思亿船舶动力系统配套实船总量已突破千艘,直流组网柴电动力系统累计配套146艘,轴带发电混合动力技术实船应用583艘。ABB Azipod®吊舱式电力推进器上海工厂自2011年投产以来已交付超过250套,交付周期较五年前缩短近一半。
五、限制因素与风险挑战方位和侧向推进器属于工程复杂度较高的船用关键设备,初始采购成本、整船集成要求及全生命周期维护投入限制了其在部分机动性要求较低船型中的应用。齿轮、螺旋桨、轴承、轴封、回转机构、电机和控制系统长期工作于复杂海洋环境,对设备可靠性和可维护性提出较高要求。侧向推进器的实际性能还受到船体线型、隧道结构、安装位置及船舶运行状态影响,方位推进器则需要与船舶动力系统、水动力设计和控制系统进行深度匹配。船级认证、针对具体船型的工程设计以及系统调试进一步提高项目复杂度,并可能延长设备选型及项目验证周期。
此外,造船周期波动及海工投资节奏变化可能导致项目需求出现年度波动,而区域制造能力提升则持续加剧国际市场竞争。供应商需要在推进效率、功率密度、噪声控制、可靠性和维护便利性之间实现平衡,并承担日益复杂的电气和控制系统集成工作。
六、区域市场差异化竞争逻辑欧洲是方位和侧向推进器具有重要战略地位的区域市场,北欧在海工支持船、海上风电船舶、渡轮及冰区船舶领域具有较强产业基础,对先进推进系统、动力定位以及低噪声操纵设备形成持续需求。亚太兼具大规模造船需求和本土化机会,中国、韩国和日本拥有规模较大的船舶制造产业,本土船舶装备供应体系持续完善。北美市场则主要集中于拖轮、海工服务船、内河及沿海作业船以及专业政府和商用船舶,船队更新及现代化改造具有较高市场价值。
七、前瞻判断综合来看,方位推进器和侧向推进器行业正从"单台设备参数竞争"向"整船推进架构与全生命周期服务竞争"转型。对于长期在海上连续运营的船舶,减少进坞维修时间具有显著运营价值,推动可水下拆装及便捷维护推进设备的发展。电气化同时为永磁电机、变频驱动、功率电子和综合能源管理系统创造新的设备价值,而组合式可伸缩推进设备还能够在不同位置分别承担横向推进和全方向推进功能。技术融合使推进设备厂商能够扩大单船项目的价值获取范围,行业竞争重点正由独立设备机械参数向整套推进性能延伸。在"十五五"规划框架下,中国将以科技创新培育新质生产力,深入推进数字化与绿色低碳转型,方位和侧向推进器作为船舶动力系统的核心组成,将在全球海洋装备升级浪潮中持续释放增长潜力。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





