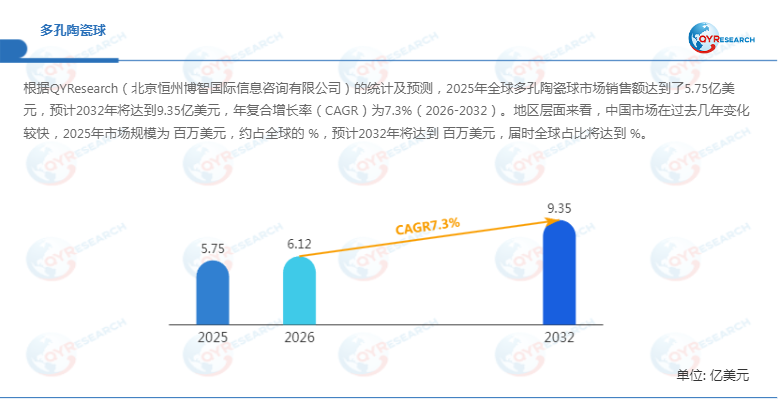
全球多孔陶瓷球行业正处于化工过滤与催化剂载体需求结构性升级与贸易政策剧烈波动的交汇点。据QYResearch统计,2025年全球多孔陶瓷球市场销售额为5.75亿美元,预计2032年将达9.35亿美元,2026至2032年间年复合增长率(CAGR)锁定在7.3%。对于化工装置运营商与催化剂载体采购方而言,当前的核心痛点在于:如何在化工加工与环境技术领域对高精度过滤介质需求持续攀升的背景下,锁定二氧化硅多孔球的孔隙率一致性与抗压强度,同时应对2025年美国关税政策对技术陶瓷跨境流动的潜在冲击。多孔陶瓷球凭借多孔结构、高耐热性与化学惰性,在过滤、催化剂载体、隔热及气液分离场景中承担着不可替代的功能角色。本报告从消费区域结构、
产品类型分层、生产商梯队及关税传导路径四个维度,拆解这一技术陶瓷细分品类的真实走向。

首先,化学加工的主导地位与二氧化硅多孔球的规格优势,共同定义了多孔陶瓷球的需求骨架。从应用结构看,化学加工是多孔陶瓷球的最大消化渠道,2025年占据全球应用份额的主导地位。这一判断的依据在于多孔陶瓷球在固定床反应器中作为催化剂支撑介质与过滤层的双重功能——其开孔结构在保障气液流通量的同时,将催化剂颗粒截留在反应床层内,避免下游污染。从产品类型看,二氧化硅多孔球占有重要地位,预计至2032年份额将进一步扩大。氧化铝、二氧化硅、氧化锆基与碳化硅四类多孔球的差异,实质上对应着耐温极限与化学兼容性的权衡:二氧化硅多孔球在酸性环境中的稳定性优于氧化铝基品类,但耐温上限相对受限;碳化硅多孔陶瓷则面向高温烟气过滤等极端工况,单价与技术门槛显著更高。多孔陶瓷球的全球贸易流因此呈现出“二氧化硅级流向酸性化工场景、氧化铝级覆盖通用催化支撑”的分化特征。需要正视的是,多孔陶瓷球的需求增长并非依赖单一品类放量,而是化工装置大型化与环保排放标准趋严共同推动的过滤精度升级。
其次,竞争格局的梯队边界由跨国陶瓷巨头与萍乡填料产业集群的二元结构所定义,但高端与中低端市场之间存在显著的技术断层。全球范围内,多孔陶瓷球核心厂商包括Saint-Gobain NorPro、CoorsTek、CeramTec GmbH、Christy Catalytics及Trelleborg Applied Technologies,中国萍乡集群的萍乡英超、中英、科源等填料企业亦在列。从竞争逻辑看,第一梯队厂商的护城河并非单纯建立在多孔陶瓷球单品产能之上,而是依托材料科学积累与严苛工况下的批次可靠性验证。Saint-Gobain NorPro的Denstone®系列催化床支撑介质已有逾七十年应用历史,其Denstone 2000在快速减压测试中的抗碎表现构成行业事实标准。CoorsTek则将多孔陶瓷的孔径控制精度推进至0.1至100微米区间,面向制药与生物技术过滤场景形成定制化壁垒。值得注意的是,萍乡集群的企业在化工填料领域具有显著的配套成本优势,萍乡市美迪环保等企业2025至2026年间持续中标中石化体系瓷球与支撑剂集采项目。然而,在多孔陶瓷球的高端品类——如催化剂载体级球形度与孔径分布控制——萍乡企业与第一梯队的差距仍然明显,这一断层短期内难以通过价格策略弥合。
此外,2025年美国关税政策的调整正在成为扰动多孔陶瓷球跨境贸易的隐性变量。多孔陶瓷球在HS编码体系中归入6909项下“实验室、化学或其他技术用途的陶瓷器”,中国原产产品面临的基础MFN税率叠加301条款附加税后,实际税负处于较高区间。尽管多孔陶瓷球的全球贸易体量有限,但其下游化工催化剂与环保装置的跨境项目交付往往涉及填料与内件的成套供应,关税成本会在工程总包层面被放大。这一传导链条的应对策略呈现两极分化:一方面,北美化工项目业主倾向于在FEED阶段即指定非中国产地的多孔陶瓷球供应商,以规避采购环节的合规不确定性;另一方面,萍乡填料企业正加速通过东南亚中转或与“一带一路”沿线项目捆绑的方式,将多孔陶瓷球嵌入中国工程总包的成套出口中,而非直接对美销售。参照化工填料行业的项目周期规律,催化剂装填方案的变更涉及反应器压降核算与开工周期调整,通常需要3至6个月的技术论证,因此关税对多孔陶瓷球实际采购流向的冲击将在2027年新建项目招标中才充分显现。
从技术与合规视角审视,多孔陶瓷球在化工应用中面临的核心难点并非孔隙率本身,而在于孔径分布的批次一致性与机械强度的平衡。多孔陶瓷球的抗压强度与孔隙率之间存在天然的负相关——提高开孔率以降低床层压降,往往以牺牲颗粒强度为代价。Saint-Gobain NorPro公开的Denstone 2000数据表显示,其19mm规格支撑球的抗碎强度标称值可达1050磅,同时堆积密度控制在80至86 lb/ft³区间。这一参数的工程意义在于:在加氢反应器的高压差工况下,支撑球若发生破碎,碎屑将堵塞催化剂床层并迫使非计划停工。对于多孔陶瓷球供应商而言,区分技术能力的关键指标并非标称孔隙率,而是批次间抗压强度的变异系数。国内萍乡集群企业在化工填料领域积累了成熟的低成本烧结工艺,但在催化剂载体级多孔陶瓷球的球形度与孔径均一性控制上,仍处于追赶阶段。
综合来看,多孔陶瓷球市场在2026至2032年的增长曲线将是一条依附于化工与环保装置投资节奏的稳健上升线。 5.75亿美元至9.35亿美元的规模跃迁,本质上取决于亚太地区炼化一体化项目与排放标准升级能否对冲北美市场关税壁垒带来的贸易摩擦成本。对于化工装置采购方而言,建议将供应商评估的重心从单价比较转向抗压强度批次稳定性与酸性环境耐蚀数据的双重核验;对于多孔陶瓷球加工企业,则需警惕关税政策引发的短期订单波动被误读为长期趋势,避免在高端品类产能扩张上过度反应。这一技术陶瓷细分赛道的竞争终局,大概率不属于产能规模最大者,而属于在特定孔径区间与工况条件下把批次可靠性做到极致的参与者。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏