汽车防撞梁是安装于车辆前部或后部保险杠系统内部的重要安全结构件,主要用于在低速或中高速碰撞过程中吸收和分散撞击能量,降低碰撞力向车身纵梁、乘员舱及关键零部件传递,从而提高整车被动安全性能。防撞梁通常由超高强度钢、高强钢、铝合金或复合材料制造,并与吸能盒、保险杠横梁及车身结构共同组成碰撞吸能系统。随着汽车轻量化和安全性能要求不断提升,现代防撞梁正向高强度、轻量化、多材料集成及模块化设计方向发展,广泛应用于乘用车、SUV、MPV、皮卡及新能源车型。
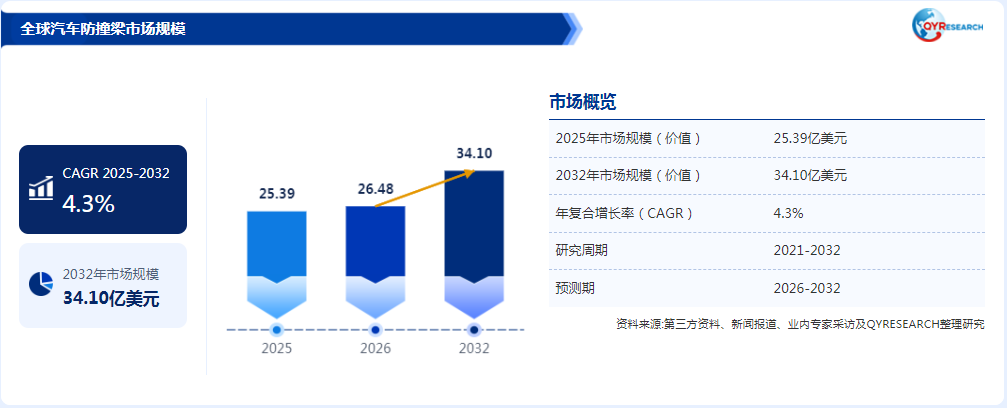
根据QYResearch最新调研报告显示,预计2032年全球汽车防撞梁市场规模将达到3409.59百万美元,未来几年年复合增长率CAGR为4.3%。

市场驱动因素
第一,全球碰撞安全法规的持续升级构成最直接的刚性推力。防撞梁的核心功能是在碰撞中吸收和分散冲击能量,其性能标准直接受法规牵引。2026年7月,中国新版《乘用车后碰撞安全要求》(GB 20072-2024)正式实施,碰撞台车质量提升以更贴近现实车重,并新增碰撞后车门解锁与开启能力的考核,使“应试式”轻量化设计难以为继。同期,侧面柱碰从推荐性项目升格为强制必考,对车门防撞梁与B柱的力流传导设计提出更苛刻要求。在欧洲,Euro NCAP五星评级标准的严苛化同样促使高端轻量化防撞梁需求上升。法规每收紧一档,防撞梁的材料规格与结构复杂度便随之抬升一个层级。
第二,新能源汽车渗透率提升与轻量化诉求形成叠加拉动。电动车电池包带来的整备质量增加,直接放大了对前后端防撞结构吸能能力的要求;同时,续航焦虑迫使整车厂在每一个结构件上寻求减重空间。铝合金防撞梁凭借比强度优势,在新能源车型中的渗透率显著提高。行业数据显示,2025年全球汽车防撞梁市场规模约183.6亿元,产量达4232万件,需求主要受到全球汽车产量、新能源渗透率提升及安全法规升级的共同推动。这一“重量增加需要更强防护、续航压力需要更轻部件”的双向拉扯,使高性能防撞梁从可选配置变为工程刚需。
第三,SUV与皮卡等高冲击需求车型的份额扩张提供了结构性增量。消费者偏好持续向SUV和跨界车倾斜,这类车型的前端质量与碰撞能量管理需求高于轿车,对防撞梁的截面尺寸、材料等级和吸能盒设计提出了更高要求。与此同时,新兴市场的汽车产量增长维持了防撞梁的总量底盘,而模块化保险杠系统的推广则使单件防撞梁的集成价值提升。总量平稳、单件价值上升的组合,为供应商提供了优于整车产量增速的收入弹性。
发展机遇
第一,铝合金防撞梁在新能源赛道的替代窗口明确且仍在扩大。当前全球铝合金防撞梁收入规模约8.75亿元,年产能约250万件,毛利率约25.2%,在新能源汽车领域的渗透率正显著提高。相较于钢制件,铝合金防撞梁可实现40%以上的减重,同时通过多腔体截面设计和溃缩诱导结构保持足够的吸能效率。对于已具备挤压成型能力与异种材料连接工艺储备的供应商而言,新能源车型的平台化开发节奏意味着一旦进入某款车型的供应体系,便可在同一平台的多个车型上获得延续性订单,摊薄认证成本。
第二,新国标落地催生的“补课式”需求为合规供应商创造短期窗口。旧版标准下部分车型凭借“应试设计”即可过关,但新规对碰撞后车门开启能力与后排乘员保护的强化考核,使存量车型的防撞结构面临实质性升级压力。2026款车型中已有案例显示,后防撞梁从塑料材质悄然升级为铝合金,可视作对法规的前瞻性响应。这一“存量替换+新增合规”的需求脉冲,为具备快速响应能力和成熟方案库的Tier 1供应商提供了抢单窗口,尤其是在中国自主品牌车企加速
产品迭代的背景下。
第三,防撞梁作为ADAS传感器载体的功能升级正在打开价值提升空间。随着智能驾驶功能向中低价位车型下沉,前部防撞梁区域需要集成雷达、摄像头和超声波传感器,梁体几何设计需在保证碰撞吸能的前提下为传感器提供无遮挡的视场与稳定的安装基准。这一趋势使防撞梁从单纯的被动安全结构件,向“结构-传感一体化模块”演进,产品单价与客户粘性同步提升。能够同步解决碰撞合规与传感器集成需求的供应商,将在新车型发包中获得差异化优势。
阻碍因素
第一,原材料价格波动直接侵蚀本已有限的利润空间。钢材和铝材占防撞梁生产成本的较大比重,而供应商与整车厂之间通常以固定合同价供货,原材料突然上涨难以实时传导至下游。铝价受能源成本与地缘因素扰动频繁,高强钢的合金元素价格同样存在不确定性。在整车厂持续施压降本的背景下,防撞梁供应商面临“两头挤压”:上游原料成本不可控,下游售价年降刚性执行,资本积累能力受限,进而制约产线升级与新材料研发投入。
第二,新法规下的工程验证成本与认证周期构成实质性进入壁垒。新国标对侧面柱碰和后排乘员保护的强制考核,意味着任何防撞梁方案的变更都需要经历完整的碰撞试验验证与整车匹配标定。对于试图切入新客户体系的供应商而言,从样件提交到通过整车厂认证通常需要数月乃至更长时间,期间投入的模具费、试验费和工程资源在订单落地前均为沉没成本。这一壁垒在保护存量供应商的同时,也延缓了新技术路线(如多材料混合结构)的推广速度,使部分有技术储备但缺乏客户关系的企业难以将能力转化为份额。
第三,整车降本压力与材料升级需求之间存在结构性张力。法规要求防撞梁性能提升,而整车厂在价格战中持续压缩零部件采购预算,两者的矛盾在10万至15万元价格带的车型上尤为突出。部分车企可能在非法规强制部位(如后防撞梁)维持成本更低的方案,或推迟铝合金替代钢制的节奏。塑料防撞梁引发的争议即是这一张力的外在表现:在旧标准下“合规”的低成本方案,在新标准下面临被淘汰的命运,但替换为铝合金或高强钢方案带来的成本增量,又需在整车定价与配置策略中寻找平衡点。这一博弈使防撞梁的材料升级节奏在不同价位车型间呈现显著分化,供应商需在“跟进法规”与“配合降本”之间做出精准的客户与产品组合选择。
中长趋势展望:结构性扩张构成可靠支撑
从中长期趋势来看,2026–2032年汽车防撞梁市场预计保持4.3%的年复合增长率(CAGR),市场规模有望从2026年的26.48亿美元增长至2032年的34.10亿美元,六年间实现约29%的规模扩张。相较于高增长的新兴汽车电子品类,这一增速属于成熟被动安全结构件的稳健增长区间,其扩张动力不依赖单一车型或单一材料的爆发式渗透,而建立在全球汽车产量基本盘、碰撞法规持续收紧以及轻量化材料替代三条相互交织的逻辑之上,为供应商与投资方的中长期布局提供了可预期的参照基准。
这一增长背后,是汽车防撞梁在材料体系、应用场景与工程要求上的多重支撑。材料端,高强度钢凭借成本与强度优势维持基本盘,铝合金在新能源车型中的渗透率持续提升,热成形钢与多材料混合结构则在高端车型与严苛法规场景中拓展份额;需求端,全球汽车产量维持总量底盘,而SUV与跨界车偏好增强了对高冲击防护部件的单件需求,电动车电池包带来的整备质量增加进一步放大了前后端吸能结构的规格要求。同时,防撞梁从单一冲压件向集成吸能盒、传感器安装基准的模块化总成演进,使单件价值与技术门槛同步抬升。“基础产量托底 + 法规升级拉动 + 材料结构分化”的复合模式,使市场增长不依赖单一创新,而呈现稳健的结构性扩张态势。
综合来看,全球汽车防撞梁市场在2026–2032年呈现出中低速增长、增量确定、结构分化的特征。4.3%的复合增速虽不突出,但其增长基础建立在全球汽车产量稳定性、碰撞安全法规的刚性升级以及新能源轻量化需求三条相对独立的支撑逻辑之上,抗单一风险能力较强;同时,市场规模温和意味着份额争夺更多体现为材料替代与客户认证的存量优化,率先在铝合金挤压成型、热成形钢冲压及多材料连接工艺上形成稳定量产能力、并已进入主流整车厂供应体系的供应商,将主导结构性扩张的收益分配,这也为投资决策提供了明确的方向性参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏