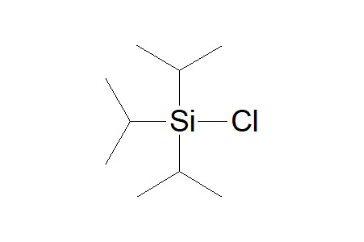
三异丙基氯硅烷(CAS号:13154-24-0)是一种有机氯硅烷化合物,分子式为C₉H₂₁ClSi,常温下为无色液体,主要作为有机硅中间体,用于含三异丙基硅基化合物及其他精细化学品的合成,应用领域包括医药中间体、海洋防污涂料相关中间体及其他有机合成
产品的生产。
根据QYResearch最新调研报告显示,预计2032年全球三异丙基氯硅烷市场规模将达到55.32百万美元,未来几年年复合增长率CAGR为4.6%。
市场驱动因素
第一,药物合成与材料科学研发的持续投入构成基础需求底盘。三异丙基氯硅烷作为位阻型硅保护基试剂,在复杂天然产物全合成、药物中间体制备中用于选择性保护羟基或氨基,其位阻效应带来的碱性条件下的稳定性优于TBDMS等替代保护基。随着新药开发活动持续活跃,该品类在制药研发与精细化学品合成中的用量保持稳定,QYResearch调研显示2025年全球市场规模约0.41亿美元,预计2032年达到0.55亿美元,2026–2032年复合增长率为4.6%。这一增速虽不高,但需求来源分散于多个研发管线与合同定制生产环节,具有较强的抗单一下游波动能力。
第二,半导体制造对表面钝化与前驱体材料的需求正在形成新增量。高纯度三异丙基氯硅烷在先进半导体工艺中被用作表面钝化处理的关键硅源,其需求与全球晶圆厂产能建设及制程节点迁移的节奏挂钩。亚太地区集中了全球主要的晶圆制造产能,中国、中国台湾与韩国三地的半导体扩产计划直接拉动了电子级TIPS-Cl的消费。IndexBox的分析指出,中国半导体自给率提升正在加速本地消费,但国内电子级产品的产能仍在爬坡阶段,进口依赖度估计超过40%。这一供需缺口为具备提纯能力的供应商提供了明确的出货窗口。
第三,中国本土产能扩张与政策环境对特种化学品国产化的鼓励形成供给端推力。中国三异丙基氯硅烷生产已从完全依赖进口逐步转向本土化供应,内蒙古圣氏化学、黄山市科贝瑞新材料、扬州三友合成化工等企业构成了国内供给的基本盘。在“十五五”规划强调科技创新与供应链安全的框架下,特种有机硅化合物的国产替代获得政策层面的隐性支持,国内企业在原料可及性与客户响应速度上相对海外供应商具备一定优势,尤其是在标准级产品的价格竞争方面。
发展机遇
第一,电子级高纯度产品的进口替代空间明确且附加值显著。当前全球三异丙基氯硅烷的竞争焦点集中在纯度规格一致性、包装品质(密闭惰性容器)以及面向晶圆厂客户的技术服务能力上。半导体级产品对金属杂质含量(多数过渡金属低于1 ppm)、水分(通常低于0.05%)和酸度的要求远高于药物合成级,定价相应更高。国内具备精馏提纯技术积累的企业,若能在质量一致性上通过下游客户的认证周期,可在电子级细分市场获取远高于标准级产品的毛利水平。IndexBox的分析将“高纯度细分市场”列为最具吸引力的产品利基之一。
第二,亚太半导体产能集聚为区域供应商创造了地理与服务优势。中国台湾地区约占全球TIPS-Cl需求的20–25%,韩国存储晶圆厂的需求同样可观,而中国本土的晶圆厂建设仍在持续推进。三异丙基氯硅烷的供应链具有交货周期较长的特征,标准桶装订单需4–10周,定制高纯度批次可达20周,且产品遇湿敏感、需不锈钢或HDPE桶配氮气保护运输。这意味着靠近亚太制造集群的供应商在库存管理、应急补货和客户协作上具有天然优势,本土化供应可以显著降低下游客户的供应链中断风险。
第三,应用场景从保护基试剂向功能化材料前驱体延伸。除半导体钝化外,三异丙基氯硅烷在制备位阻型硅烷偶联剂、表面改性剂以及特种涂层前驱体方面的研究正在拓展。硅烷市场的整体增长(全球硅烷市场2021年估值23亿美元,预计2028年达32亿美元,复合增速4.5%)为TIPS-Cl向下游功能材料延伸提供了相邻赛道的需求牵引。对于现有生产商而言,从“试剂级销售”向“材料前驱体供应”的角色延伸,有助于提升单客户价值并降低对研发阶段小批量订单的过度依赖。
阻碍因素
第一,全球市场规模有限且供应商高度集中,新进入者面临显著的规模门槛与客户认证壁垒。三异丙基氯硅烷全球年市场规模仅数千万美元级别,属于典型的小众特种化学品。主要生产商数量有限,全球范围内包括内蒙古圣氏化学、Power Chemical Corporation、黄山市科贝瑞、扬州三友、Ereztech、Gelest等。新进入者不仅需要投入精馏与高纯度处理设备,还面临晶圆厂客户长达数年的认证周期,以及多国化学品法规合规成本。在市场规模不足以支撑大量参与者的情况下,现有供应商名单相对稳定,后来者获取份额的难度较大。
第二,产品固有的危险品属性与环保合规成本构成持续运营压力。三异丙基氯硅烷遇水剧烈反应释放氯化氢气体,对操作环境、储存条件和人员防护要求极高,生产过程涉及氯化氢尾气处理,环保合规支出在总成本中占比较高。在中国,该产品若被归类为危险化学品,进口与流通需取得相应许可证,仓储与运输环节的监管要求进一步推高了分销成本。对于中小型生产商而言,安全与环保投入的刚性增长可能侵蚀本就有限的利润空间。
第三,供应链的地缘政治敏感性与物流脆弱性放大了价格波动风险。三异丙基氯硅烷的全球贸易格局呈现“产能集中于欧美、消费集中于亚太”的不对称结构,欧洲和北美是净出口方,中国进口依赖度超过40%。半导体前驱体材料受到美国BIS出口管制规则与欧盟两用物项法规的关注,虽然TIPS-Cl目前未被普遍列为管制物项,但终端用户审查与目的地限制增加了贸易的不确定性。此外,氯硅烷原料工厂的计划检修、集装箱短缺以及海运周期波动,都可能导致阶段性供应紧张和价格剧烈波动,下游客户因此倾向于维持4–8周的安全库存并实施双源采购策略,这反过来又压缩了新供应商的增量空间。
中长趋势展望:结构性扩张构成可靠支撑
从中长期趋势来看,2026–2032年三异丙基氯硅烷市场预计保持4.6%的年复合增长率(CAGR),市场规模有望从2026年的4224万美元增长至2032年的5532万美元,六年间实现约31%的规模扩张。相较于大宗化学品或高增长消费电子品类,这一增速属于典型的小众特种化学品稳健增长区间,其扩张动力不依赖单一品类的爆发式需求,而建立在药物合成基础需求、半导体应用增量与国产化供给替代三条相对独立的逻辑之上,为厂商与投资方的中长期布局提供了可预期的参照基准。
这一增长背后,是三异丙基氯硅烷在供给来源、应用场景与客户结构上的多重支撑。供给端,传统化学合成路线的精馏提纯工艺持续优化与电子级高纯度产品的产能爬坡并行推进,标准级与电子级多规格产品组合逐步形成,满足制药研发、精细化工与半导体制造等差异化需求;需求端,新药开发活动的常态化投入为硅保护基试剂提供了稳定的基础用量,而先进制程对表面钝化与前驱体材料的需求则贡献了增量弹性。同时,下游客户从单一试剂采购向多规格、多批次复配采购延伸,晶圆厂客户的双源采购策略与合同定制生产模式,使“基础需求托底 + 电子级增量拉动 + 多规格客户绑定”的复合发展模式逐步成型,市场增长不依赖单一创新,而呈现稳健的结构性扩张态势。
综合来看,全球三异丙基氯硅烷市场在2026–2032年呈现出中低速增长、增量确定、结构分化的特征。4.6%的复合增速虽不突出,但其增长基础建立在药物合成需求稳定性、电子级进口替代空间与亚太产能集聚三条相互独立的支撑逻辑之上,抗单一风险能力较强;同时,市场规模有限意味着份额争夺更多体现为存量替代而非增量共享,具备高纯度提纯能力与客户认证先发优势的供应商将主导结构性扩张的收益分配,这也为投资决策提供了明确的方向性参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏