
立即打开

据QYResearch调研及行业深度分析,2025年全球未成年人在线学习软件市场规模约为12724亿元,预计至2032年将攀升至25870亿元,2026-2032年复合增长率(CAGR)为10.5%。当前,未成年人在线学习软件行业正处于从“基础数字内容交付”向“AI自适应个性化教学”跨越的关键期。面对K-12教育数字化转型及家庭端对精准提分、高效启蒙的迫切诉求,教育机构与软件供应商亟需通过深化自适应算法、打通多终端数据闭环及强化学习数据分析,实现教学效果与商业价值的双赢。本文将从技术演进、产业链重构及全球竞争格局等维度,深度剖析未成年人在线学习软件市场的破局之道。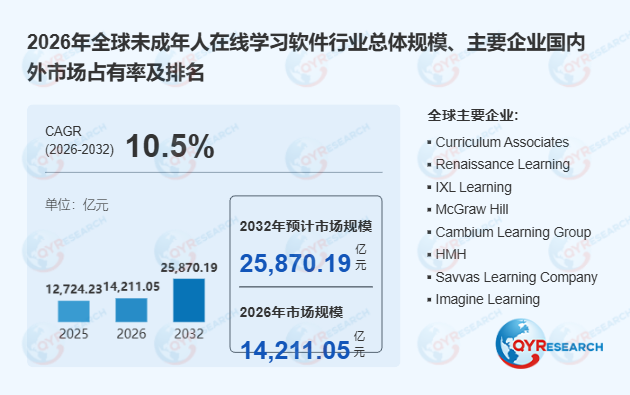 首先,AI自适应学习重塑产品形态,数学与语言学科领跑细分市场。 全球未成年人在线学习软件正加速向教学、练习、评估及数据分析一体化方向升级。传统题库与视频课程已无法满足差异化教学需求,新一代平台依托人工智能技术,能够精准识别学生的知识薄弱环节,动态调整学习路径与练习难度。据行业观察,2025年国内头部教育科技企业引入大模型辅助自适应学习系统后,学生知识点掌握效率平均提升超30%。在学科分布上,数学与语言读写凭借知识点递进清晰、自动化评估适用性强等特点,构成了当前最核心的细分市场;而学前启蒙与小学阶段则更加依赖移动端的高频互动与趣味交互体验。
其次,产业链价值向数据闭环延伸,多终端协同构筑竞争壁垒。 未成年人在线学习软件的价值链正从上游的内容版权与AI技术,向中游的自适应算法研发及下游的多场景应用深度延伸。上游的云计算基础设施与数据处理能力直接决定了产品的教育适用性;中游企业需持续投入测评模型优化与内容数字化;下游则涵盖学校、学区、教育机构及家庭用户。随着课堂学习与家庭学习的边界日益模糊,软件企业必须具备网页端与移动应用端的数据互通能力。据行业数据,2025年具备“校内外一体化”解决方案的平台,其B端机构客户续费率较单一工具类产品高出约25%,数据闭环已成为提升客户黏性的核心引擎。
此外,区域市场分化明显,亚太移动端创新与北美B端采购形成双轨格局。 北美是全球最大的未成年人在线学习软件市场,拥有成熟的K-12学校集中采购体系与学区订阅模式,对课程合规性及教育效果验证要求极高。亚太地区(尤其是中国)则是移动端教育应用创新与本地化探索的先锋阵地,中国企业在智能学习工具、儿童互动内容及自适应练习领域已形成庞大生态。欧洲市场受限于各国课程标准与严格的数据保护法规,对内容本地化提出了更高要求。拉美、中东及非洲等新兴市场则随着移动互联网普及,展现出对低成本数字学习方案的潜在需求。
最后,行业竞争步入深水区,综合教育服务能力决定市场格局。 全球未成年人在线学习软件市场呈现多元主体同台竞技的态势。Curriculum Associates、Renaissance等国际巨头在个性化评估与自适应练习领域占据先发优势;McGraw Hill、Pearson等传统教育出版集团正加速依托内容资源向数字化教学平台转型;科大讯飞、好未来、猿力科技等中国本土企业则在AI语音评测、智能批改及家庭端订阅服务方面表现突出。面对生成式AI内容准确性、未成年人隐私保护及商业化获客成本攀升等挑战,未来行业的竞争核心将从单一的内容比拼,全面转向涵盖学习效果验证、多场景服务、合规能力及用户留存率的综合实力较量。
综上所述,尽管面临教育预算波动、内容本地化成本高企及免费资源竞争等制约,但在全球教育数字化与AI技术爆发的强劲驱动下,未成年人在线学习软件行业仍具备广阔的增长空间。持续深化AI自适应技术研发、完善全学段课程体系并构建跨端数据生态,将是企业穿越周期、实现高质量发展的核心路径。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





