
立即打开

据QYResearch最新统计,2025年全球印刷油墨市场销售额已达207.3亿美元,预计至2032年将保持稳健的年复合增长率(CAGR)-1%。在环保政策趋严与包装需求升级的双重驱动下,印刷油墨行业正经历从传统溶剂型向水性、UV固化等绿色印刷油墨的深刻转型。面对企业转型痛点,头部厂商正通过技术创新与供应链区域化布局,提供兼顾合规与成本的综合解决方案,进而推动全球印刷油墨市场的结构性重塑。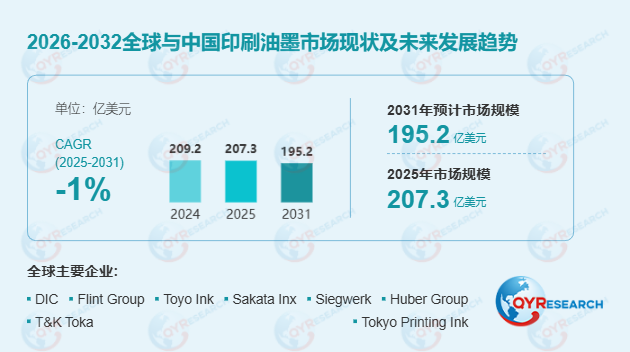 首先,从全球印刷油墨市场竞争格局来看,区域分化与集中化趋势并存。美国与欧洲作为传统核心市场,分别占据约28%和26%的市场份额。然而,2025年美国关税政策的调整,为全球经济格局带来显著不确定性,进而加速了印刷油墨供应链的区域化重构。在此背景下,中国市场展现出极强的韧性,2025年市场规模占全球比重持续攀升,预计2032年全球占比将进一步扩大。在厂商竞争层面,DIC、Flint Group、Toyo Ink等头部企业凭借技术壁垒占据主导地位,前三大厂商合计市场份额约34%。同时,以Yip's Chemical、新乡文德等为代表的本土及新兴企业,正通过差异化竞争在细分领域实现突围。
其次,在印刷油墨产品细分与应用拓展方面,技术迭代正重塑市场结构。从产品类型看,柔印油墨与水性胶印油墨受环保法规推动,增速显著高于传统凹版油墨;从应用场景看,食品药品包装印刷与卷烟包装印刷对高安全性、低迁移的特种印刷油墨需求激增。据行业观察,2024年针对食品级包装的环保印刷油墨研发投入同比增长超15%。此外,纸基印刷在电商物流包装的拉动下,对高强度、快干燥的印刷油墨提出了新的技术参数要求,成为厂商产品矩阵布局的重点。
此外,产业链上下游的协同创新成为破局关键。在原材料端,树脂与颜料的价格波动直接影响印刷油墨企业的利润空间;在下游端,包装印刷企业的集中采购趋势,促使印刷油墨厂商从单一产品供应商向“产品+技术服务”的综合服务商转型。尽管面临三维配色精度不足、水性油墨干燥能耗较高等技术难点,但随着数字孪生等技术在调色与产线调试中的应用,头部企业的研发周期已缩短约20%。
总体而言,2026至2032年,全球印刷油墨市场将在产能优化、绿色替代与区域供应链重构中寻求新平衡。企业需密切关注各国关税政策与环保标准的时间节点,通过提升高附加值印刷油墨的产能占比,以应对未来的市场波动与竞争挑战。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





