市场概况:厚板加工需求支撑行业发展
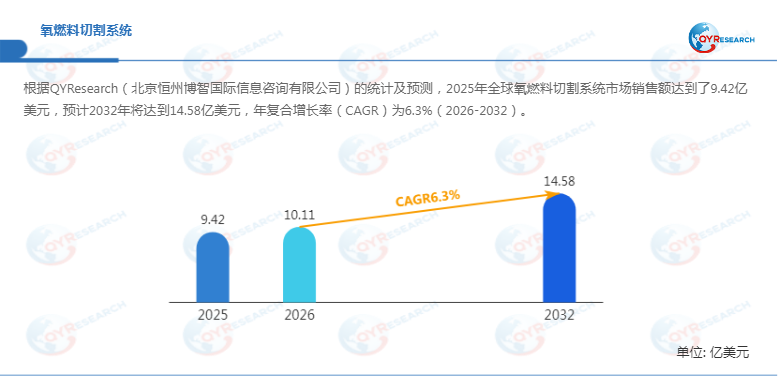
根据QYResearch的统计及预测,2025年全球氧燃料切割系统市场销售额达到9.42亿美元,预计2032年将增长至14.58亿美元,2026—2032年年复合增长率(CAGR)为6.3%。随着建筑钢结构、船舶制造、重型机械及能源设备等行业持续推进生产自动化,氧燃料切割系统正迎来设备更新与数控化改造机遇。对于工业制造企业而言,如何兼顾厚板切割能力、加工效率、运行成本与切口质量,已成为设备选型和生产线升级的重要考量。

氧燃料切割系统是一种利用燃气与氧气混合燃烧形成预热火焰,并通过高纯度氧气射流使金属快速氧化、去除氧化物,从而实现连续切割的工业设备。该系统涵盖手动、半自动及数控自动化配置,主要用于厚碳钢及部分低合金钢加工,广泛应用于钢结构、船舶、压力容器、重型装备及通用金属加工领域。
数据显示,2025年全球氧燃料切割系统销量约为4.7万台,平均售价约为2万美元/台。市场竞争正从单一设备价格逐步延伸至切割厚度、生产效率、材料利用率、自动化水平及售后服务等综合能力。
行业趋势:数控切割与自动化协同升级
首先,数控化成为氧燃料切割系统的重要发展方向。数控龙门切割设备通过运动控制系统实现预定路径加工,多割炬配置则能够同步完成多道切割任务,提高厚板加工效率和路径重复性,适用于大型钢结构、船体构件及重型装备生产。
其次,自动化集成逐渐成为客户采购的重点。制造企业不再仅关注设备初始价格,而是更加重视气体消耗、设备维护、材料利用率、生产节拍及与生产计划系统的兼容性。自动化上下料、工件定位及切割排样优化,有助于减少人工干预并改善整体生产效率。
此外,氧燃料切割与等离子切割、激光切割之间的应用边界日益清晰。氧燃料切割在厚碳钢及大型工件加工方面具有应用价值,等离子切割适用于多种导电金属加工,激光切割则在部分高精度、薄板及中薄板场景具有优势。具体工艺选择需要综合考虑材料类型、板材厚度、切口质量、设备投资和运行成本。
市场动态:基础工业需求与技术竞争并存
1. 驱动因素:重型制造带动设备需求
建筑钢结构、船舶制造、重型机械、压力容器及能源基础设施建设,为氧燃料切割系统提供了基础市场需求。该技术工艺成熟、适用于厚碳钢加工,在大型结构件下料和焊接前处理环节具有一定优势。
与此同时,传统切割设备更新、数控系统改造及多割炬配置升级,也为市场带来增量机会。对于批量加工企业而言,提高设备利用率、降低人工依赖并保持切割质量稳定,是推动设备投资的重要因素。
2. 限制因素:工艺适用范围与成本约束
氧燃料切割存在明确的材料适用性限制,常规氧化切割方式通常不适用于不锈钢、铝及部分其他金属。热变形、热影响区、切割速度及切口质量,也会影响其在高精度加工场景中的应用。
此外,等离子与激光切割设备形成持续竞争,氧气及燃气价格波动、设备投资压力和熟练操作人员供给情况,也会影响客户采购决策。制造商需要通过优化燃气消耗、改进运动控制和提升设备可靠性,改善
产品的综合经济性。
3. 市场机遇:专用化设备拓展应用空间
数控升级、多割炬厚板切割、自动化上下料及集成式切割生产线,是值得关注的市场方向。区域钢材加工中心、船厂、基础设施承包商及需要替换传统设备的制造企业,均构成潜在客户群体。
针对厚板、大尺寸工件、管材及型钢加工开发专用配置,并结合客户生产节拍提供自动化解决方案,有助于供应商形成差异化优势。
产业链分析:设备集成与服务能力影响竞争力
氧燃料切割系统上游主要包括钢结构与机架、驱动部件、数控控制器、电机、气体减压器、软管、阀门、切割割炬及气体输送组件。中游制造商通过机械设计、运动控制、工艺配置和安全功能集成,形成手动、半自动及数控自动化设备。
下游客户主要包括钢结构加工企业、船厂、重型装备制造商、压力容器生产商及工业金属加工企业。设备价值取决于切割能力、定位精度、加工效率、运行可靠性、维护便利性及对不同工件尺寸的适配能力。
除设备销售外,安装调试、操作培训、维修保养、设备改造、控制系统升级及备件供应,也是制造商拓展持续性收入的重要途径。
细分市场:操作方式、燃气类型与割炬配置并行发展
按照操作方式,市场可分为手动氧燃气切割系统、半自动氧燃气切割系统及数控自动氧燃气切割系统。手动设备主要服务于现场作业、维修和小规模加工;半自动设备通过机械辅助降低操作负担;数控设备适用于重复性生产、复杂轮廓切割及机械化物料处理。
按照工件类型,设备可分为板材切割系统、管材切割系统及型钢切割系统。按照割炬配置,可分为单割炬和多割炬系统,后者可通过平行或同步加工提高生产效率。
按照燃气类型,市场包括乙炔氧燃气切割系统、丙烷氧燃气切割系统、天然气氧燃气切割系统及其他类型。具体选择取决于割炬设计、当地燃气供应条件、运行成本和切割要求。客户通常根据材料成分、厚度、精度、生产批量及综合运营成本确定采购方案。
下游应用:船舶、钢结构与重型装备构成核心场景
建筑钢结构及重型工业加工主要利用氧燃料切割系统完成厚钢板、钢梁和大型结构件下料。船舶制造与海洋工程更加关注船体钢板加工、结构型材切割、排样效率和设备连续运行能力。
重型机械、矿山设备、压力容器、锅炉及能源设备制造商,则需要结合工件尺寸、钢材牌号、生产计划及后续加工要求配置设备。主要采购机会包括替换老旧切割工作台、将手动或半自动设备升级为数控系统、增加多割炬配置,以及推动切割设备与物料搬运和生产计划系统集成。
不同规模企业的需求存在差异:大型制造企业更关注自动化水平、加工产能和流程集成,中小型加工企业则更加重视设备价格、操作便利性和维护成本。
区域市场与竞争格局:本地服务成为重要竞争因素
氧燃料切割系统区域需求与钢结构加工、船舶制造、基础设施投资、重型机械制造及能源项目分布密切相关。工业基础成熟的地区具有设备更新和自动化改造需求,制造业及基础设施持续扩张的地区则可能产生新的采购机会。北美、欧洲、中国和日本是报告重点关注的区域市场。
根据原文,主要参与企业包括Messer Cutting Systems、KOIKE GROUP、ESAB、Soitaab Impianti、ZINSER GmbH、Esprit Automation、Voortman Steel Machinery、ALLtra Corporation、Hornet Cutting Systems、北京大合兄弟科技、钢特莱、上海华威焊割机械、大连蜂巢数控设备、Technocrats Plasma Systems、HGG Group及Mass Cutting Systems。
行业竞争主要围绕切割能力、机架刚性、控制系统功能、生产效率、安装调试及售后服务展开。综合型设备企业可通过自动化工程和集成式生产系统拓展市场,专业供应商则可凭借灵活配置、设备便携性及成本优势建立竞争力。完善本地技术支持、操作培训和备件供应,有助于提升客户黏性。
行业挑战与市场展望:从设备销售转向综合解决方案
当前,氧燃料切割系统面临切割效率、尺寸精度、热变形、气体消耗和运行安全之间的平衡难题,同时受到等离子与激光切割技术的竞争。建筑、船舶、能源及重型工业的投资周期,也会影响设备需求。制造商需要加强工艺优化、设备可靠性和本地化服务能力,以适应不同钢材牌号与生产环境。
从宏观环境看,钢铁行业景气度将影响设备投资节奏。经济合作与发展组织(OECD)于2026年6月发布的《钢铁展望2026》指出,全球钢铁需求在2025年下降约2.6%,2026年预计仅温和恢复,且区域表现存在差异。这表明,氧燃料切割系统的增长不能仅依赖钢铁行业整体扩张,还需要关注设备更新、数控化改造及高效率生产线建设带来的结构性机会。
综合来看,QYResearch预计全球氧燃料切割系统市场销售额将由2025年的9.42亿美元增长至2032年的14.58亿美元,2026—2032年复合增长率为6.3%。未来,数控切割、厚板加工、多割炬配置和自动化集成将成为行业重要发展方向。能够根据客户工件特点合理配置设备,并兼顾加工效率、运行成本和长期服务能力的供应商,更有望在市场竞争中建立优势。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






